


心臓安全性サービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cardiac Safety Service - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116349
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、心臓安全性サービス市場の規模は、2025年の9億4,000万米ドル、2026年の10億4,000万米ドルから、2031年までに17億5,000万米ドルへと拡大すると予測されており、2026年から2031年までのCAGRは11.09%となる見込みです。
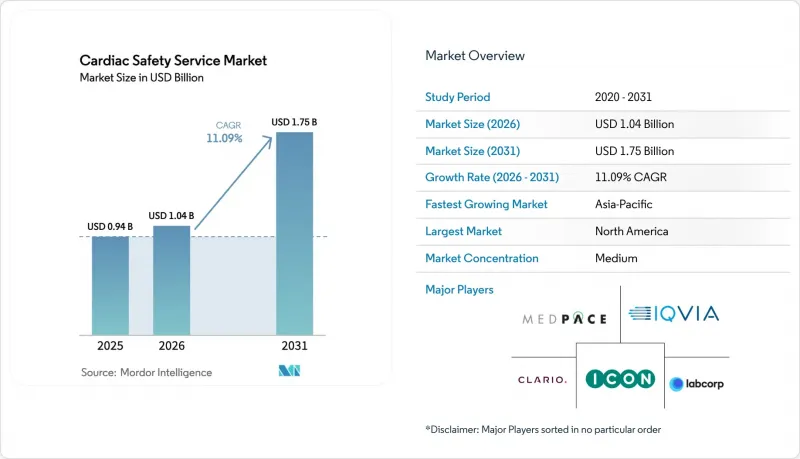
本レポートは、サービスタイプ別(徹底的なQT/QTc検査サービス、心電図およびホルターモニタリング解析、血圧およびテレメトリー解析など)、サービス提供モデル(社内実施など)、臨床試験の段階(第I相など)、エンドユーザー(製薬会社など)、および地域(北米など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の心臓安全性サービス市場の動向と洞察
分散型およびハイブリッド型臨床試験の採用拡大
分散型心臓安全性ワークフローは、心血管系研究に占める割合が2023年の12%から2025年には28%へと拡大しました。遠隔ホルターパッチは、暗号化された心電図データをクラウドサーバーに送信し、数時間以内にQTcドリフトを検知することで、FDAの2024年デジタルヘルスガイダンスの要件を満たしています。ハイブリッド型アプローチでは、在宅テレメトリーと施設での心エコー検査を組み合わせることで、画像診断の精度を維持しつつ、患者の交通費を40%削減しています。Clarioなどのベンダーは、2025年に腫瘍学プロトコル全体で1万5,000台のウェアラブルデバイスを導入し、機械学習アルゴリズムを用いて不整脈アラートを自動的に上位へエスカレーションしました。一元化された再読影により、地域ごとの循環器専門医不足を緩和し、データ品質を損なうことなく多国間での被験者登録を可能にしています。
がん臨床試験における心血管系有害事象の発生率の増加
2024年のがん臨床試験における重篤な有害事象のうち、心血管系の毒性は第2位を占めました。チロシンキナーゼ阻害剤や免疫チェックポイント阻害剤はQT間隔を延長したり心筋炎を引き起こしたりするため、FDAは安全性に関する通達を発出し、現在では初期段階のがん臨床試験プロトコルにおいて心電図(ECG)モニタリングの強化が義務付けられています。2025年に更新された欧州心臓病学会(ESC)のガイドラインでは、心電図モニタリングをバイオマーカーや画像診断と組み合わせることが推奨されており、患者1人あたりのコストは35%増加するもの、後期段階での脱落率は低減されます。リアルタイムのテレメトリーは、用量漸増コホート試験中に無症候性不整脈を検出することができ、これはチャールズ・リバー社が最近の腫瘍学分野における契約獲得で挙げた差別化要因の一つです。その結果生じた需要の急増により、心臓安全性サービス市場は、従来の低分子化合物プログラムの枠を超えて拡大しています。
QT/QTc評価基準における世界の調和の不足
各地域の規制当局は、異なるQTc補正式やリスク閾値を適用しており、これによりスポンサーは重複した解析を実施せざるを得ず、承認が最大3ヶ月遅れる可能性があります。中国では依然としてバゼット補正が好まれている一方、FDAやEMAはフリーデリシア補正を優先しており、日本では日本人被験者を対象とした民族特異性研究が求められ、プログラムごとに150万~200万米ドルの追加費用が発生しています。管轄区域によってカットオフ値が異なること(ある地域では480ミリ秒、別の地域では500ミリ秒など)は、データ・セーフティ委員会に不確実性をもたらし、用量漸増の決定を複雑にしています。ICH作業部会は2025年に統一された補正ガイドラインの起草を開始しましたが、最終案が2028年以前に策定される可能性は低いと見られています。それまでは、心臓安全性サービス市場は、臨床試験の予算を圧迫し、スケジュールを長期化させる重複した統計コストを引き続き負担することになるでしょう。
セグメント分析
リアルタイムデータ分析およびレポート作成セグメントは、CAGR 14.24%と成長し、心臓安全性サービス市場内で最も高い成長率を示しました。これは、スポンサーが用量漸増の決定のために、不整脈のアラートを当日中に受け取ることを期待するようになったためです。ECGおよびホルターモニタリングは、2025年においても売上高で37.42%のシェアを維持しました。これは、主要な治験プロトコルにおいて、12誘導ホルターモニタリングが依然として必須とされているためです。Thorough-QT試験サービスは約22%を占めましたが、曝露ー反応モデリングによって専用のクロスオーバー試験を代替することを認めるE14/S7B補遺の影響により、伸びは鈍化しています。腫瘍学プログラムにおいて、VEGF阻害剤のリスクプロファイリングのために血行動態データと心電図を組み合わせる動きが進んだことから、血圧テレメトリーは10.8%の成長を記録しました。心血管イメージングは約15%を占め、心血管腫瘍学のガイドラインで左心室駆出率の定期的な検査が求められていることから、着実に伸びています。
スポンサー各社は、投与量をその場で調整する適応型試験デザインにおいて、リアルタイム分析が中核をなすものと考えており、これは事後的なバッチ処理では対応できないものです。Clario社は、同社の機械学習を活用したトリアージにより、循環器専門医による審査時間を35%短縮できたと報告しており、これが心臓安全性サービス市場においてアルゴリズムを活用したワークフローが支持される理由を裏付けています。イオンチャネルの特性が不明な化合物については、クロスオーバー型徹底QT試験が依然として不可欠ですが、その120万米ドルという費用負担により、多くのバイオテクノロジー企業は代わりに統合型第I相モニタリングを採用するようになっています。ハイブリッド型デバイスでは、血圧カフと心電図パッチを1つの送信機に統合しており、これにより調達コストを20%削減し、被験者のコンプライアンス向上にも寄与しています。画像診断の成長は、施設訪問の要件によって抑制されていますが、2024年にFDAが公表した心臓腫瘍学に関する草案により、高リスク薬剤に対するベースラインおよび治療中のスキャンが保証され、心臓安全性サービス市場における検査件数が維持されています。
2025年には外部委託プロバイダーが収益の72.53%を占めましたが、大手製薬企業がファイアウォール内にサブスクリプション型ソフトウェアを導入するにつれ、2026年から2031年にかけて社内部門は12.52%拡大する見込みです。社内化により、生データである心電図ファイルが保護され、GDPRやPIPLへのコンプライアンスが容易になり、広範なポートフォリオ全体での単位コストが削減されるため、心臓安全性サービス市場におけるシフトが加速しています。イーライリリー社の社内コアラボは現在、20件の並行試験からのデータを処理しており、年間800万米ドルのコスト削減を実現しています。このモデルは、他の多国籍企業も追随する可能性が高いでしょう。
心臓病学の専門スタッフやハードウェア購入のための資金を欠く小規模なバイオテクノロジー企業においては、アウトソーシングが依然として主流です。複数国にわたる第III相臨床試験では、24時間体制の多言語サポートを提供するベンダーへの依存度が高く、このような規模の対応は最大手の契約研究機関(CRO)のみが提供可能です。小規模なCROは、競争力を維持するために提携を結んでいます。PSIとリッチモンド・ファーマコロジーは2025年に提携し、循環器専門医のネットワークを共有して事業範囲を拡大しました。規制当局は、スポンサーが運営するラボを厳しく精査しています。2024年のFDAの査察結果のうち12件で品質管理(QC)の不備が指摘されており、これは小規模企業にとって、監視業務の外部委託がいまだに重要である理由を改めて示しています。心臓安全性サービス市場がコスト、スピード、コンプライアンスのバランスを図る中で、スポンサーによるデータ収集と独立した再読影を組み合わせたハイブリッドモデルが標準となる可能性があります。
地域別分析
北米は、FDAによるE14/S7B補遺の施行が「ヒト初」試験を牽引したため、2025年の売上高の39.14%を占めましたが、スポンサーが初期段階の研究をコスト効率の高い地域へと分散させるにつれ、その成長率は10.45%へと鈍化しています。欧州では、規則(EU)536/2014の採用により国境を越えた心電図(ECG)の交換が効率化されましたが、GDPRの改正により、立ち上げ時の事務手続きが長引き、その拡大に歯止めがかかっています。アジア太平洋地域は最も急速に成長しており、CAGR13.63%が見込まれています。これは、フリーデリシア補正と整合する中国の2024年心臓安全性ガイダンスや、ISO 13485準拠のコアラボへのインドの投資に後押しされています。
中東・アフリカ地域は、湾岸協力理事会(GCC)加盟国が石油依存からの脱却を目指し、規制に準拠した研究センターに5億米ドルを投資するにつれて成長する見込みです。南米は8%のシェアを占めており、ブラジルの規制当局がQT規則をICH基準に整合させたことを受け、11.7%の成長が見込まれます。また、アルゼンチンの経済安定化により、ブエノスアイレスが臨床試験の拠点として復活しています。欧州、中国、インドにおけるデータ主権に関する法律により、テレメトリーのワークフローが分断され、冗長なインフラの導入が余儀なくされています。これにより、患者1人あたりのコストが増加し、心臓安全性サービス市場内での支出配分が再編成されています。
アジア太平洋地域には未治療の患者が多数存在するため、第II相および第III相臨床試験は欧米地域に比べて6~9ヶ月早く完了することができ、ウーシー・クリニカルはこの利点を多国籍のスポンサー企業に強調しています。北米は依然として規制面の指標となっており、2024年にFDAが発表したAIバイオマーカーに関するガイダンス案は、世界の導入の推移を形作っており、コスト面の懸念があるにもかかわらず、多くのパイロット研究が国内で実施され続けています。欧州のシェアは、ブレグジットによる規制の分断の影響を受けており、EMAと英国規制当局への二重申請が義務付けられているため、事務負担が増大し、一部のフェーズI試験の実施がオランダやベルギーにシフトしています。サハラ以南のアフリカの潜在力は、通信帯域幅の不足や循環器専門医の不足によって制約されていますが、欧州の検査機関との遠隔読影パートナーシップにより、徐々に新たな被験者募集ルートが開かれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 分散型およびハイブリッド型臨床試験の導入拡大
- がん臨床試験における心血管系有害事象の発生率の上昇
- ICH E14/S7Bの厳格化2022年補遺の実施
- リアルタイム・クラウド型心電図分析プラットフォームの成長
- AIを活用した不整脈予測により、後期段階での失敗を低減
- インシリコ不整脈モデルの安全性ワークフローへの統合
- 市場抑制要因
- QT/QTc評価基準における世界の調和の限定性
- 12誘導テレメトリーインフラの資本コストの高さ
- 国境を越えた心電図データの転送に関するデータプライバシーの規制
- 新興市場における認定心臓安全専門医の不足
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- Thorough QT/QTc試験サービス
- 心電図(ECG)およびホルターモニタリングの分析
- 血圧およびテレメトリー分析
- 心血管画像診断(心エコー検査、MUGA)
- リアルタイムデータ分析およびレポート作成
- サービス提供モデル別
- 社内(スポンサー運営)
- アウトソーシング(CROおよび専門ベンダー)
- 臨床試験の段階別
- 第I相
- 第II相
- 第III相
- 第IV相/ 市販後
- エンドユーザー別
- 製薬会社
- バイオテクノロジー企業
- 医療機器メーカー
- 医薬品開発受託機関(CRO)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Banook Group
- Celerion
- Certara
- Charles River Laboratories
- Clario(ERT & Bioclinica)
- Clinilabs Drug Development Corp
- Frontage Laboratories
- ICON plc
- In Vitro Technologies(CardioQuick)
- IQVIA
- Koninklijke Philips N.V
- Labcorp Drug Development(Covance)
- Medpace
- Ncardia
- Parexel
- PSI CRO
- Richmond Pharmacology
- SGS Life Sciences
- Thermo Fisher Scientific
- Worldwide Clinical Trials
- WuXi Clinical
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日


