


小火器:市場シェア分析、業界動向と統計、成長予測(2025年~2031年)
Small Arms - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116347
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、小火器市場の規模は、2025年の102億5,000万米ドルから2026年には107億5,000万米ドルへと拡大し、2026年から2031年にかけてCAGR4.53%で推移し、2031年には134億1,000万米ドルに達すると予測されています。
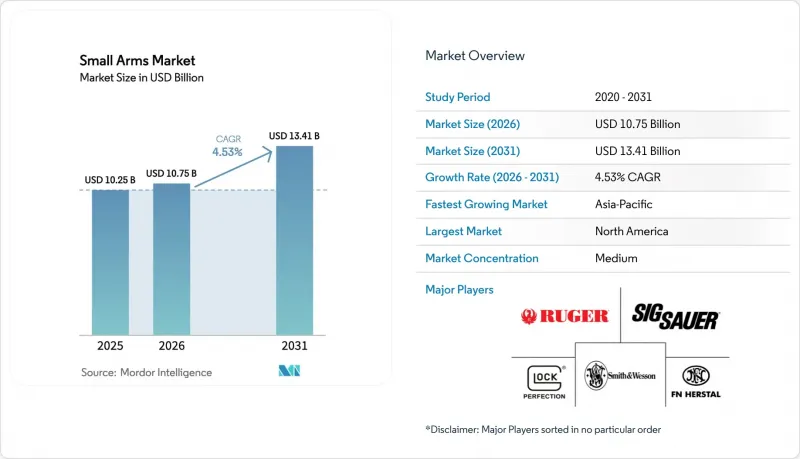
本レポートは、種類(拳銃、リボルバー、ライフル、機関銃、ショットガン、その他の種類)、口径(5.56mm、6.8mm、7. 62 mm、9 mm、12.7 mm、およびその他の口径)、作動方式(手動、半自動、全自動)、エンドユーザー(軍、民間、法執行機関)、および地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の小火器市場の動向と洞察
近代化プログラムによる防衛調達が増加
世界各国の軍は、600メートルを超える射程でレベルIVの装甲を貫通できる次世代プラットフォームを導入しており、これは従来の5.56mm兵器では達成できない能力です。カナダは、「近接地域制圧兵器(CASW)」および「C7」プログラムの一環として、65,401丁の小銃の調達に最大10億カナダドル(約7億4,000万米ドル)を割り当てており、納入は2026年に開始される予定です。インドでは、2024-25会計年度の防衛生産額が1.54ラク・クロール・ルピー(約185億米ドル)に達し、その原動力となったのはAK-203および7.62mm UGRAM小銃の生産でした。こうした大規模な契約により、6.8mmおよび7.62mm口径への移行が加速しており、需要の構造的な変化を示しています。相互運用性や殺傷能力に関する要件が整合するにつれ、NATO加盟国や中東の顧客による追加調達が予想されます。この調達パイプラインにより、主要請負業者およびその部品サプライヤーにとって、複数年にわたる収益の見通しが確保されます。
個人用防護銃器に対する民間需要の高まり
2024年の隠し持ち許可件数は2,146万件に達し、2023年には430万人の新規銃所有者が誕生しました。より多くの州で「憲法に基づく携帯法」が導入されたことに伴い、許可件数は減少したもの、販売台数はパンデミック前の水準を上回り続けており、需要が持続していることを反映しています。消費者は、サブコンパクトなフレームに10~15発の弾倉を組み合わせた、グロック43XやSIG P365のような、コンパクトで光学機器の装着が容易な拳銃をますます選ぶようになっています。初めて銃を所有する人々は若年層が多く、その背景も多様化しており、アクセサリーや訓練サービスの市場を拡大させています。この動向により、ホルスター、レッドドットサイト、および自己防衛用弾薬の販売が増加しています。民間部門は安定したキャッシュフローをもたらしており、軍事予算の周期的な変動を相殺しています。
より厳格な最終用途監視および輸出管理規制
米国国防貿易管理局(DDTC)は、ITAR(国際武器取引規則)に基づくライセンシングおよび「ブルー・ランタン」と呼ばれる出荷後の検査を徹底しており、これにより輸出業者のコンプライアンスコストが増加しています。SIG Sauer社が不適切な輸出により1,100万米ドルの罰金を科された件は、監視の強化につながり、各社が法務部門や監査部門の拡充を余儀なくされています。EUが改定した「共通立場」では、人権および転用リスクの評価が義務付けられており、これによって事務負担が増大しています。中小メーカーにとって、こうした間接費は売上高の数パーセントに相当する可能性があり、事実上、輸出の機会を制限することになります。コンプライアンスプロセスの遅延は、納期を危うくし、買い手の信頼を損ない、競合他社への入札の機会を与えることにもなりかねません。
セグメント分析
2025年、拳銃は小火器市場シェアの32.89%を占めました。これは、隠し持ち用の採用増加や、法執行機関における制式武器としての標準化が背景にあります。グロック社は米国の法執行機関向け契約の65%以上を占めていますが、SIGザウアー社の「P320モジュラー・ハンドガン・システム」は、交換可能なグリップモジュールやスライド長を特徴とし、アフターマーケットの収益を押し上げています。リボルバーは引き続き市場シェアを低下させており、ショットガンは依然として突入作戦や非致死性用途に特化しています。アサルトライフルは、インドのAK-203や米国の6.8mm XM7の導入といったプログラムに支えられ、CAGR5.12%で成長し、小火器市場全体を上回ると予想されています。その高い単価と販売数量の潜在力により、アサルトライフルは主要請負業者にとって重要な収益源となっています。
アサルトライフルのアップグレードは、光学機器、サプレッサー、訓練キットの需要も刺激し、アクセサリーのエコシステムを拡大させています。武器固有のアクセサリーは、ライフサイクルコストの20~30%を占めることが多く、それによってプラットフォームへの依存度が高まっています。法執行機関や軍の関係者は、選定されたモデルを中心に予備部品の在庫や整備士の認定を標準化しており、これにより切り替えコストが増加しています。既存の装備が老朽化するにつれ、調達サイクルが統一され、2031年までの受注見通しの可視性が高まっています。マーケティング活動では、モジュラーレールや両利き対応の操作部が強調されており、これらは訓練時間の短縮につながり、より広範な採用を促進しています。
9mm口径は、NATOの標準化と大規模な導入実績に支えられ、2025年の小火器市場で27.64%のシェアを占めました。FBIが2014年に9mmへ回帰したことは、終末弾道性能の向上を実証するものであり、他の機関による移行をさらに促しました。しかし、米国陸軍がXM7およびXM250向けに6.8×51mm弾を採用したことを受け、6.8mm弾はCAGR7.85%で成長すると予測されています。NATOが共通の6.8mm規格を採用した場合、弾薬サプライヤーは設備更新コストを負担することになるかもしれませんが、長期的な需要の見通しが立つというメリットも得られます。
6.8 mmへの移行には、弾薬が重くなることで兵士の携行量が減少し、5.56 mmと比較してコストが30~40%増加するなど、兵站上の課題が伴います。暫定的な二口径併用体制は、訓練や整備を複雑化させます。こうした課題はあるもの、高度な装甲に対する性能上の優位性により、6.8mm弾は最前線の部隊にとって魅力的な選択肢となっています。民間での採用は弾薬コストの高さから依然として限定的ですが、精密射撃愛好家の間で初期の関心が示されており、価格が安定すれば市場への波及が期待されます。弾薬生産を垂直統合しているメーカーは、口径の移行が進むにつれて価値を獲得する上で有利な立場にあります。
地域別分析
北米は、2024年のFBIによる累積身元調査件数5億1,800万件および有効な隠し携帯許可証2,146万件に支えられ、2025年の小火器市場において34.98%のシェアを維持しました。カナダによる10億カナダドル(7億3,000万米ドル)規模の近接区域制圧兵器(CASW)の調達や、メキシコの厳しい民間銃器規制は、各国における対照的な取り組みを浮き彫りにしています。米国では、憲法に基づく携帯許可法により、許可証発行による収入は減少したもの、販売台数は増加しており、CalPERSなどのファンドによるESG関連の投資撤退圧力にもかかわらず、アフターマーケットの需要は維持されています。
アジア太平洋地域は、2031年までにCAGR5.38%を達成すると予想されています。主な促進要因としては、インドの154,000クロール(185億米ドル)に上る防衛生産の節目を迎えたこと、フィリピンの自給自足に関する法律、そして韓国のライフル輸出拡大などが挙げられます。日本による「ホウア20型」の導入や、オーストラリアによる「タレスEF88アウステア」の導入は、国家の防衛能力強化に向けた取り組みを反映しています。一方、中国の「191型」の改良は国内の自給自足を推進するものですが、地政学的緊張により輸出の機会は限られています。
欧州、南米、中東・アフリカが、残りの市場シェアを合わせて占めています。欧州では、改正された銃器指令により民間銃器の規制が強化された一方で、ウクライナへの支援により減少した備蓄を補充するため、各国で防衛支出が増加しています。南米では、ブラジルの民間銃器保有数が2019年から2022年の間に100%増加しましたが、最近の政治情勢の変化により不確実性が生じています。中東市場では、現地生産への投資が活発化しており、サウジアラビアのSAMIやアラブ首長国連邦(UAE)のEDGEは、「ビジョン2030」の指針に基づき製造体制を統合しています。イスラエル・ウェポン・インダストリーズは30カ国以上に輸出を行っており、同地域における市場での存在感をさらに強めています。アフリカでは、市場は依然として細分化された状態が続いています。南アフリカのデネル社は財政的な課題に直面している一方、エジプトは国内需要向けにAK型小銃の組立ラインを稼働し続けています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 近代化計画に伴う防衛調達額の増加
- 個人用防護銃器に対する一般市民の需要の高まり
- 国内製造およびサプライチェーンのレジリエンスへの注目が高まっています
- 軽量かつモジュラー式の銃器プラットフォームへの移行
- 競技射撃および狩猟スポーツの会員数の急増
- 法執行機関における生体認証機能付きおよびスマートロック機能付き拳銃の導入が進んでいる
- 市場抑制要因
- 最終用途の監視および輸出管理規制の強化
- ESGに沿った投資撤退の動向による資金調達の縮小
- 起爆剤原料の不足による弾薬のサプライチェーンの混乱
- 発砲検知・監視システムによる技術的代替
- バリューチェーン分析
- 規制状況と技術の展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- ピストル
- リボルバー
- ライフル
- アサルトライフル
- 狙撃ライフル
- その他
- 機関銃
- 軽機関銃
- 重機関銃
- ショットガン
- その他のタイプ
- 口径別
- 5.56 mm
- 6.8 mm
- 7.62 mm
- 9 mm
- 12.7 mm
- その他の口径
- 操作別
- 手動
- 半自動
- 全自動
- エンドユーザー別
- 土木・法執行機関
- 民間人保護
- 狩猟およびスポーツ
- その他のエンドユーザー
- 軍事
- 土木・法執行機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Smith & Wesson Brands, Inc.
- Sturm, Ruger & Co., Inc.
- SIG SAUER, Inc.
- FN Browning Group
- Fabbrica d'Armi Pietro Beretta S.p.A.
- Heckler & Koch GmbH
- GLOCK Gesellschaft m.b.H.
- Colt's Manufacturing Company LLC
- Browning International S.A.
- Kalashnikov Concern JSC
- Barrett Firearms Manufacturing Inc.
- Benelli Armi S.p.A.
- Ceska zbrojovka a.s.
- Taurus Holdings, Inc.
- Israel Weapon Industries(IWI)Ltd.
- STEYR ARMS GmbH
- Armscor International, Inc.
- Springfields, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


