


体外式除細動器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
External Defibrillator - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116333
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、体外式除細動器市場の規模は2025年に40億3,000万米ドルと評価され、2026年の43億2,000万米ドルから2031年までに62億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.60%となる見込みです。
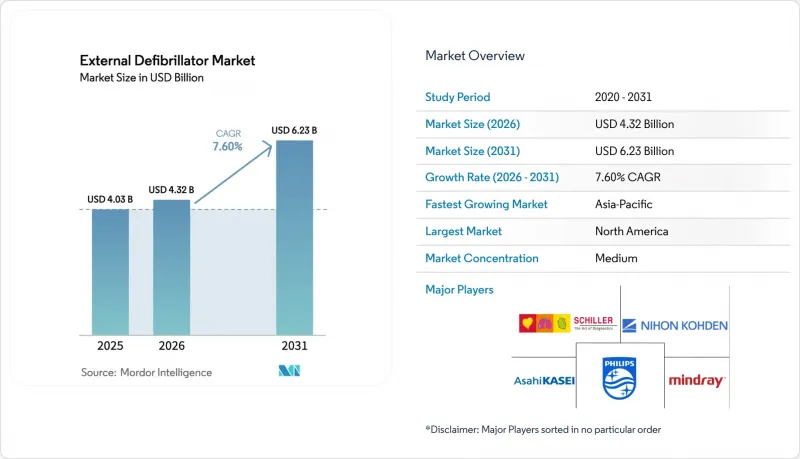
本レポートは、製品別(手動式体外式除細動器など)、患者タイプ別(成人および小児)、エンドユーザー別(病院・心臓センター、病院外・救急医療サービス(EMS)、公共アクセス施設、在宅医療、およびその他の医療現場)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の体外式除細動器市場の動向と洞察
世界的に高まる突然の心停止の負担
米国では、毎年35万人以上が院外心停止に襲われていますが、退院までの生存率は依然として12%を下回っており、迅速な除細動の必要性が高まっています。高齢化の進展とメタボリックシンドロームの有病率の上昇により、欧州およびアジア太平洋地域全体で症例数が増加しており、それによって体外式除細動器市場が拡大しています。除細動の実施が遅れるごとに、生存確率は1分あたり7%から10%低下するため、保健当局は公共の場への除細動器の設置を優先しています。2025年の米国心臓協会(AHA)ガイドラインでは、周術期における除細動の推奨範囲が拡大され、手術室への除細動器の導入が進められています。疫学的な圧力は高いもの、生存率の格差を埋めるためには研修の取り組みも必要であり、メーカーは機器の販売に教育プログラムを組み込むことが求められています。
一般向け除細動プログラムと義務化の拡大
メイン州のヘルスクラブにおけるAED設置義務や、ニュージャージー州の学校への設置義務化法といった州の規制により、米国では施設によるAEDの購入が加速しています。2025年12月、PulsePoint社とZOLL Medical社は「全米緊急AED登録制度」を立ち上げ、救急指令センターにAEDの位置情報をリアルタイムで提供することで、対応時間を短縮しました[2]。欧州の2022年版周術期ガイドラインにより、国民保健サービス(NHS)のトラストは機器の在庫標準化を進めており、中国の2024年12月の政策改革では、パイロット地域における臨床審査の所要期間が30日に短縮されました。罰則を適用する管轄区域がまだ少ないため、コンプライアンスの遵守状況にはばらつきが見られますが、導入拡大に向けた方向性は確固たるものであり、これが体外式除細動器市場の需要拡大を支えています。
高い総所有コスト(TCO)と維持費
自動体外式除細動器(AED)の小売価格は平均2,338米ドルですが、バッテリーと電極パッドは2~5年ごとに交換が必要であり、これにより生涯コストは4,000米ドルを超えます。予算が限られている学校やコミュニティセンターでは、ソフトウェアの更新が行われていない再生品の導入を先送りすることが多く、導入機器の質に二極化が生じています。2024年の実地監査によると、公共のAEDの18%で電極の有効期限が切れており、12%でバッテリーが消耗していることが判明し、緊急時の対応態勢が損なわれています。2026年の耐久医療機器料金表では、許容料金がわずか2%引き上げられたに過ぎず、公共アクセス用AEDの導入の多くは資金不足に陥っています。設備投資を予測可能な運営費に転換するため、ハードウェア、消耗品、モニタリングをセットにしたサブスクリプションモデルが登場しています。
セグメント分析
2025年、手動式体外式除細動器は体外式除細動器市場シェアの45.43%を占め、侵襲的な血圧モニタリングやカプノグラフィーを必要とする集中治療環境におけるその役割を強固なものにしました。平均販売価格は1万5,000米ドルから2万5,000米ドルの範囲であり、多パラメータ統合機能により、交換サイクルが長くなるにもかかわらず、病院の予算配分が正当化されています。価格は10分の1の自動体外式除細動器(AED)は、CAGR 9.54%で拡大する見込みであり、体外式除細動器市場における出荷台数の主要な牽引役となるでしょう。自動体外式除細動器市場の規模は、公共施設が新たな登録追跡基準に準拠するために機器を更新するにつれ、2026年から2031年の間に12億5,000万米ドル増加すると予測されています。ウェアラブル除細動器は依然としてニッチな市場ですが、確固たる臨床的エビデンスと保険適用の拡大により、さらなる成長が見込まれます。
機能ロードマップでは接続性が重視されています。ストライカー社の「LIFEPAK 35」は、稼働状態データをクラウドポータルにアップロードし、生物医学エンジニアが先を見越してメンテナンスを計画できるようにしています。アライブコア社の12誘導型デバイスは、救急対応用ツールと診断機器の境界線を曖昧にし、一般ユーザーにとっての使いやすさを損なうことなく高解像度のセンシング機能を統合するよう、既存メーカーに課題を突きつけています。グループ購買組織が大量購入契約を交渉する中、手動式除細動器のサプライヤーは価格圧力に直面していますが、事後データ分析やプロトコル遵守のためのプレミアムソフトウェアモジュールが、利益率の維持に寄与しています。
地域別分析
アジア太平洋地域は、体外式除細動器市場において最も急速に成長する地域になると予測されており、2031年までCAGR8.54%で拡大すると見込まれています。中国では2024年12月の規制改革により、パイロットゾーンにおける臨床試験の審査期間が半減し、自動モデルの承認が加速するとともに、現地生産が促進されています。インドの「生産連動型インセンティブ(PLI)」制度では、BPL Medical Technologies社およびAllied Medical Limited社が国内生産助成金の対象に選定され、輸入への依存度が低下し、価格競争力が向上しました。日本の超高齢化社会は機関による調達を後押ししていますが、一般市民による介入に対する文化的躊躇が、公共アクセス型AEDの利用率を抑制しています。BIOTRONIK社のシンガポール拠点に代表される現地生産は、サプライチェーンを短縮し、関税の変動を回避するため、多国籍企業が地域の需要急増に迅速に対応できる体制を整えています。
北米では導入密度が成熟しており、ほとんどの公共施設にはすでに設備が整っています。そのため、成長は技術の更新やソフトウェアのアップグレードに起因しています。メイン州のヘルスクラブ規制のような州の義務化措置は依然として販売台数の増加をもたらしていますが、ハードウェアの信頼性が向上したことで、買い替えサイクルは現在7年を超えて延びています。欧州では、2025年6月の「国際調達指針」により、大規模な公共調達において中国製機器の使用が制限されたことを受け、サプライチェーンの再構築が進んでおり、病院は地域メーカーへの発注をシフトさせつつあります。この変化は欧州の中堅企業にとって機会をもたらす一方で、多くのサブアセンブリが中国製であるため、部品調達の課題も生じています。
中東およびアフリカは、まだ発展途上ではありますが、有望な市場です。湾岸協力会議(GCC)加盟国は、国内の救急車の近代化に投資しており、アラビア語インターフェースを備えた除細動器を輸入しています。一方、サハラ以南のアフリカ市場は、ドナー資金による公衆衛生プロジェクトに依存しています。南米は緩やかに拡大しています。ブラジルのサンパウロ州における「公共アクセス・イニシアチブ」では、交通ターミナルへのAED設置が義務付けられていますが、高い輸入関税が販売数量の伸びを妨げています。全体として、地理的な多角化には複数の規制対応経路が必要となり、メーカーは各管轄区域に合わせて製品文書、言語パック、および市販後調査の手順を調整せざるを得ません。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の突然の心停止による負担の増大
- 一般向け除細動器プログラムの拡大と義務化
- スマート型およびコネクテッド型AEDの技術的進歩
- ウェアラブル型除細動器の普及が進んでいます
- 支援的な償還制度および規制の枠組み
- 投資の拡大と戦略的提携
- 市場抑制要因
- 総所有コストおよび保守コストの高さ
- 重要部品におけるサプライチェーンの制約
- 厳しい規制当局の承認スケジュール
- 一般市民の認識不足および研修の不十分さ
- サプライチェーン分析
- 規制状況および償還の動向
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- 手動式体外式除細動器
- 自動体外式除細動器(AED)
- 半自動式AED
- 完全自動式AED
- ウェアラブル型心臓除細動器(WCD)
- 患者タイプ別
- 成人
- 小児
- エンドユーザー別
- 病院および心臓センター
- 病院到着前および救急医療サービス(EMS)
- 一般公開設定
- 在宅ヘルスケア
- 代替ケア
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Asahi Kasei(ZOLL Medical)
- BPL Medical Technologies
- Boston Scientific Corp.
- Cardiac Science Corp.
- CU Medical Systems
- GE Healthcare
- HeartSine Technologies
- Instramed Industria
- Koninklijke Philips N.V.
- Laerdal Medical
- Mediana Co. Ltd
- Medtronic Plc
- Metrax GmbH(Primedic)
- Nihon Kohden(Defibtech)
- Progetti Srl
- Schiller AG
- Shenzhen Mindray Bio-Medical Electronics
- Stryker(Physio-Control)
- ViVest Medical
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


