


髄腔内ポンプ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Intrathecal Pumps - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116327
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の髄腔内ポンプの市場規模は4億396万米ドルと推定されており、2025年の3億8,085万米ドルから拡大し、2031年には5億4,243万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは6.07%となる見込みです。
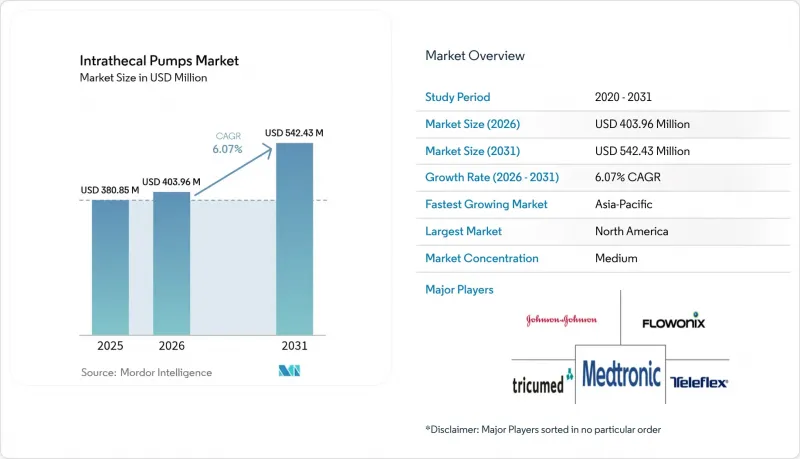
本レポートは、ポンプタイプ(プログラマブルポンプおよび定流量(固定流量)ポンプ)、製品分類(バクロフェン、モルヒネ、ヒドロモルフォンなど)、用途(慢性疼痛管理および痙縮管理)、エンドユーザー(病院・クリニック、日帰り手術センターなど)、および地域(北米、欧州、アジア太平洋など)に基づいて分類されています。市場予測は金額(米ドル)で提示されています。
世界の髄腔内ポンプ市場の動向と洞察
慢性腰痛および痙縮の有病率の増加
高齢化と座りがちな生活様式により、脊髄腔内療法の対象となる患者層は拡大し続けており、米国だけでも5,000万人の成人が慢性疼痛を訴えています。脊髄損傷や多発性硬化症の生存率の向上により、痙縮セグメントは拡大しており、研究によると、脊髄腔内投与のバクロフェンは、脳性麻痺において痙縮スコアを40.25%低減させ、運動機能を9.62%向上させることが示されています。こうした治療成果の向上により、プライマリケアからポンプ埋込手術プログラムを実施する専門施設への紹介が増加しています。病院側は、ポンプを再入院を減らし、患者が報告する生活の質(QOL)を向上させる長期的な価値提案として位置づけています。そのため、髄腔内ポンプ市場は、神経内科クリニックやリハビリテーション施設へとさらに深く浸透しつつあります。
全身性オピオイドに代わる標的薬物送達法の需要の高まり
オピオイドの乱用問題に直面している医療システムは、全身投与量を最小限に抑える治療法へと転換しています。髄腔内モルヒネは、経口投与量の約300分の1の量で、持続的な鎮痛効果を発揮します。2025年のNOPAIN法により、非オピオイド製剤にはメディケアによる別途の支払いが認められ、病院がポンプ療法を採用するよう後押ししています。埋め込み手術を受けた患者の半数は、12ヶ月以内に全身オピオイドの投与を中止しており、これはオピオイド使用量の削減という成果と償還を結びつける保険者主導の取り組みを後押ししています。髄腔内ポンプ市場は、薬剤リストにおいてポンプが非オピオイド介入の優先選択肢として明示的に記載されていることから、こうした適正使用プログラムの恩恵を受けています。
初期の医療機器および埋め込み手術の高額な費用
埋め込み型ポンプの購入費用は2万米ドルを超え、手術費、プログラマーのハードウェア、および経過観察の費用が加わることで、初期費用の総額はさらに高くなります。埋め込み手術に必要な多職種にわたる専門知識は運営コストを押し上げ、小規模な病院にとっては投資対効果(ROI)の算出が困難となります。保険会社は、これまでの保存的治療の失敗に関する詳細な文書化を要求しており、これが治療開始の遅れにつながっています。ラテンアメリカやアジア太平洋地域の一部では、予算に逼迫している医療システムが、高度な医療機器よりも一次医療に資金を割り当てており、3年間の総コストが全身性オピオイドと比較して有利であるにもかかわらず、市場参入が遅れています。
セグメント分析
2025年には、プログラマブルポンプが売上高の76.88%を占め、9.94%の成長率を維持しており、髄腔内ポンプ市場の主力としての地位を確固たるものにしています。先進モデルはワイヤレス充電機能を備え、5年生存率が99%に達するため、交換手術を最小限に抑えることができます。定流量ポンプは、単純な投与計画や設備投資の抑制という条件付きで、一定のニッチ市場を維持しています。病院ではデュアル・インベントリー戦略を採用しており、変速型デバイスを複雑な神経痛や多剤併用療法用に確保しつつ、定流量型ユニットを末期がん患者の疼痛管理に割り当てています。調査によると、神経内科医は、特にジストニアや痙縮に対して、概日リズムを反映したきめ細かなプログラミングを重視しています。
AIモジュールは投与履歴を分析し、医師が確認する流量調整案を自動的に提案します。長期データによると、固定流量システムと比較して副作用が軽減され、緊急の投与量調整も減少しており、プログラム可能な技術の優位性が裏付けられています。髄腔内ポンプ業界では、バッテリー化学、小型化、および病院のネットワーク基準を満たすBluetooth Low Energy(BLE)モジュールに向けた研究開発が引き続き進められています。
バクロフェンは依然として主力薬剤であり、2025年には脊髄腔内ポンプ市場規模の41.10%を占め、痙性に対する安全性が十分に実証されていることから、着実な普及が続いています(bmcneurol.biomedcentral.com)。
ジコノチドのCAGR11.38%は、神経精神症状を軽減するPACC漸増投与プロトコルの更新に伴い、同薬に対する信頼が高まっていることを示しています。モルヒネとヒドロモルフォンはがんの緩和ケア適応で引き続き使用されており、ブピバカインは混合性神経因性疼痛に用いられています。複合型リザーバーは、個々の投与量を低減しながら相乗効果をもたらし、有害事象を低減します。開発中のナノ粒子製剤は、安定性の長期化を目指しており、これにより補充頻度を減らし、適応症を拡大する可能性があります。したがって、髄腔内ポンプ市場は、定着したバクロフェンの需要と、勢いのあるジコノチドの成長とのバランスを保っています。
地域別分析
北米は、明確な保険償還制度、広範な専門医基盤、およびメーカーの強力な存在感により、2025年には世界売上高の48.10%を占めました。メディケアの一貫したコーディング構造により請求サイクルが短縮される一方、民間保険会社もオピオイド削減目標に沿った対応を行っています。研究投資は、デバイスの継続的なアップグレードを促進し、臨床現場での急速な普及を後押ししています。
欧州では、ドイツのNUBプログラムのように、毎年新しいポンプ技術を支援するエビデンスに基づく資金提供スキームを重視した体系的な道筋が踏襲されています。英国疼痛学会による2024年のガイドライン改訂では、患者の選定基準が明確化され、投与量が標準化されたことで、地域全体で統一された紹介体制が整えられています。高齢化と慢性疾患の負担により、需要の持続的な拡大が保証されています。
アジア太平洋地域は、日本の国民皆保険、中国で進行中の医療制度改革、そしてインドにおける民間病院の急増に後押しされ、CAGR10.44%で最も急速に拡大しているセグメントです。ソウルやシンガポールの学術機関は、地域に即したエビデンスを構築するための共同ポンプレジストリを運営しています。コストは依然として最大の障壁ですが、官民連携や医療ツーリズムによってそのギャップは徐々に埋まりつつあります。その結果、アジア諸国において保険償還の仕組みが成熟すれば、髄腔内ポンプ市場は急速な需要拡大が見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性的な腰痛および痙性の有病率の増加
- 全身性オピオイドに代わる、標的指向型薬物送達法の需要の高まり
- 急速な技術革新(プログラマブル/MRI対応ポンプ)
- 支払者主導のオピオイド適正使用プログラムがポンプの導入を促進しています
- AIを活用した処方量アルゴリズムが診療所の処理能力を向上
- MRI対応設計により実現した神経腫瘍学分野への進出
- 市場抑制要因
- 機器および移植にかかる初期費用の高さ
- 新興市場における臨床スタッフの認識の低さ
- ワイヤレスプログラマーをめぐる病院のサイバーセキュリティ上の懸念
- 2024年以降のチタン合金のサプライチェーンにおけるボトルネック
- ポーターのファイブフォース
第5章 市場規模と成長予測
- ポンプタイプ別
- プログラマブル/可変吐出量ポンプ
- 定流量(固定流量)ポンプ
- 製品分類別
- バクロフェン
- モルヒネ
- ヒドロモルフォン
- ブピバカイン
- ジコノチド
- その他のAPI(クロニジン、プリアルトの配合剤)
- 用途別
- 慢性疼痛の管理
- 痙縮の管理
- エンドユーザー別
- 病院・クリニック
- 外来手術センター
- 在宅ケアおよび長期ケア施設
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度分析
- 市場シェア分析
- 企業プロファイル
- Medtronic plc
- Flowonix Medical Inc.
- Tricumed Medizintechnik GmbH
- Johnson & Johnson(Codman/Cerenovus)
- Teleflex Inc.
- Smiths Medical(ICU Medical)
- Baxter International Inc.
- B. Braun Melsungen AG
- Fresenius Kabi
- Terumo Corp.
- Abbott Laboratories
- Boston Scientific Corp.
- Nevro Corp.
- Durect Corp.
- Advanced Bionics AG
- Avanos Medical Inc.
- InfuTronix Solutions
第7章 市場機会と将来の展望



