


腱炎治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Tendonitis Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116324
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、腱炎治療市場の規模は、2025年の2,443億5,000万米ドルから2026年には2,527億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 3.42%で推移し、2031年には2,989億4,000万米ドルに達すると予測されています。
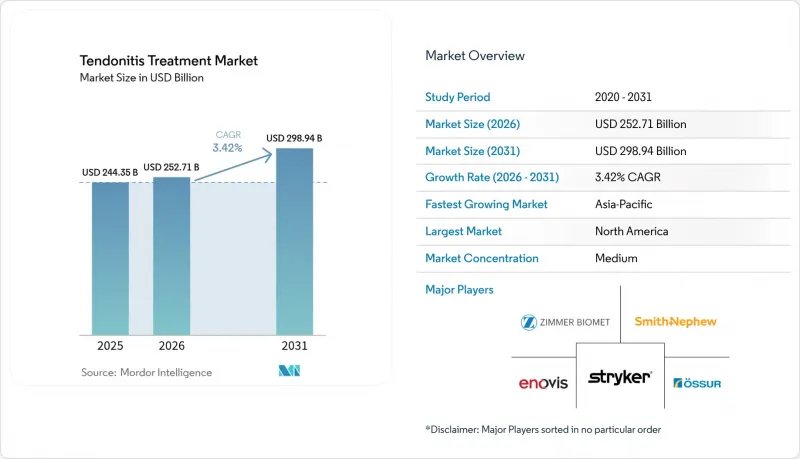
本レポートは、疾患別(アキレス腱炎、棘上筋腱炎、テニス肘、膝蓋腱障害、デ・ケルヴァン腱鞘炎、その他)、治療法別(外科的治療、非外科的治療、その他)、医療施設別(病院、専門クリニック、リハビリテーションセンター、その他)、および地域別(北米、欧州、アジア太平洋、その他)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の腱炎治療市場の動向と洞察
スポーツおよび職業性損傷の発生率の急増
40歳以上の成人における組織的なスポーツへの参加増加や、デスクワーク中心の生活習慣の悪化により、世界の腱損傷のリスクが高まっています。現在、17億人が筋骨格系疾患に悩まされており、スポーツ関連の事故のうち最大40%を腱の問題が占めています。企業のウェルネスプログラムでは、腱の健康状態を生産性の指標として捉え始め、早期の介入を奨励しています。その結果、医療機関は診療時間を延長し、保険会社は予防医療の補償範囲を拡大し、医療機器メーカーは、中高年の週末アスリート向けに特化した予防的なブレース製品を発売しています。
AIを活用した超音波検査による早期診断
機械学習による画像解析により、明らかな症状が現れるはるか以前に微小断裂を特定することが可能となり、初期段階の症例における保存療法の治癒率は80%以上に上昇しています。米国や日本の病院では、標準的なスポーツ医学の検査に携帯型AIスキャナーを導入しており、不必要なMRI検査への紹介を減らし、1症例あたりのコストを削減しています。ベンダー各社は、画像パターンから断裂前のストレスが示唆された場合にセラピストに通知する予測アルゴリズムをクラウドダッシュボードに組み込んでおり、予防的なケアモデルを強化しています。
生物学的製剤・再生医療の選択肢に対する臨床医の認識の低さ
2024年の調査によると、スポーツ医学専門医のうち、少なくとも1つの整形生物学的療法を提供しているのは66.1%にとどまっており、その理由として、研修の不足や保険償還基準の不統一が挙げられています。資源の限られた環境では、医師は従来の抗炎症療法に頼りがちであり、血小板濃縮血漿(PRP)や幹細胞注射の導入が遅れています。医療機器メーカーは、知識のギャップを埋めるため、フェローシッププログラムやオープンアクセスの治療成績登録制度に資金を提供しています。
セグメント分析
2025年、アキレス腱炎は腱炎治療市場で33.25%のシェアを占めており、これはランナー、バスケットボール選手、および長時間の立ち仕事を要する職業における高い有病率を反映しています。膝蓋腱障害は4.78%のCAGRで拡大しており、バレーボール、サッカー、ピックルボールが世界的に人気を集めるにつれ、腱炎治療市場全体の成長率を上回っています。上棘筋断裂は、高齢化や頭上での反復動作により安定した治療件数を維持している一方、テニス肘は、中年層におけるレクリエーションスポーツの再ブームの恩恵を受けています。デ・ケルヴァン腱鞘炎の成長は、親指の反復的な伸展を促すスマートフォンの普及と関連しています。
超音波ガイド下介入は、現在、多くの疾患特異的な治療経路の基盤となっています。「Tenex」などの経皮的針切開システムは、外側上顆炎に対して著しい機能改善をもたらしており、これは短期および長期の追跡調査コホートで実証されています。生体誘導性コラーゲンインプラントは、中足部および下肢の腱の治癒を促進し、アスリートがより早く競技に復帰できるよう支援します。こうした進歩は、精密な治療プロトコルが医療提供者の差別化要因となり、プレミアム価格設定を促進することを示唆しています。
地域別分析
北米は2025年に腱炎治療市場の38.17%を占め、2031年までCAGR3.18%で成長すると予測されています。保険適用範囲の広さ、スポーツ参加率の高さ、そして再生医療用インプラントの早期導入により、施術件数は高水準を維持しています。支出の大部分は米国が占めていますが、カナダの国民皆保険制度により、高齢化する労働者層に対応するため、腱障害専門の卓越した治療センターが開設されつつあります。メキシコでは、私立病院が画像診断機器を更新し、週末のスポーツパッケージを推進していることから、成長の余地が見込まれています。
アジア太平洋地域は最も成長が著しい地域であり、2031年までCAGR4.28%で拡大していく見込みです。中国はスマートホスピタルや筋骨格系AIスタートアップへの資本投入を主導しており、これにより一級都市以外の地域でも施術件数の拡大が促進されています。日本はロボット技術におけるリーダーシップを活かし、術後リハビリテーションのプロトコルを洗練させ、プレミアム価格設定を支えています。インドの膨大な人口とデジタルヘルスへの推進は、スマートフォンを通じて提供される理学療法プログラムにとって肥沃な市場を生み出し、地方の消費者にとっての参入障壁を低下させています。オーストラリアと韓国では、選択的手術の実施率が高く、移植片やインプラントの販売を後押ししています。
欧州ではCAGRが3.43%を記録しており、ドイツ、英国、フランスでは、エビデンスに基づくプロトコルや、国境を越えた価値基盤型医療のパイロット事業が重視されています。医療提供者は、無作為化比較試験(RCT)に裏付けられた再生治療を優先しており、バイオ医薬品の市場浸透を加速させています。中東・アフリカ地域ではCAGRが2.57%となっています。湾岸協力会議(GCC)加盟国は、医療ツーリズムの波及効果を取り込むため、スポーツ医学ハブへの投資を進めています。南米はCAGR2.88%を示しており、ブラジルとアルゼンチンでは、民間の整形外科施設を拡充するとともに、医療機器メーカーと提携してAI超音波サービスの試験運用を行っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- スポーツおよび職業上の負傷発生件数の急増
- AIを活用した超音波検査による早期診断の実現
- 外来での腱修復術に対する保険適用範囲の拡大
- 軍事用バイオマテリアルが民間医療分野へ進出
- 消費者向け遠隔理学療法プラットフォーム
- 痛みのないリハビリのためのウェアラブル神経調節
- 市場抑制要因
- 生物学的製剤および再生医療の選択肢に対する臨床医の認知度の低さ
- 第一選択の保存療法における高い治療失敗率
- 医療用コラーゲングラフトのサプライチェーンにおけるボトルネック
- 新興のエネルギー関連デバイスに関する長期データが限られている
- サプライチェーン分析
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 疾患別
- アキレス腱炎
- 上腕骨棘上筋腱炎
- テニス肘(外側上顆炎)
- 膝蓋腱症
- デ・ケルヴァン腱鞘炎
- その他の病態
- 治療法別
- 外科的治療
- 開腹手術
- 低侵襲手術
- 移植片およびインプラント
- 非外科的治療
- 理学療法およびリハビリテーション
- 体外衝撃波療法(ESWT)
- 装具・サポーター
- 再生医療
- 光生体調節療法および赤色光療法
- 薬物による疼痛管理
- その他の治療
- ニュートラシューティカルズおよび抗炎症サプリメント
- ウェアラブル神経調節デバイス
- 外科的治療
- 医療施設別
- 病院
- 専門クリニック
- リハビリテーションセンター
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- Competitive Benchmarking
- 市場シェア分析
- 企業プロファイル
- Arthrex Inc.
- Corin Group
- Enovis Corporation
- GSK plc
- Inceler Medikal
- Integra LifeSciences Holdings
- Johnson & Johnson Services, Inc.
- Medtronic plc
- Orthofix Medical Inc.
- Ossur hf
- Pfizer Inc.
- Smith+Nephew plc
- Solventum Corporation
- Storz Medical AG
- Stryker Corporation
- Teikoku Pharma USA
- Teva Pharmaceutical Industries Ltd.
- Tynor Orthotics Pvt Ltd.
- Xiros plc
- Zimmer Biomet Holdings, Inc.
第7章 市場機会と将来の展望



