


緩和ケア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Palliative Care - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116321
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、2026年の緩和ケア市場規模は1,652億7,000万米ドルと推定されており、2025年の1,528億5,000万米ドルから拡大する見込みです。
また、2031年の市場規模は2,440億1,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR8.12%で成長すると見込まれています。
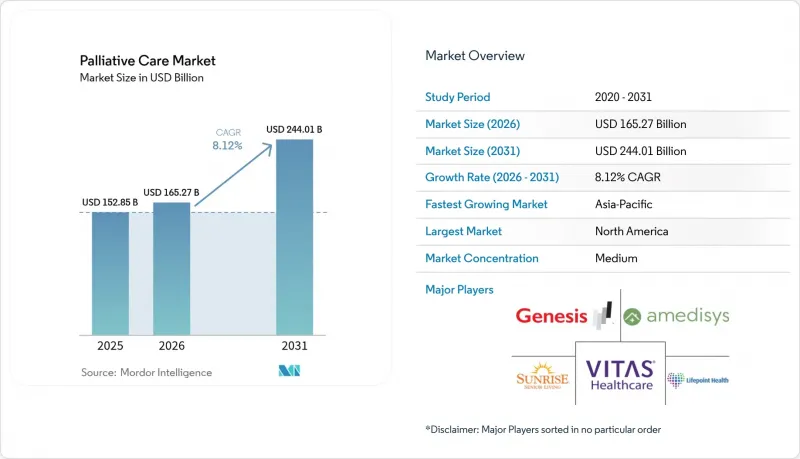
本レポートでは、業界を「提供者別(病院・診療所、介護施設など)」「ケア環境別(入院患者向け病院など)」「サービス種別(疼痛管理・症状管理など)」「適用分野別(がん、心血管疾患など)」「年齢層別(成人、小児・青年)」および「地域別」に分類しています。市場規模および予測は、金額(米ドル)ベースで提示されています。
世界の緩和ケア市場の動向と洞察
高齢化と慢性疾患の負担の増加
世界的に見て、2060年までに毎年4,800万人が深刻な健康上の苦痛を伴って死亡すると予想されており、その大半は低・中所得国で発生すると見込まれています。65歳以上のがん発症率は2030年までに70%増加すると予測されており、複雑な症状管理に対する需要がさらに高まると見込まれます。中国の研究によると、在宅ホスピス患者の複合的ニーズ尺度におけるスコアは115.7であり、社会的・精神的な支援の不足が浮き彫りになっています。欧州では、スロベニアの高齢者のうち緩和ケアを受けて亡くなる割合はわずか0.3%であるのに対し、フランスでは30.4%となっており、提供体制にばらつきがあることが示されています。機械学習を用いた虚弱度モデルは、高齢のCOPD患者における緩和ケア適格性を92%の精度で予測し、早期の介入を可能にしています。
ホスピス・緩和ケアセンターの拡大
大手事業者は事業規模を拡大しており、VITASは複数年にわたる拠点拡充計画の一環として、米国の12の州に新規参入しています。西シドニーの新しい病院内ユニットは、オーストラリアにおける同様の体制整備の一例を示しています。コロンビアでは、現在504の緩和ケアサービスがプライマリケアとして住民10万人あたり1.8施設を提供していますが、専門的なケアのカバー率は10万人あたり平均わずか0.4にとどまっており、都市部と農村部の格差が浮き彫りになっています。カメルーンには、主に宗教系団体を中心とした21の組織が存在しますが、モルヒネの供給不足や政策上の空白が、サービスの普及を妨げています。認定制度は質の向上に寄与しており、ジョイント・コミッションの認証プログラムは、入院病棟における学際的な基準を正式に定めています。
低・中所得国における多職種連携プログラムの高コスト
費用対効果の研究によると、在宅緩和ケアの月平均費用は、米国で1,095米ドル、欧州で1,941米ドル、アジアのプログラム全体で2,192米ドルとなっており、これらの数値は多くの低所得国の予算をはるかに上回っています。ジンバブエでは、説得力のある経済データがあるにもかかわらず、費用抑制型の在宅ケアへのニーズは依然として満たされていません。ラテンアメリカにおける調査では、アクセスの難しさ、文化的認識、および政策の断片化が根強い障壁として挙げられています。ホンジュラスにおける非公式介護者向けの研修プログラムは実施可能でしたが、既存の保健予算に負担をかけていました。マラウイ、ウガンダ、ルワンダにおける地域密着型モデルのレビューでは、エビデンスが乏しく、資金調達も不安定であることが判明し、規模拡大が制限されています。
セグメント分析
病院および診療所は、確立された紹介経路と入院患者向けコンサルテーションチームを背景に、2025年の緩和ケア市場シェアの45.78%を占めました。これらのプログラムは、平均的な病院コストを削減し、患者満足度を向上させるとともに、ホスピスサービスへの導入経路としての役割も果たしています。AIを活用した紹介アラートの統合により、患者選定が精緻化され、財務的収益とケアの質が向上しています。在宅医療およびホスピス機関は、現在は規模が小さいもの、支払制度の改革によりインセンティブが地域医療環境へとシフトするにつれ、2031年までにCAGR9.18%を記録すると予測されています。在宅医療提供者の緩和ケア市場規模は、米国の在宅医療見込み支払制度(Home Health Prospective Payment System)における2.7%の引き上げから直接的な恩恵を受けており、複雑な在宅訪問の利益率を押し上げています。
病院は、多職種連携モデルを活用して、重症度の高い患者の容態を安定させた後、より低コストの施設へ移行させています。主要な医療システムでは、専任の緩和ケアチームを配置した後、提携する介護施設において、入居者1,000人年あたり1件の回避可能な入院を記録しています。在宅介護事業者は合併を通じて事業多角化を進めています。オプタム(Optum)による33億米ドル規模のアメディシス(Amedisys)買収は、522カ所のケア拠点における機能を統合し、買収企業に37州にわたる事業規模をもたらしました。地域社会や宗教団体を基盤とするNGOは、資源の乏しい地域における空白を埋め続けており、その一例として、カメルーンでは、国の医療保障が不十分な地域で不可欠なサービスを提供する21の草の根組織が活動しています。
2025年には、日常的な在宅ケアが緩和ケア市場の55.05%を占め、患者が慣れ親しんだ環境を好む傾向が浮き彫りになりました。エビデンスによれば、在宅ケア計画1件につき、入院回数を減らすことで、心不全の治療費を年間1万米ドル削減できることが示されています。ブロードバンドの普及と遠隔モニタリングツールの拡大に伴い、遠隔緩和ケアおよびバーチャル診療はCAGR9.92%と予測され、最も急速に成長しているニッチ市場となっています。現在、いくつかの大手保険者は、ビデオによる疼痛管理セッションについて、診療所での診察と同等の報酬を支払っており、その導入が加速しています。
複雑な症状の急変に対しては、入院環境が依然として不可欠ですが、多くの病院チームは現在、最初のベッドサイド評価を行った後、ビデオによるフォローアップに切り替えることで、入院日数を最小限に抑えています。外来クリニックでは、点滴支援や介護者の休息を目的とした体系的なデイプログラムを実施しています。Convoy-Palなどのデジタルパイロット事業は、非同期的な症状追跡と予定された看護師によるフォローアップを組み合わせることで、虚弱で複数の疾患を抱える高齢者においても実用可能であることが実証されています。腫瘍科病棟で試験的に導入されたウェアラブルセンサーは、バイタルサインの継続的な送信に成功しましたが、広範な導入にはデータの精度向上が求められます。
地域別分析
2025年、北米は緩和ケア市場の43.35%を占めました。これは、メディケアによる給付、広範な病院コンサルテーションサービス、そして活発なプライベート・エクイティ投資に後押しされたものです。ホスピス報酬の2.9%引き上げや品質指標の報告といった米国の政策インセンティブは、財政的持続可能性を強化しています。カナダの各州による医薬品および搬送費の給付は、施設を跨いだ継続性を高めており、一方、雇用主が資金を提供する重篤疾患給付は、民間保険分野におけるアクセスを拡大しています。北米の緩和ケア市場規模は、大手保険者が在宅医療子会社を統合し、連携したネットワークを構築する動きにより、さらに拡大しています。
欧州では、成熟しつつも不均一な普及状況が見られます。フランスでは、高齢者の30.4%が終末期に緩和ケアサービスを受けていますが、スロベニアでは依然として0.3%にとどまっています。ドイツの分類プロジェクトは全国的なベンチマークを支援しており、オランダでは在宅緩和ケアの着実な統合により、病院での死亡率が低水準に抑えられています。欧州市場のCAGRは5.74%と堅調に推移しており、これは認定基準の統一を反映していますが、地方における専門医の不足が成長のペースを鈍らせています。国境を越えたデータセットは調査を促進し、EUレベルの人材計画イニシアチブに情報を提供しています。
アジア太平洋地域は最も急速に拡大している地域であり、人口の高齢化が加速し、各国政府がホスピスインフラへの投資を進める中、2031年までに10.98%の成長が見込まれています。日本では非がん患者向けの鎮静プロトコルが洗練されつつあり、中国では家族の意思決定をめぐる規制上および文化的な摩擦があるにもかかわらず、在宅モデルが試験的に導入されています。オーストラリアのウェスタン・シドニーにおける施設拡充は、地域における資本支出の好例であり、アジア太平洋ホスピス・緩和ケア・ネットワークが研修や知識の交換を調整しています。市場浸透度は依然として不均一であり、特に東南アジアの農村部では顕著ですが、遠隔医療やNGOとの提携により、一部の格差は縮小しつつあります。
ラテンアメリカは転換点に立っています。コロンビアでは現在、住民10万人あたり1.8件の一次緩和ケアサービスが提供されていますが、地理的な不均衡に苦慮しており、アマゾニア地域やオリノキア地域では依然としてサービスが十分に行き届いていません。チリでは2050年までに重篤な疾患の症例数が倍増すると予測されており、ブラジルでは都市近郊の診療所を対象とした全国的なガイドラインの導入が進められています。支払いモデルは依然として主に従量制ですが、ペルーとアルゼンチンでは、症状管理の指標に連動した包括的償還制度の試験導入が行われています。
中東およびアフリカでは、資源の制約に直面しています。南アフリカのホスピスネットワークは規模が大きいもの、資金調達は慈善寄付に大きく依存しています。ジンバブエでは、「苦痛を回避できた1日あたりのコスト」を評価指標としていますが、医薬品の入手可能性の制約により、サービスの拡大には限界があります。ナイジェリアとケニアでは、国際NGOの支援を受け、地域保健従事者が主導するアプローチの実験が行われています。モバイルプラットフォームを活用した遠隔緩和ケアは、人里離れた砂漠やサバンナ地域において有望視されていますが、通信環境や電力の安定性に関する課題は依然として残っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢化と慢性疾患の負担の増加
- ホスピス・緩和ケア施設の拡大
- 有利な償還制度および価値に基づく医療へのインセンティブ
- 病院の認定および品質評価指標への統合
- AIを活用した早期紹介アルゴリズム(報告例が少ない)
- 雇用主が負担する重病給付(報告数が過少)
- 市場抑制要因
- 低・中所得国における多職種連携プログラムの高コスト
- 認定緩和ケア専門医の不足
- 疼痛管理プロトコルを制限するオピオイド・スチュワードシップ規制(報告不足)
- 小児の登録を遅らせる文化的タブー(報告不足)
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- プロバイダー別
- 病院・クリニック
- 介護施設および専門介護施設
- リハビリテーション・長期介護施設
- 在宅医療・ホスピス機関
- コミュニティおよびNGOが運営するセンター
- ケア環境別
- 入院患者向け病院
- 日常的な在宅ケア
- 外来/デイケアクリニック
- 遠隔緩和ケア/ バーチャルケア
- サービスタイプ別
- 疼痛管理・症状管理
- 心理社会的・精神的サポート
- ケア・コーディネーションおよびケース・マネジメント
- 遺族支援および家族支援
- 用途別
- がん
- 心血管疾患
- 慢性呼吸器疾患(COPDなど)
- 認知症および神経変性疾患
- 腎不全および肝不全
- その他の生命を脅かす疾患
- 年齢層別
- 成人
- 小児・思春期
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Amedisys Inc.
- Chemed Corp.(VITAS Healthcare)
- AccentCare Inc.
- LHC Group
- Genesis HealthCare
- Honor Technology Inc.(Honor Hospice)
- ProMedica Health System
- Enhabit Home Health & Hospice
- Seasons Hospice & Palliative Care
- Kindred at Home(Humana)
- Crossroads Hospice & Palliative Care
- Cornerstone Hospice & Palliative Care
- Blue Ridge Hospice
- Hospice of the Valley
- Cipla Palliative Care & Training Centre
- Seymour Health
- Lifepoint Health
- Medio Home Health & Hospice
- Care Hospice
- NHPCO(industry association profile)
第7章 市場機会と将来の展望



