


抗体薬物複合体の受託製造:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Antibody Drug Conjugates Contract Manufacturing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 116 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116320
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、抗体薬物複合体(ADC)の受託製造市場の規模は、2026年に120億2,000万米ドルと推定されており、予測期間(2026年~2031年)においてCAGR 11.31%で拡大し、2031年には205億4,000万米ドルに達すると見込まれています。
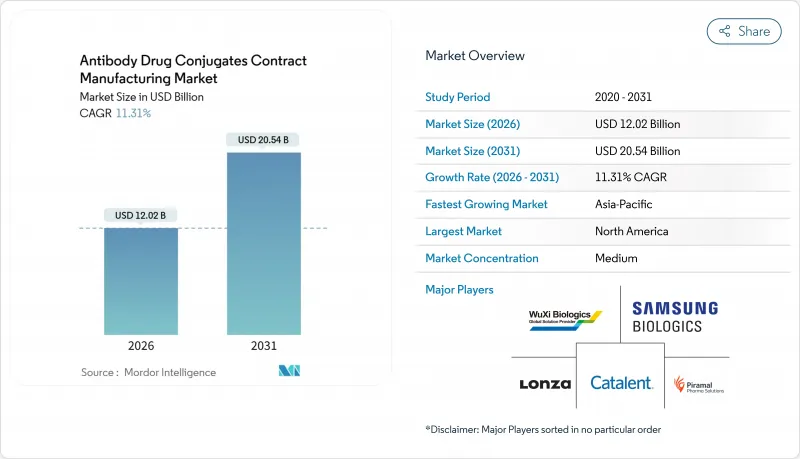
本レポートは、リンカータイプ(切断可能型[酸分解性など]、非切断可能型)、治療領域(血液がん[多発性骨髄腫など]など)、フェーズ(前臨床など)、サービスタイプ別(プロセス開発、分析/品質管理、CGMP準拠の結合、充填・包装)、および地域(北米など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の抗体薬物複合体(ADC)の受託製造市場の動向と洞察
がん発症率の急増と対象患者層の拡大
2024年の世界のがん患者数は2,000万人に達し、WHOは2050年までに3,500万人に増加すると予測しており、より安全な標的療法への需要が持続しています。2024年にHER2低発現乳がんに対する「エンハーツ」が承認されたことで、バイオマーカーに基づく適応拡大が実証され、年間120万人の適格患者が追加されました。これに対し、CDMO各社は、50~200 kgのバッチに対応した多製品対応のコンジュゲーション設備を導入し、臨床開発後期段階と商業化初期段階のニーズを橋渡ししています。その好例として、ロンザ社がヴィスプに設置し、2028年の稼働を予定している1,200 Lのリアクター2基が挙げられます。
大手製薬企業のバイオ医薬品製造の外部委託への転換
BCGの調査によると、2024年時点で開発企業の70~80%が社内のコンジュゲーション生産能力を欠いていました。ファイザーはエベレットでの3億5,000万米ドル規模の建設計画を中止し、代わりにサムスン・バイオロジクスと12億4,000万米ドルの契約を締結しました。これにより、外部での生産規模拡大を優先しつつ、社内工場を開発に専念させる方針を打ち出しました。アストラゼネカのシンガポール拠点(2029年稼働予定)は、初期段階の作業のみを担当し、商業供給はCDMOに委ねられます。
細胞毒性ペイロードの供給ボトルネックと危険物物流
GMP準拠のアウリスタチンおよびマイタンシノイドを製造するサプライヤーは10社未満であり、2024年時点でのリードタイムは18ヶ月となっています。特定の有効成分をカテゴリー1Aの発がん性物質に再分類するIATAの新規則により、航空貨物コストは最大70%上昇しました。第一三共が2030年の稼働を予定している上海の有効成分製造工場は、供給不足を緩和するための垂直統合の取り組みを反映したものです。
セグメント分析
2025年には、切断型リンカーが抗体薬物複合体(ADC)の受託製造市場シェアの66.37%を占めていましたが、非切断型システムは2031年まで年率15.25%で成長し、市場全体を上回ると予測されています。したがって、この期間において、非切断型構造に関連する抗体薬物複合体(ADC)の受託製造市場規模は、切断型の売上高よりも急速に拡大することになります。開発者は、全身的な安定性が高く、リソソームでの分解後にのみ有効成分を放出する非切断型設計を好んでいます。エンハルトゥの2024年の売上高31億米ドルは、膜透過性毒素を用いたハイブリッドアプローチにより、第1世代の非切断型で見られた低いバイスタンダー効果を相殺できることを証明しました。
CDMO各社は、長い切り替え時間を要することなく、切断型と非切断型の化学反応を切り替えられる柔軟な結合スキッドに投資してきました。ロンザ社の「XpressCys」システムにより、スポンサーは単一のプラットフォーム上で初期創薬段階からGMP製造まで移行することが可能となり、臨床試験までの期間が短縮されます。迅速な細胞内放出が求められる血液がんにおいては、切断可能なリンカーが依然として不可欠ですが、固形がんのプログラムでは、薬剤の作用を局在化させるために、酸不安定型およびプロテアーゼ感受性型の設計がますます求められています。
2025年の売上高のうち、固形がんが57.94%を占めましたが、自己免疫疾患および感染症のプロジェクトは、2031年までにCAGR14.45%を記録すると予測されています。したがって、自己免疫疾患の適応症に関連する抗体薬物複合体(ADC)の受託製造市場規模は、がん領域の成長のみを上回るペースで拡大しています。スポンサー各社は2024年に18件の初期段階の自己免疫疾患臨床試験を開始し、選択的なB細胞除去により、間欠的な投与で持続的な寛解が得られると期待しています。固形がん分野の需要は、HER2-low、TROP2、およびNectin-4を標的とした治療薬に牽引され、依然として堅調ですが、市場予測担当者らは現在、非腫瘍領域を最大の増分成長要因と見なしています。
自己免疫疾患分野への注力には、高活性の抗がん剤成分との交差汚染を避けるための分離製造が必要であり、これにより受託製造価格が15~20%上乗せされます。非がん領域の顧客専用にクリーンルームを割り当てることを厭わないCDMOは、高い利益率を確保できる見込みです。感染症向けADCはまだまだ発展途上ですが、初期段階のベンチャー投資は、将来の事業多角化を示唆しています。
地域別分析
北米は2025年に売上高の44.68%を占め、多数のイノベーター企業の存在と、ミズーリ州、ノースカロライナ州、マサチューセッツ州におけるブラウンフィールド拡張の継続が原動力となっています。同地域の規制環境は「ファースト・トゥ・トライアル」への意欲を後押ししており、平均プロジェクト期間は欧州よりも短く抑えられています。アジア太平洋(APAC)地域の生産能力が稼働し始めるにつれ、北米が占める抗体薬物複合体(ADC)の受託製造市場シェアはわずかに低下する見込みですが、堅調な基礎需要を背景に、絶対的な売上高は増加するでしょう。
アジア太平洋地域は、地域別で最も高い14.04%のCAGRで推移する見込みです。サムスン・バイオロジクスの256 kL規模の第5プラントと、AGCバイオロジクスの横浜施設が、2026年までに合わせて350 kLの生産能力を追加し、これは世界の供給量の15%に相当します。人件費の低さと政府による支援策が競争力のある価格設定を支えており、コスト意識の高いスポンサーから後期臨床試験段階のプログラムを誘致しています。
欧州は、ドイツ、スイス、英国を筆頭に、2025年の売上高の28%を占めました。改訂されたAnnex 1規則により、クリーンルームへの設備投資が削減され、営業利益率が改善されましたが、ブレグジット後の申請規則の相違が複雑さを増しています。欧州の小規模経済国は、人件費が高く、研究開発(R&D)税額控除の制度がそれほど手厚くないため、他地域に後れを取っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- がん発症率の急増と対象患者層の拡大
- 大手製薬企業のバイオ医薬品製造の外部委託への転換
- オンコロジー以外の分野(自己免疫疾患、感染症)におけるADCの臨床パイプラインの拡大
- HPAPI製造施設における生産能力の制約が、プレミアム価格の要因となっています
- サイト特異的結合および連続流技術の登場により、技術移転の迅速化が可能に
- 規制の整合化により、複数拠点でのリリース試験が容易になっています
- 市場抑制要因
- 細胞毒性ペイロードの供給ボトルネックと有害物質の物流
- マルチモーダルな分析結果の開示要件による高い売上原価
- HPAPIにおける溶剤および廃棄物焼却に関する厳しい環境規制
- 第1世代ADCの特許切れにより、従来製品ラインの稼働率が鈍化しています
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ファイブフォース分析
- 新規参入業者の脅威
- 買い手の交渉力
- 供給企業の交渉力
- 代替品の脅威
- 競争企業間の敵対関係
第5章 市場規模と成長予測
- リンカータイプ別
- 切断可能型
- 酸分解性
- プロテアーゼ切断型
- ジスルフィド切断可能
- 非切断型
- 切断可能型
- 治療領域別
- 血液がん
- 多発性骨髄腫
- リンパ腫
- 固形がん
- 乳がん
- 肺
- 胃・消化器
- その他の適応症(自己免疫疾患、感染症)
- 血液がん
- フェーズ別
- 前臨床
- フェーズI
- フェーズII
- フェーズIII
- 商業
- サービスタイプ別
- プロセス/ 細胞株開発
- 分析、生物学的試験および品質管理(QC)
- cGMPコンジュゲーションおよびドラッグリンカーの製造
- 充填・仕上げおよび包装
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abzena
- AGC Biologics
- Ajinomoto Bio-Pharma Services
- Axplora(Novasep)
- Bora Biologics
- Cambrex Corp.
- CARBOGEN AMCIS
- Catalent Inc.
- Cerbios-Pharma SA
- Emergent BioSolutions
- Fujifilm Diosynth Biotechnologies
- Lonza Group
- Merck KGaA(MilliporeSigma)
- Oncotec Pharma Produktion
- Piramal Pharma Solutions
- Recipharm
- Samsung Biologics
- Sterling Pharma Solutions
- Thermo Fisher Scientific
- WuXi Biologics
第7章 市場機会と将来の展望



