


整形外科用ナビゲーションシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Orthopedic Navigation Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 108 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116317
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の整形外科用ナビゲーションシステム市場の規模は35億5,000万米ドルと推定されており、2025年の31億4,000万米ドルから成長し、2031年には65億5,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは13.06%となる見込みです。
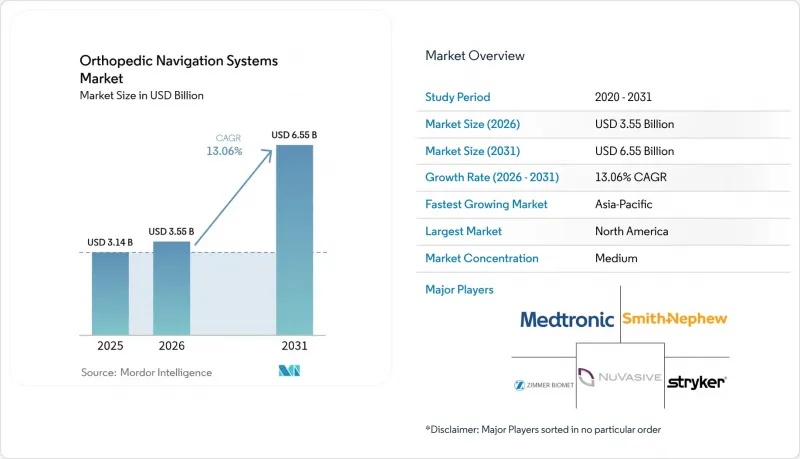
本レポートは、技術別(電磁式位置測定装置、光学式トラッキングなど)、用途別(膝関節手術、脊椎手術など)、エンドユーザー別(病院、外来手術センターなど)、および地域別(北米、欧州、アジア太平洋など)に分類されています。市場規模および予測は、金額(米ドル)で提示されています。
世界の整形外科用ナビゲーションシステム市場の動向と洞察
低侵襲整形外科手術の普及拡大
外科医は、組織への損傷を最小限に抑えつつ、サブミリメートル単位のインプラント精度が求められる小さな切開をますます好むようになっています。ナビゲーションは、3次元空間で器具を誘導することで支援を行い、人工膝関節全置換術において±2°以内の93%の整列精度を実現します。入院期間の短縮やリハビリテーションの早期化により、支払者の費用負担が軽減され、経済的なメリットが生まれます。透視機能を統合したシステムは、従来の方法と比較して放射線被ばくを91.8%さらに低減します。
ロボット支援手術プラットフォームの導入台数の拡大
すでにロボット技術を採用している病院では、既存のアームにナビゲーションソフトウェアを組み込み、包括的なエコシステムを構築しています。ストライカー社が間もなくリリースする「Mako 4」は、その適用範囲を股関節や膝関節から脊椎や肩関節へと拡大し、Q Guidanceモジュールを組み込むことで、画像とロボットのシームレスな同期を実現します。査読付き調査によると、ロボットナビゲーションは、キャリアの浅い外科医にとって股関節置換術の学習曲線を平坦化し、より早期にベテラン並みの精度を達成できることが示されています。
ナビゲーションプラットフォームの高い初期投資および1症例あたりのコスト
システムの価格は47万5,000米ドルから100万米ドル以上と幅広く、使い捨て消耗品は1症例あたり442~1,500米ドルの追加費用がかかります。保険償還額の不足により、医療機関が自費でアップグレードを余儀なくされるケースも少なくありません。一部のデータによると、ナビゲーションシステムによって1施設あたり17件の脊椎再手術を回避できれば、費用対効果が均衡するとのことです。低コストのハンドヘルド型モデルが登場し、中規模病院や外来手術センター(ASC)にとっての経済的障壁が徐々に緩和されつつあります。
セグメント分析
2025年、整形外科用ナビゲーションシステム市場において、光学式システムが42.02%のシェアを占めました。これは、大量に行われる人工膝関節置換術において、サブミリメートル級の精度を実現する、十分に検証済みのカメラアレイが採用されたためです。拡張現実(AR)および複合現実(MR)ソリューションは、現在このセグメントで最も高いCAGR17.85%を記録しています。これは、外科医の視野内にホログラフィックガイドを表示し、固定カメラにありがちな視線上の制約を取り除くヘッドマウントディスプレイの普及に後押しされています。脊椎手術においては、金属製の器具によって光学マーカーが遮られる場合があるため、電磁トラッカーが普及しつつあります。一方、即時画像診断が必要な外傷手術室では、蛍光透視に基づくガイダンスが依然として主流となっています。また、詳細なコントラストが求められる軟部組織を主とする腫瘍切除においては、MRI専用プラットフォームがニッチな市場を占めています。
既存企業がセンサー、GPU、クラウド分析を単一のパッケージに統合するにつれ、競合は激化しています。スミス・アンド・ネフュー社の「TESSA Spatial Surgery System」は、NVIDIAチップ上でリアルタイムに動作し、外部カメラを使用せずに前十字靭帯(ACL)再建手術をガイドしており、コンパクトなハイブリッドデバイスへの移行を示しています。独自のAIモジュールにより、術中スキャン画像から骨を自動セグメンテーションし、器具の経路を微調整することで、手作業の工程を削減できるようになりました。光学技術の信頼性はすでに実証されているため、各社は設置スペースの縮小、ケーブルの削減、ARの統合によって差別化を図っています。価格帯が低下するにつれ、整形外科用ナビゲーションシステム市場では、単一のモダリティが優位に立つというよりは、技術の重複が見られるようになるでしょう。
地域別分析
2025年の売上高のうち、北米が40.74%を占めました。これは、早期導入が進んでいること、複雑な関節におけるナビゲーションを償還する明確なCPTコードが存在すること、そして24時間365日の現場サポートを提供できるベンダーが存在することを反映しています。股関節および膝関節置換術がASC(外来手術センター)へ移行するにつれ、病院レベルの精度を再現するコンパクトなプラットフォームへの需要が高まっています。ASCが関節手術にナビゲーションプロトコルを導入した場合、病院の外来診療部門と比較して26%のコスト削減が確認されています。カナダも同様の傾向を示しており、データで検証された治療成果を奨励する州政府の助成プログラムが導入されています。一方、メキシコは国境を越えた医療機器の取引や民間病院の成長により恩恵を受けています。
欧州は次に大きな市場を形成しており、ドイツ、英国、フランスでは、アライメントの精度が高価なインプラントの耐久性を左右する場合、ナビゲーションを推奨する厳格なエビデンスに基づくガイドラインが採用されています。償還制度が多様であるため、導入状況にはばらつきが見られます。ドイツの公的保険はナビゲーション用ディスポーザブル製品をカバーしていますが、南部の市場では民間保険会社や自己負担モデルに依存しています。ベルリンのシャリテやオックスフォード大学病院などの学術拠点では、この技術を裏付ける堅実なレジストリを公表しており、欧州大陸全体の基準に影響を与えています。新興の中東欧諸国では現在、EUの復興基金を活用して整形外科部門の近代化が進められており、ナビゲーション技術を、高額な再手術を抑制する手段として捉えています。
アジア太平洋地域は最も急速に成長している地域であり、人口の高齢化と所得水準の上昇が相まって、2031年までにCAGR9.24%を記録すると見込まれています。インドの人工関節置換用インプラント市場はCAGR約25%で拡大していますが、関節置換術の選択肢に対する認知度が限られているため、当面の間、手術件数は伸び悩んでいます。中国での普及率は依然として低く、ナビゲーションやロボット技術を利用している股関節外科医はわずか8.31%にとどまっていますが、高度な医療を目標とする国家の5カ年計画により、利用率が向上すると予想されます。日本と韓国ではすでに成熟した保険償還制度が運用されており、一方、オーストラリアの全国関節レジストリは、ナビゲーションと再手術リスクの低減との関連性を実証しており、導入を後押ししています。東南アジア市場では、ハイテク手術を求める医療観光客が流入しており、民間病院は競争上の差別化要因としてナビゲーションへの投資を進めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低侵襲整形外科手術の普及が進んでいます
- ロボット支援手術プラットフォームの導入台数の拡大
- 術中ガイダンスのためのリアルタイム画像処理およびセンサーフュージョンの進展
- 高齢化社会における筋骨格系疾患の負担の増大
- ASC環境をターゲットとした、ハンドヘルド型およびピンレス型の低コストデバイス
- FDAのリアルワールド・エビデンス(RWE)プログラムが、市販後データの活用を加速させています
- 市場抑制要因
- ナビゲーション・プラットフォームの高い資本コストおよび1件あたりのコスト
- 外科チームにとっての急な学習曲線とワークフローの混乱
- 複数の地域における厳格な規制当局の承認手続きおよび医療機器のリコールリスク
- 完全統合型整形外科ロボットによる競合製品との食い合い
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 技術別
- 電磁式位置測定装置
- 光学式トラッキング
- 透視法に基づく
- MRIベース
- 拡張現実/複合現実システム
- その他の新興技術
- 用途別
- 膝関節手術
- 脊椎手術
- 股関節手術
- 肩および上肢
- 外傷およびスポーツ傷害
- その他の用途
- エンドユーザー別
- 病院
- 外来手術センター(ASCs)
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Stryker
- Zimmer Biomet
- Smith & Nephew
- Medtronic plc
- Brainlab
- NuVasive
- B. Braun SE
- Arthrex
- Siemens Healthineers
- MicroPort MedTech
- Exactech
- OrthAlign
- 7D Surgical
- Intellijoint Surgical
- Corin Group
- DePuy Synthes
- Joimax
- Globus Medical
- Karl Storz
- Scopis(Stryker)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 108 Pages
- 納期
- 2~3営業日