


静脈内鉄剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Intravenous Iron Drugs - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116307
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、静脈内投与用鉄製剤の市場規模は、2025年の33億1,000万米ドルから2026年には35億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR8.40%で推移し、2031年には53億7,000万米ドルに達すると予測されています。
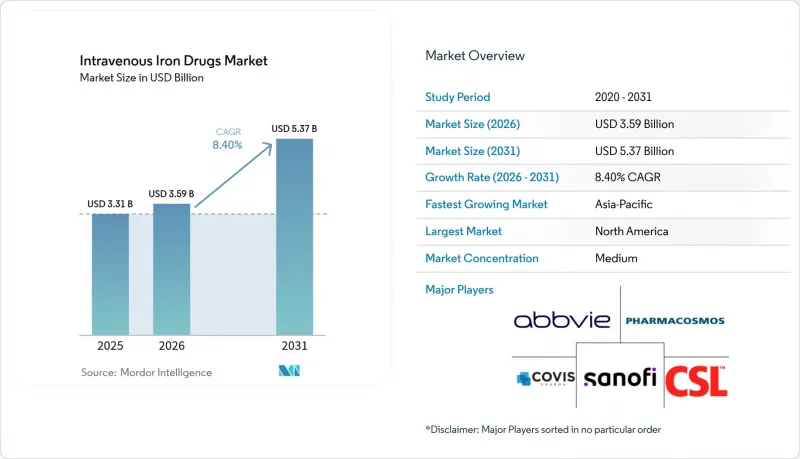
本レポートは、製品タイプ(カルボキシマルトース鉄製剤など)、適応症(慢性腎臓病、炎症性腸疾患など)、エンドユーザー(病院など)、流通チャネル(直接入札など)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の静脈内鉄製剤市場の動向と洞察
CKD、IBD、腫瘍学、心不全(HF)患者群における、世界の鉄欠乏性貧血の負担の増大
臨床監査によると、心不全(HF)患者の37~61%に鉄欠乏が認められており、メタ分析では、静脈内鉄製剤がプラセボと比較して心血管死を13%低下させることが確認されています。腎臓病の診療ガイドラインでは、透析患者の92%に対して定期的な鉄補充が義務付けられており、一方、慢性腎臓病(CKD)の有病率の増加が基礎的な需要を支えています。中国では、1990年以降、食事による鉄欠乏率が40.86%低下したにもかかわらず、依然として7,960万人の成人が鉄欠乏状態にあると報告されています。がんに伴う機能性鉄欠乏は、炎症によって腸管吸収が阻害されるため、さらなる需要増加要因となります。これら疾患群を総合すると、腎臓内科、循環器内科、腫瘍内科の各診療科において、長期的な需要の伸びが確保されます。
経口吸収率の低さや服薬遵守の難しさを克服するため、静脈内鉄剤への臨床的選好が高まっています
2024年に発表されたコンセンサスステートメントによると、駆出率低下型心不全において、経口鉄塩ではフェリチンの正常化や6分間歩行距離の改善がしばしば達成できないことが示されています。IRONMAN試験では、トランスフェリン飽和度が20%未満の患者において最大の効果が認められました。日本の実世界データ(632,200例)によると、投与12週時点で、カルボキシマルトース鉄製剤ではヘモグロビン値が3.20 g/dL上昇したのに対し、経口鉄剤では1.70 g/dLの上昇にとどまりました。胃腸障害による高い中止率が、処方医をさらに非経口療法へと傾かせ、慢性疾患患者群全体での需要を確固たるものにしています。
安全性に関する懸念(過敏症、低リン血症)が高用量製剤の普及を妨げている
カルボキシマルトース鉄は、FGF-23を上昇させることで、投与開始から5週間以内に70%以上の患者で低リン血症を引き起こし、心機能障害や骨折のリスクをもたらします。オランダのコホートデータ(2,468コース)では、65%の症例で補充投与量が不十分であり、持続的な貧血が認められており、臨床医が有害事象を軽減するために投与量を過少に設定することがあることを示唆しています。FDAのガイダンスでは、このクラス全体に対して点滴終了後30分間の経過観察が義務付けられており、診療所の業務フローを遅らせています。これらの安全上の懸念が相まって、一部の処方医は低用量または代替製剤を選択するようになり、最高濃度のSKUの短期的な普及に歯止めがかかっています。
セグメント分析
カルボキシマルトース鉄製剤は、2025年の売上高の44.78%を占め、CKD(慢性腎臓病)およびHF(心不全)のプロトコルにおける広範なエビデンスを背景に、静脈内鉄製剤市場で最大のシェアを確保しました。一方、イソマルトシド鉄製剤の静脈内鉄製剤市場規模は、処方医がその低リン血症リスクプロファイルを評価していることから、2031年までにCAGR10.14%を記録すると予測されています。PHOSPHARE-IBD試験の推計によると、デリソマルトースは5年間で点滴投与回数を1.64回削減し、患者1人あたり9,707ノルウェークローネのコスト削減につながるとされています。
安全性を重視した薬剤選定の傾向は続いています。スクロースは透析バンドルにおいて定着した使用実績がある一方、グルコン酸鉄(III)ナトリウムは、過敏症のニッチな症例に対応しています。フェルモキシトールのジェネリック医薬品の参入は、この薬剤クラス全体に価格面での影響を与え、保険適用薬剤リストの変更を引き起こしています。全体として、単なるブランド歴よりも、安全性、投与の利便性、およびコストといった差別化要因が、競合の軸を形作っています。
2025年には、CKDが売上高の51.62%を占め、これは血液透析プロトコルにおける必須の鉄分補給ニーズに支えられています。しかし、静脈内鉄製剤市場は今後、心不全(HF)へとますます軸足を移していくでしょう。この適応症のCAGR10.02%は、複合心血管エンドポイントが18%減少したことを示した画期的な臨床試験を反映しています。欧州における保険償還制度の改定により、外来での心不全に対する点滴投与が対象となり、対象患者層が拡大しています。
腫瘍学、炎症性腸疾患(IBD)、産科の各セグメントでは、経口療法に反応しない機能性鉄欠乏が認識されるにつれて、販売数量が増加しています。減量手術におけるトランスフェリン飽和度の精密スクリーニングも、需要をさらに押し上げています。適応症の構成は多様化を続けており、従来の腎臓学分野にとどまらず、より均等に成長が分散しています。
地域別分析
2025年、北米は世界売上高の42.05%を占め、ガイドラインに基づく採用拡大と非経口鉄剤の広範な保険適用に支えられています。インディペンデンス・ブルー・クロスの「ステップ・エディット」規則は、コスト監視の強化を示す一例ですが、CMS(米国医療保険センター)による保険給付額の引き上げにより、透析チャネルの販売量は確保されています。成熟したインフラが安定した需要を支えていますが、対象となる慢性腎臓病(CKD)患者群がほぼ完全な浸透率に近づくにつれ、販売数量の伸びは横ばい傾向にあります。
アジア太平洋地域は、2031年までにCAGR9.42%と最も高い伸びを記録すると予測されており、その原動力となっているのは、中国における数量連動型調達制度です。これにより、価格は42%引き下げられ、一方で使用量は49%増加しました。CSL Vifor-Freseniusのような合弁企業は2,000以上の第3級病院をターゲットとしており、インドの「Anemia Mukt Bharat」プログラムは診断格差の解消を目指しています。価格の負担可能性は依然として上限要因となっていますが、経済成長と保険適用範囲の拡大が、利用の増加を支えています。
欧州では、確立された腎臓病治療プロトコルや心不全(HF)ガイドラインの整合性が功を奏しています。しかし、ジェネリック医薬品の高い普及率や医療技術評価(HTA)による厳格な審査が、価格上昇を抑制しています。公正な競合に対する規制当局の注視(EUによる誹謗中傷的表現に関する調査が示す通り)により、多様な分子の供給が確保されています。中東・アフリカおよび南米では、民間保険会社や公的医療基金が、貧血の迅速な是正による生産性の向上を認識するにつれ、導入は初期段階ながら加速しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- CKD、IBD、がん、心不全の患者集団における、世界の鉄欠乏性貧血の負担の増大
- 経口吸収率の低さや服薬遵守の難しさを克服するため、静脈内鉄剤に対する臨床的な選好が高まっています
- 世界の外来点滴センターおよび透析ネットワークの急速な拡大
- CKDおよび心不全における第一選択療法としての静脈内鉄剤を推奨する、改訂版国際ガイドライン
- 治療の通院回数と費用を削減する高用量・急速注入型複合製剤の導入
- 新興市場におけるヘルスケア費の増加が、非経口療法へのアクセス向上につながっています
- 市場抑制要因
- 安全性に関する懸念(過敏症、低リン血症)が、高用量製剤の普及を制限しています
- ジェネリック医薬品との競合激化が、成熟した分子における価格下落を招いています
- 主要市場における透析以外の適応症に対する償還の不確実性
- 資源の乏しい地域におけるコールドチェーンおよび輸液インフラの不足
- 規制展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- カルボキシマルトース鉄
- 鉄スクロース
- 静脈内投与用フェルモキシトール
- グルコン酸鉄ナトリウム複合体
- アイアン・イソマルトサイド1000
- その他の製品タイプ
- 適応症別
- 慢性腎臓病(透析および非透析)
- 炎症性腸疾患
- がんおよび化学療法による貧血
- 産婦人科(妊娠関連貧血)
- 鉄欠乏性心不全
- 肥満・消化器外科
- その他適応症
- エンドユーザー別
- 病院(入院患者)
- 外来点滴・腫瘍治療センター
- 透析センター
- その他のエンドユーザー
- 流通チャネル別
- 直接入札/ 機関向け販売
- 病院薬局
- オンライン薬局および専門薬局
- 専属透析サービス事業者
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- CSL Limited(Vifor Pharma Management Ltd.)
- Daiichi Sankyo Company, Ltd.
- Sanofi S.A.
- Pharmacosmos A/S
- Shield Therapeutics plc
- Covis Pharma GmbH(AMAG Pharmaceuticals, Inc)
- Akebia Therapeutics Inc.(Keryx/AMAG)
- Rockwell Medical Inc.
- Pfizer Inc.
- Zydus Lifesciences Ltd.
- Fresenius Kabi AG
- Dr. Reddy's Laboratories Ltd.
- Emcure Pharmaceuticals Ltd.
- Teva Pharmaceutical Industries Ltd.
- Nichi-Iko Pharmaceutical Co. Ltd.
- Lupin Ltd.
- FDC Ltd.
- Hikma Pharmaceuticals plc