


宇宙着陸機および探査車:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Space Lander And Rover - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116276
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、宇宙着陸機および探査車の市場規模は、2025年の10億1,000万米ドルから2026年には10億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.43%で推移し、2031年までに14億7,000万米ドルに達すると予測されています。
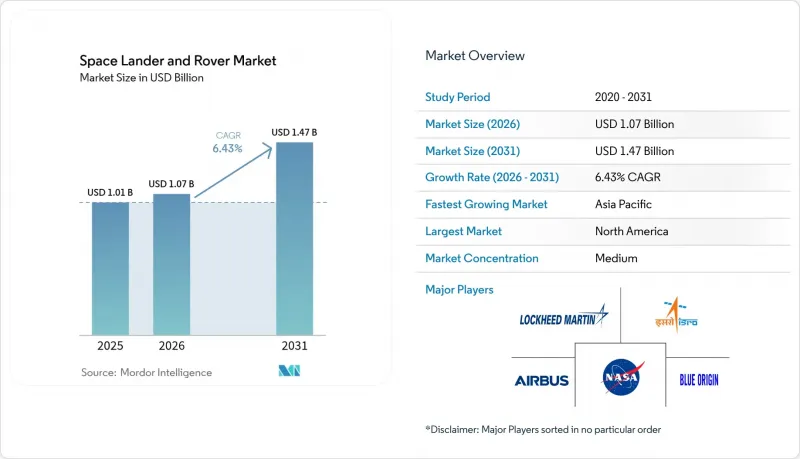
本レポートは、探査対象天体(月、火星、小惑星、彗星などほか)、プラットフォームの質量クラス(マイクロ、小型、その他)、移動方式(車輪式ローバー、ホッパー型着陸機、その他)、動力源(太陽光、燃料電池、その他)、エンドユーザー(政府宇宙機関、防衛機関、その他)、および地域(北米、欧州、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の宇宙着陸機および探査車市場の動向と洞察
世界的に協調された月探査イニシアチブの拡大
47カ国が「アルテミス協定」に署名し、月面での行動規範を標準化するとともに、複数の利害関係者にサービスを提供する相互運用可能なローバーの実現を可能にしました。中国は、2030年までに「嫦娥7号」および「嫦娥8号」と連携して宇宙飛行士を月面へ送り込むことを目指しており、これに伴い、探査機の需要を倍増させる並行インフラの構築を進めています。ISROとJAXAによるLUPEXミッションは、予算を統合することで、いずれの機関も単独では展開できない250kgクラスのローバーを実現できることを示しています。ESAの「ヘラクレス」構想は、月ゲートウェイを拠点として展開され、堅牢な自律走行車両を必要とする複数機関間の物資輸送を追加します。こうした連携により、調達形態は特注の一回限りの機体から、多様なペイロードに適したモジュール式の機体群へと移行しています。
拡大する惑星科学への投資とミッションのパイプライン
NASAの惑星科学予算は年間30億米ドルを超え、ESAは2030年までの探査のために27億ユーロ(31億9,000万米ドル)を確保しています。現在、充実したミッション計画には、1回あたり3億米ドルの低コスト火星ミッション、2025年の中国の小惑星サンプルリターンミッション「天問2号」、2028年のESAによるアポフィス探査ミッション「ラムセス」、そして日本の火星の衛星探査ミッション「MMX」などが含まれています。商業月面ペイロードサービスプログラムでは、民間着陸機企業に対し26億米ドルの固定価格契約が提供されており、個々のペイロードに合わせて容易にカスタマイズ可能な標準化されたローバーフレームの開発が促進されています。継続的な打ち上げにより生産ラインが安定し、学習曲線が短縮されることで、宇宙着陸機および探査車市場が牽引されています。
高騰する研究開発費と頻繁なスケジュール遅延
NASAの「火星サンプルリターン」プログラムは110億米ドル規模に拡大しましたが、現在は打ち上げ日が未定となっています。ESAの「エクソマーズ」ローバーは、ロシア製のハードウェアを失ったことを受け、計画範囲が見直され、スケジュールに数年分の遅れが生じました。高度な自律性、放射線遮蔽、深部掘削システムは認定のハードルを高くしていますが、中小企業は惑星探査機向けの認証要件を過小評価しがちです。コスト超過により、各機関は飛行機会を削減せざるを得ず、宇宙着陸機および探査車市場の潜在的な利益が抑制されています。
セグメント分析
2025年、月探査プログラムは宇宙着陸機および探査車市場のシェアの45.62%を占めました。「アルテミス」計画による月面探査の継続、「嫦娥(チャンエ)」計画による物資輸送、および商業ペイロードの配送が、支出の基盤となっています。しかし、小天体のサンプル採取が科学や資源評価に貢献するにつれ、小惑星および彗星プロジェクトは2031年までに10.21%という最も高いCAGRで推移する見込みです。火星探査ミッションは、「パーサヴィアランス」や2028年の「エクソマーズ」着陸機により堅調に推移する一方、エンケラドゥス探査ローバーなどの太陽系外縁部探査構想が各宇宙機関のロードマップに登場しています。探査対象天体の範囲が広がることで、宇宙着陸機および探査車市場は多様化し、その長期的な安定性が支えられています。
惑星防衛への関心の高まりも、組成や内部構造をマッピングする小惑星ローバーの開発を後押ししています。「OSIRIS-REx」のサンプルリターンミッションの成功は、さらなる偵察機の開発を促進しています。原子力推進技術と自律技術の成熟に伴い、エウロパやエンケラドスへの到達が可能となり、新たな熱設計が求められる氷の衛星環境へと対象市場が拡大しています。
中型探査機は2025年の売上高の31.02%を占め、ペイロード容量と打ち上げコストのバランスを取っています。「パーサヴィアランス」は、その耐久性と実験室レベルの計測機器を体現する例です。一方、マイクロプラットフォームは、小型化されたセンサーと相乗りによる打ち上げを活用することで、CAGR8.39%を記録しています。100kg未満のローバーの群れは冗長性と広範な地形カバレッジを提供し、ミッションのアーキテクチャを分散型ネットワークへと再構築しています。
小型および重量級のカテゴリーは、ニッチな役割を担っています。小型システムは着陸地点の偵察を行い、重量級のフラッグシップ機は深部掘削装置やISRU(現地資源利用)リアクターを搭載します。しかし、軽量合金の進歩により、かつては800kg級の機体に限定されていた任務も、200kg級の機体で遂行できるようになりつつあります。この変化により、ミッション全体のコストが削減され、宇宙着陸機やローバー市場に参入する事業者の層が広がります。
地域別分析
北米は、NASAの30億米ドルを超える惑星科学予算と、主要請負業者が密集していることから、2025年の売上高の32.44%を占めています。統合されたサプライチェーン、試験場、そして明確な規制により、開発サイクルが短縮されています。SpaceXの「スターシップ」、ブルーオリジンの「ニューグレン」、ULAの「バルカン」は運搬能力を向上させ、より重量のあるローバーや集約されたペイロードクラスの実現を可能にし、プログラムの選択肢を広げています。
欧州は、ESAの27億ユーロ(31億9,000万米ドル)に上る探査予算と、2028年に予定されている「エクソマーズ」の打ち上げを背景に、第2位の地位を確保しています。エアバス、タレス・アレニア・スペース、OHBが、推進システム、航空電子機器、構造体を供給しています。この地域は、科学的な厳密さと持続可能性の目標を融合させ、再利用可能な着陸機ステージや低汚染のサンプリング機器の開発を加速させています。機関間の連携は依然として欧州の特徴であり、カナダや日本を巻き込んでコストと専門知識を共有しています。
アジア太平洋地域は、8.27%という最も高いCAGRを記録しています。中国の2種類のロケットによる打ち上げペースは、「嫦娥(チャンエ)」および「天問(ティエンウェン)」ミッションを支えており、2030年に予定されている有人月面着陸計画は、大型月面ローバーの調達を後押ししています。インドのISROは、「チャンドラヤーン」計画のノウハウを活かし、JAXAと共同で「LUPEX」ドリルローバーを開発しており、日本のMMXミッションは、複数の天体への到達可能性を示しています。新興の宇宙スタートアップ企業がコスト効率の高いコンポーネントを提供し、宇宙着陸機および探査車市場の供給構造を再構築しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界的に連携した月探査イニシアチブの拡大
- 惑星科学への投資拡大と今後のミッション計画
- 超軽量探査車用材料における技術的進歩
- 現場資源利用(ISRU)実証ミッションの加速
- 商用ペイロードのスポンサーシップおよびライドシェアモデルの台頭
- 自律走行による地形ナビゲーションおよび障害物回避に対する需要の高まり
- 市場抑制要因
- 研究開発費の増大と頻繁なスケジュール遅延
- 惑星への打ち上げ可能期間および打ち上げ能力の制限
- 厳格な惑星保護および生物汚染に関するコンプライアンス
- 過酷な環境における熱・放射線遮蔽の課題
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 探査対象天体別
- 月
- 火星
- 小惑星および彗星
- その他
- プラットフォームの質量クラス別
- マイクロ
- 小型
- 中型
- 大型
- 移動方式別
- 車輪式探査車
- ホッパー型着陸機
- 歩行型探査車
- 履帯式探査車
- ハイブリッドモビリティプラットフォーム
- 動力源別
- 太陽光
- 放射性同位体熱電発電機
- 燃料電池
- バッテリーのみ
- エンドユーザー別
- 政府宇宙機関
- 民間宇宙企業
- 研究機関および大学
- 防衛機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- National Aeronautics & Space Administration(NASA)
- China Aerospace Science and Technology Corporation(CASC)
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Airbus SE
- ROSCOSMOS
- Canadian Space Agency
- Blue Origin Enterprises, L.P.
- Indian Space Research Organisation(ISRO)
- Japan Aerospace Exploration Agency(JAXA)
- ispace, Inc.
- Spacebit
- ASTROBOTIC TECHNOLOGY, INC.
- Space Exploration Technologies Corp.
- Intuitive Machines, LLC
- Thales Alenia Space
- Moon Express Inc.
- Firefly Aerospace Inc.
- Dynetics(Leidos, Inc.)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


