


非ステロイド性抗炎症薬(NSAIDs):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Non-steroidal Anti-Inflammatory Drugs (NSAIDs) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116146
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、NSAIDsの市場規模は2025年に241億1,000万米ドルと評価され、2026年の254億8,000万米ドルから2031年までに335億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.67%となる見込みです。
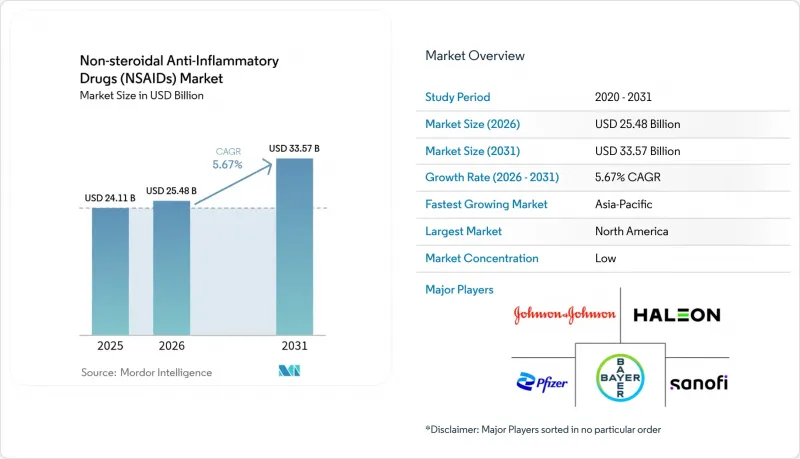
本レポートでは、業界を投与経路(経口、非経口など)、薬剤クラス別(非選択的COX阻害薬、COX-2選択的阻害薬)、適応症(関節炎、片頭痛・頭痛など)、流通チャネル(病院薬局、小売薬局など)、および地域(北米、欧州、アジア太平洋など)ごとに分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界の非ステロイド性抗炎症薬(NSAIDs)市場の動向と洞察
世界的に高まる慢性疼痛および炎症性疾患の負担
慢性疼痛は世界中で1億人以上の成人に影響を及ぼしており、変形性関節症の有病率は2050年までに急激に上昇すると見込まれており、抗炎症薬に対する構造的なニーズが高まっています。新興国における診断能力の向上により患者層が拡大する一方で、各国政府は慢性疼痛を独立した疾患として位置づけ、長期にわたるNSAID療法の保険適用を支援しています。未治療の痛みによる労働生産性の低下も、保険適用範囲の拡大を正当化する要因となっています。その結果、NSAIDs市場は景気循環を超えた安定した需要基盤を確保しています。
オピオイドやアセトアミノフェンに対するNSAIDの選好
臨床試験によると、イブプロフェンとアセトアミノフェンの併用療法は、依存症のリスクを一切伴わずに、ヒドロコドンと同等の鎮痛効果を発揮することが示されています。現在、米国およびEUの処方ガイドラインでは、非オピオイド系薬剤を第一選択療法とするよう推奨しており、これがNSAIDsの保険適用薬リストへの掲載を後押ししています。これらの製品は炎症の治療効果も併せ持つため、関節炎やスポーツ障害においてはアセトアミノフェンよりも優れた効果を発揮します。保険者側も、オピオイドの誤用による費用と比較してコスト削減効果を認識しており、これがガイドラインの採用を後押ししています。この変化により、NSAIDs市場は中等度の疼痛管理の基盤としての地位を確立しつつあります。
消化器系および心血管系の有害事象が規制当局による警告を招く
現在、FDAおよび欧州医薬品庁(EMA)は、心血管系、消化器系、および稀な皮膚疾患に関する事象を網羅したボックス警告の記載を義務付けています。縦断的コホート解析によると、強直性脊椎炎における高用量のNSAID投与は、虚血性心疾患および脳卒中のリスクを高めます。臨床医は患者のスクリーニングをより厳格に行い、投与期間を制限しているため、処方量は減少しています。モニタリングの強化により治療費が膨らみ、根強い需要があるにもかかわらず、NSAID市場に重くのしかかっています。
セグメント分析
2025年、経口製剤は医師の慣れ親しんだ治療法であることや患者の利便性から、NSAID市場規模の55.92%を占め続けました。しかし、リスク回避的な処方医が変形性関節症や軟部組織損傷に対して局所療法を推奨する傾向にあることから、外用製剤はCAGR6.18%で伸びています。先進的なハイドロゲルは、消化器系や心血管系の有害事象を増加させることなく、経口製剤と同等の有効性を発揮するようになりました。
固定用量配合パッチには、最大12時間にわたり放出を持続させる浸透促進剤が配合されており、投与頻度を減らし、服薬遵守率を向上させています。規制当局のガイダンスでは、合併症を有する高齢者に対する外用NSAIDsの使用が推奨されています。その結果、各メーカーはNSAIDs市場における需要の増加分を獲得するため、ジェルやスプレーの生産能力を拡大しています。
2025年時点では、非選択的阻害剤が、コスト面や幅広い適応症の記載を背景に、NSAIDs市場規模の61.77%という最大のシェアを維持しました。COX-2阻害剤は、新たなエビデンスにより心血管リスクの評価が精緻化され、消化管保護効果が強調されるにつれ、CAGR6.32%で拡大しています。新興の候補薬は、選択性比と半減期を最適化し、治療窓を広げようとしています。
開発中の製品群は、デュアルターゲット阻害も目指しており、プロスタグランジンとロイコトリエンの経路を同時に調節することで、副作用を軽減しながら炎症に対処します。後期臨床試験でその有効性が確認されれば、非選択型薬剤の優位性は低下し、NSAIDs市場における薬剤クラス別の収益構成が再編される可能性があります。
地域別分析
北米は2025年に売上高の41.35%を占めました。これは、高いヘルスケア支出と、NSAIDの処方を優先するオピオイド代替政策に支えられたものです。規制の枠組みは堅固であり、保険会社は費用対効果の高いジェネリック医薬品を推進しているため、NSAID市場のこの地域では安定性と価格圧力の両方が生じています。
アジア太平洋地域は、人口の高齢化と、手頃な価格の鎮痛剤を求める中産階級の消費者が増加していることから、2031年までに6.29%という最も高いCAGRで推移する見込みです。現地の製造業者は生産規模を拡大しており、各国政府は必須のNSAIDsを保険適用リストに組み入れることで、アクセス拡大を加速させています。OTC(一般用医薬品)の使用は広く普及していますが、一人当たりの受診回数は増加しており、関節炎や片頭痛と診断された症例が、より多く正式な医療ケアの対象となっています。
欧州では、国民皆保険制度を基盤として依然として大きな市場規模を維持していますが、欧州医薬品庁(EMA)による厳格な評価により新製品の発売が遅れ、医薬品安全性監視が重視されています。中東・アフリカ、南米の新興地域では、インフラの整備が進むにつれて勢いを増しています。多国籍企業は、国内の販売代理店と提携して規制上の微妙な差異や経済変動に対応しつつ、世界のNSAIDs市場における追加的な需要を開拓しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疼痛および炎症性疾患による世界の負担の増加
- オピオイドやアセトアミノフェンよりもNSAIDsが好まれる傾向
- 市販薬の入手可能性の拡大とセルフメディケーション文化の浸透
- 胃腸への安全性を向上させる定量配合外用ゲルの登場
- AIを活用した薬剤の再利用が、低コストの製剤改良を加速させています
- 特定の治療分野における用途の拡大
- 市場抑制要因
- 規制当局による警告を引き起こしている消化器系および心血管系の有害事象
- ブロックバスターブランドの特許切れと価格下落
- ヘルスケアの費用増加圧力とジェネリック医薬品との競合
- 薬物相互作用や禁忌に関する認識の高まり
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 投与経路別
- 経口
- 非経口
- 外用
- その他
- 薬剤クラス別
- 非選択的COX阻害薬
- COX-2選択的阻害剤
- 用途別
- 関節炎
- 片頭痛および頭痛
- 眼科疾患
- 発熱・インフルエンザ
- 月経困難症
- その他
- 流通チャネル別
- 病院薬局
- 小売薬局
- Eコマース
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Pfizer Inc.
- Bayer AG
- Johnson & Johnson(McNeil)
- Haleon plc
- Reckitt Benckiser Group plc
- Sanofi SA
- Horizon Therapeutics plc
- Sun Pharmaceutical Industries Ltd
- Assertio Holdings Inc.
- Perrigo Company plc
- Iroko Pharmaceuticals Inc.
- Viatris Inc.
- Novartis AG
- Dr. Reddy's Laboratories Ltd
- Teva Pharmaceutical Industries Ltd
- Boehringer Ingelheim GmbH
- AbbVie Inc.
- Endo International plc
- Hikma Pharmaceuticals plc
- Orion Corporation
第7章 市場機会と将来の展望



