


モノクローナル抗体:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Monoclonal Antibodies - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116123
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、モノクローナル抗体市場の規模は2025年に2,866億5,000万米ドルと評価され、2026年の3,238億9,000万米ドルから2031年までに5,961億2,000万米ドルに達すると推定されており、予測期間(2026~2031年)におけるCAGRは12.99%となる見込みです。
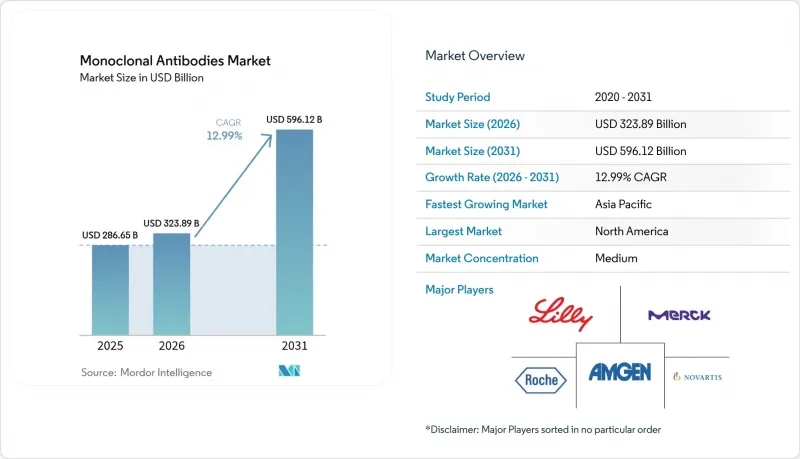
本レポートでは、産業を生産方法(インビボ、インビトロ)、供給源(ヒト、ヒト化、キメラ、マウス)、適応症(腫瘍学、自己免疫疾患、その他)、エンドユーザー(病院、学術研究機関、その他)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界のモノクローナル抗体市場の動向と洞察
抗体工学プラットフォームにおける技術の進歩
高性能マイクロ流体技術と単一B細胞スクリーニングにより、創薬サイクルが数ヶ月から数週間に短縮され、開発者は希少な高親和性クローンを高精度で特定できるようになりました。Samsungバイオロジクスが2024年に発売した「S-HiCon」プラットフォームにより、200mg/mLを超える液剤製剤が可能となり、皮下投与における粘度や安定性の障壁が解消されました。現在、部位特異的結合技術が抗体薬剤複合体(ADC)のパイプラインを主導しており、バッチ間のばらつきを低減し、規制当局による審査を円滑化しています。2024年時点で、すでに14タイプの二重特異性抗体が世界各国で承認されています。こうした拡大性が高く標準化されたツールキットにより、プラットフォームへの投資を複数のプログラムで償却できるCDMO(受託開発・製造機関)に交渉上の優位性が移り、大規模製造業者に競争上の優位性が傾いています。
世界的に増加するがん・慢性疾患の罹患率
2050年までに世界のがん患者数が77%増加すると予測されており、自己免疫疾患の診断件数も急増しているため、治療への需要は堅調に推移しています。チェックポイント阻害剤は、この融合を如実に示しています。腫瘍学で得られた作用機序に関する知見が自己免疫疾患の治療プロトコルへと応用され、開発期間の短縮と対象患者層の拡大につながっています。モノクローナル抗体は、独立系生物製剤として、またADC(抗体薬剤複合体)における精密な有効成分の運搬体として、二重の役割を果たしており、さまざまな疾患群においてその不可欠性がさらに強まっています。北米、欧州、アジア太平洋の人口の高齢化は、有病率をさらに高め、治療需要の持続的な拡大を確実なものにしています。
高額な治療費・製造コスト
2024年、専門生物製剤の発売時価格の中央値は1コースあたり30万米ドルに達し、支払者の予算を圧迫しています。費用対効果の研究によると、エクリズマブがQALYの閾値を満たすには93%の値引きが必要であり、手頃な価格への格差が浮き彫りになっています。複雑なADCの封じ込め、広範な品質管理(QC)プロトコル、プロテインA樹脂の費用は、シングルユース型バイオリアクタの導入にもかかわらず、高いコスト基盤を維持しています。チリではリツキシマブのバイオシミラーにより年間20万8,553米ドルの節約効果が得られましたが、米国では導入が遅れており、価格圧縮によるメリットが薄れています。
セグメント分析
2025年時点で、インビトロシステムはモノクローナル抗体市場の54.68%を占めており、2031年までCAGR13.95%で拡大する見込みです。このセグメントの生産性における優位性が、2025年の売上高における優位性を支えており、チャイニーズハムスター卵巣細胞株により力価が11.5G/Lを超え、フェッドバッチ法による生産量が3倍に増加しています。連続灌流と多カラムクロマトグラフィーにより、プロテインA樹脂の使用量が40%削減され、原料コストを削減しつつ、回収率を87%まで向上させています。インビトロプラットフォーム用のモノクローナル抗体市場の規模は、韓国と中国におけるCDMO生産能力の拡大と歩調を合わせて拡大すると予測されています。
ウイルスベクタや糖鎖改変を施したIn Vivo法は現在、特異的な翻訳後修飾パターンを必要とするニッチな用途に限定されています。シングルユースのベンチトップシステムが普及するにつれ、小規模なバイオテクノロジー企業も資本負担の少ない製造手段を利用できるようになり、モノクローナル抗体市場のアウトソーシング傾向がさらに強まっています。上流・下流プロセスの連続フローを統合したCDMOは、大規模な設備改修を行うことなく、標準IgGと複雑なADCの生産を柔軟に切り替えることが可能です。この柔軟性という強みが、パイプラインを豊富に保有するスポンサー企業を惹きつけています。
2025年においても、ヒト抗体は売上高シェアの59.02%を維持しましたが、ヒューマナイズド構造体は、優れた免疫原性プロファイルに支えられ、CAGR 18.02%で急速に拡大しています。ファージディスプレイ、イーストディスプレイ、トランスジェニックマウスといったプラットフォームが融合し、抗薬剤抗体を回避する準生殖細胞系列配列の生成が可能になっており、これは慢性投与レジメンにおいて極めて重要です。モノクローナル抗体市場のシェアトップは依然として完全ヒト型製品が占めていますが、自己免疫疾患のパイプライン拡大に伴い、ヒト化変異体に起因するモノクローナル抗体市場の規模は急激に拡大すると予測されています。
現在、計算機を用いたエピトープスクリーニングにより、IND申請前に免疫原性のホットスポットを特定できるようになり、反復的な再設計サイクルが短縮されています。特に後期段階の腫瘍学臨床検査において、忍容性よりもスピードが優先される場面では、キメラ形態が依然として採用されています。しかし、多様なヒト重鎖と軽鎖を産生できる第3世代のトランスジェニックマウスの登場により、その差は縮まりつつあり、将来的にヒューマナイズド製剤の市場シェアを脅かす存在となると考えられます。
地域別分析
北米は、密集したイノベーションハブ、手厚い保険適用範囲、迅速承認に向けた支援的な規制環境に支えられ、2025年の売上高の40.62%を占めました。同地域におけるPHEMCE(公衆衛生緊急事態対応法)による複数年にわたる予算配分は、抗体製剤に対する基礎的な需要を保証しており、カナダの「健康緊急事態対応プログラム」は国内の急増需要への対応能力をさらに強化しています。しかし、「ステララ」と「プロリア/Xゲバ」の独占権失効が迫っていることから、バイオシミラーをめぐる競争の激化が予想され、価値による契約や実世界データ(RWE)の要件への転換が促されています。医療技術評価(HTA)による精査はすでに処方薬リストへの採用に影響を与えており、メーカーを差別化価格設定へと誘導しています。
アジア太平洋は、予測CAGR 13.11%と最も急速な成長を遂げています。生産能力の優位性が決定的な要因となります。Samsungバイオロジクスは2025年4月までに総生産量を784kLに拡大する見込みであり、ウーシーバイオロジクスの206億米ドルに上る受注残高は、世界中のスポンサー企業からの信頼を物語っています。中国、韓国、シンガポールの施策立案者は、税制優遇措置とGMP承認の迅速化を組み合わせ、欧米のバイオテクノロジー企業から開発パイプラインの資産を誘致しています。しかし、地域内の工場への過度な依存は、地政学的と物流上の脆弱性をもたらしており、北米や欧州ではデュアルソーシングやニアショアリング戦略に関する議論が活発化しています。
欧州は、根強い製薬クラスターと洗練された規制当局のおかげで、依然としてイノベーションの重鎮としての地位を維持しています。バイオシミラーの採用率は米国を上回っており、価格競争を激化させている一方で、承認プロセスの予測可能性も裏付けています。皮下投与の革新は、同地域のコスト抑制という理念と合致しています。ロシュ社の「フェスゴ」の採用データによると、調査対象患者の91%が在宅投与を好んでおり、成果連動型報酬制度を後押ししています。ラテンアメリカ、中東・アフリカの新興市場では、各国の予防接種プログラムやがん治療プログラムが成熟するにつれて数量が増加していますが、償還制限により短期的な市場浸透には限界があります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 抗体工学プラットフォームにおける技術の進歩
- 世界的に増加するがん・慢性疾患の罹患率
- モノクローナル抗体(mAb)の研究開発に対する政府ベンチャーキャピタル(VC)からの資金提供の拡大
- AIを活用した新規抗体設計による創薬サイクルの加速
- 高性能なシングルユースADCバイオリアクタに対する需要
- パンデミックに備えた備蓄の取り組み
- 市場抑制要因
- 高額な治療費・製造コスト
- 特許満了バイオシミラーによる価格圧力
- 細胞・遺伝子治療との競合によるバイオ製造能力の逼迫
- HTAによる実臨床での費用対効果を理由とした償還の遅れ
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 生産方法別
- インビトロ
- インビボ
- 供給源別
- ヒト
- ヒト化
- キメラ
- マウス
- 適応症別
- 腫瘍学
- 自己免疫疾患
- 感染症
- 炎症性疾患
- その他の適応症
- エンドユーザー別
- 病院
- 学術研究機関
- 専門医療・外来診療センター
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AbbVie Inc.
- Amgen Inc.
- AstraZeneca PLC
- BeiGene Ltd.
- Bristol Myers Squibb Co.
- Eli Lilly and Company
- F. Hoffmann-La Roche Ltd.
- GSK plc
- Johnson & Johnson(Janssen)
- Merck & Co., Inc.
- Novartis AG
- Pfizer Inc.
- Regeneron Pharmaceuticals Inc.
- Sanofi SA
- Seagen Inc.
- Samsung Bioepis Co. Ltd.
- Sinopharm Group Co. Ltd.
- Thermo Fisher Scientific Inc.
- WuXi Biologics
- Zai Lab Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日

