


油圧作動油:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Hydraulic Fluid - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116106
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、油圧作動油の市場規模は2025年に17億6,000万リットルと評価され、2026年の18億4,000万リットルから2031年までに22億7,000万リットルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.32%となる見込みです。
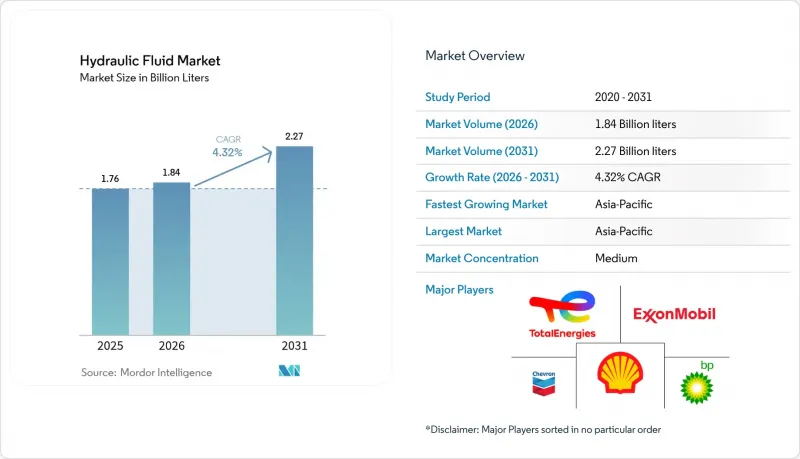
本レポートは、基油タイプ(鉱物油、合成油など)、用途(移動式油圧システムおよび産業用/据え置き型油圧システム)、エンドユーザー産業(自動車、その他の輸送機器、重機など)、地域(アジア太平洋、北米など)ごとに分類されています。市場予測は数量(リットル)ベースで提示されています。
世界の作動油市場の動向と洞察
建設および鉱業活動の拡大
建設機械は油圧機器の使用量の76%を占めており、したがって油圧作動油の消費を牽引しています。中国の「一帯一路」構想やインドの「国家インフラ計画」に基づく堅調なインフラ整備は、掘削機、ローダー、クレーンの持続的な購入につながっており、これらは高温、粉塵、および長時間の稼働サイクルに対応できる高品質な油圧作動油を必要としています。米国における地下鉱業における安全規制では、MSHA(鉱山安全衛生局)承認の難燃性作動油の使用が義務付けられており、これによりリン酸エステル系および水・グリコール混合作動油の需要が押し上げられています。パンデミック後のメガプロジェクトの回復に加え、都市化や資源採掘の進展が相まって、作動油市場には持続的な追い風となっています。
自動車およびEV生産の拡大が、高度な油圧システムの需要を後押し
電気自動車の組立ラインでは、依然として高出力の油圧プレスやバッテリーパックの搬送装置が使用されています。これらの工程では、優れた電気絶縁性と熱安定性を備えた作動油が必要とされており、水系や低熱伝導性のエステル系作動油といった、新たな配合技術の開発が進められています。トタルエナジーズは最近、EVの冷却ループ向けの水系潤滑油を発売しました。これは、流体サプライヤーが新しい駆動系アーキテクチャに合わせて事業戦略を見直していることを示しています。ステア・バイ・ワイヤやブレーキ・バイ・ワイヤの導入により、従来の自動車用流体の使用量は減少していますが、EVバッテリー生産、ギガプレス、ホワイトボディ製造における新たな機会が、その減少分を相殺しています。
原油価格の変動が鉱物油系流体のコストに影響
基油価格は原油価格の変動に連動します。OPEC+による生産調整は、グループIIおよびグループIIIの原料価格に波及し、大量の作動油在庫に依存するエンドユーザーにとって予算編成上の頭痛の種となっています。製油所の操業停止や地政学的緊張によって引き起こされる供給の混乱は、固定価格の供給契約の下で事業を行うブレンド業者にとって、利益率を急速に圧迫する可能性があります。鉱物油は販売総量のほぼ半分を占めているため、価格の高騰は作動油市場全体に波及し、短期的な需要の先送りを招く恐れがあります。
セグメント分析
2025年、鉱物油は油圧作動油市場の48.81%を占めており、その地位は優れたコストパフォーマンスと幅広いOEM承認によって支えられています。バイオベース製品は、シェアが1桁台半ばにとどまっているもの、エンドユーザーが持続可能性認証を追求し、規制当局が流出防止規則を強化するにつれて、5.03%という最も高いCAGRで推移すると予測されています。生分解性という特性が環境規制と合致することから、農業および海事分野におけるバイオベースグレードの作動油市場規模は著しく拡大すると予想されます。バイオエステルにはかつて酸化リスクがあり、その採用が制限されていましたが、現在では最新の酸化防止剤パッケージにより作動油の寿命が延長されています。これは、スラッジの形成に対処するために再生可能な合成基油を使用したシェブロン社の「Clarity Bio EliteSyn AW」の発売が示す通りです。航空宇宙分野の飛行制御システムでは、リン酸エステルの性能を妥協できないため、合成エステルが依然として定着しています。
成長の見通しは地域によって異なります。欧州では、海運事業者にEUエコラベル認定の作動油の使用が促されており、急速生分解性基準を満たすフックス(FUCHS)の「PLANTOHYD」シリーズへの需要が押し上げられています。北米では、省エネを目的とした高性能なグループIIIブレンドに焦点が当てられています。アジア太平洋地域では、コスト面での優位性と高まる環境要件が両立しているため、地域のブレンド業者は競争力を維持するために、鉱物油と植物油の配合比率を調整しています。上昇傾向にあるもの、価格差により全面的な代替は緩やかなものにとどまり、2031年まで油圧作動油市場における販売量の主力として、鉱物油が引き続き中心的な位置を占め続けるでしょう。
地域別分析
アジア太平洋地域は引き続き作動油消費の中心地であり、2025年には世界総量の40.75%を占め、CAGR5.36%という最も高い成長見通しを維持しています。建設機械分野における中国の主導的地位と、インドにおけるトラクターブームが、同地域の優位性を支えています。エクソンモービルは、2025年にシンガポール・レジッド・アップグレード・プロジェクトを完了させ、高性能作動油の普及を後押しするEHC 340 MAXベースストックを1日あたり2万バレル追加することで、現地のサプライチェーンを強化しました。川崎重工業は、国内需要に対応し、輸入への依存度を低減するため、インドにおける油圧部品の生産能力を倍増させました。政策主導のインフラ拡充と大規模な農業機械化が相まって、油圧作動油市場におけるアジア太平洋地域の優位性を確固たるものにしています。
北米は、販売台数の伸びが鈍化しているにもかかわらず、技術面での影響力を維持しています。同大陸では、予測分析を可能にするセンサー内蔵型作動油の試験導入を主導しており、シェブロンなどの大手ブレンドメーカーは、ESG目標に沿うため、再生可能ベースオイルを市場に投入し始めています。製造業の国内回帰(リショアリング)により、工作機械やロボットセル向けの潤滑油需要が増加しており、油圧部品の使用量が少ない純電気式軽自動車による需要減を一部相殺しています。カナダが2025年ハノーバー・メッセの共催国となることは、特殊作動油を必要とするクリーン技術に関する国境を越えた取り組みにスポットライトを当てています。欧州では環境規制への準拠が優先されており、林業、海洋、土木工事のプロジェクトにおいて生分解性配合作動油が好まれています。ドイツの先進的な鍛造およびダイカスト拠点は、超高圧に耐える高品質な無亜鉛ブレンド作動油に依存しています。航空宇宙分野で強みを持つフランスとイタリアは、難燃性リン酸エステル作動油の需要を牽引しています。一方、南米および中東・アフリカ地域は、現時点では規模は小さいもの、鉱業プロジェクトが加速し、各国政府が道路や鉄道の回廊整備に注力していることから、高い成長余地が見込まれています。現地のサプライチェーンは依然として未発達であるため、輸入が主流となっており、為替変動はこれらの地域の購入者にとって戦略的な懸念事項となっています。全体として、地域特有の要因が世界の油圧作動油市場の成長ストーリーに微妙なニュアンスを加えていますが、大陸を問わず共通する要素は、重作業において流体動力技術が不可欠な役割を果たしているという点です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 建設・鉱業活動の拡大
- 自動車およびEVの生産拡大が、高度な油圧システムの需要を押し上げている
- 製造業における省エネ型油圧機器への移行
- 新興国における農業の機械化の急拡大
- 航空宇宙分野における難燃性リン酸エステル系流体の採用拡大
- 市場抑制要因
- 原油価格の変動が鉱物油系作動油のコストに与える影響
- 合成およびバイオ由来の流体の高コストと供給不足
- 移動式機械の急速な電動化により、油圧装置の割合が減少している
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 基油タイプ別
- 鉱物油
- 合成油
- セミシンセティックオイル
- バイオベースオイル
- 難燃性(リン酸エステル、水・グリコール系)
- 用途別
- 移動式油圧システム
- 産業用/据据え置き型油圧システム
- エンドユーザー産業別
- 自動車
- その他の輸送機器
- 重機
- 食品・飲料
- その他のエンドユーザー産業(建設、発電・公益事業、農業など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- BP p.l.c
- Castrol Limited
- Chevron Corporation
- China Petroleum & Chemical Corporation(Sinopec)
- CITGO Petroleum Corporation
- CNPC
- Croda International PLC
- Eni SpA
- Exxon Mobil Corporation
- FUCHS
- Gazpromneft-Lubricants Ltd.
- Idemitsu Kosan Co.,Ltd.
- LUKOIL
- PETRONAS Lubricants International
- Phillips 66 Company
- Quaker Chemical Corporation
- Repsol
- Shell plc
- TotalEnergies
第7章 市場機会と将来の展望



