


救急車用ストレッチャー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Ambulance Stretchers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116105
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の救急用ストレッチャー市場規模は23億8,000万米ドルと推定されており、2025年の23億米ドルから拡大し、2031年には27億9,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR3.27%で成長すると見込まれています。
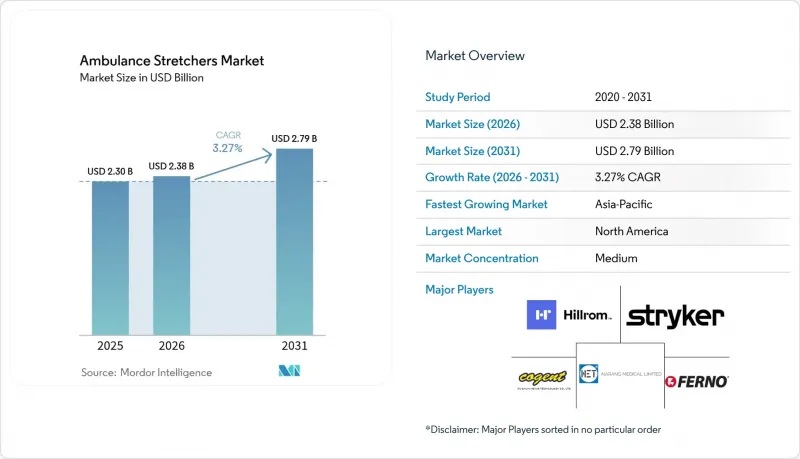
本レポートは、製品別(搬送用ストレッチャー、救急用ストレッチャー、肥満患者用ストレッチャーなど)、技術別(手動式、電動式、油圧/空圧式など)、エンドユーザー別(病院および外傷センター、救急医療サービス(EMS)事業者、軍および災害救援機関、その他)、地域別(北米、欧州、アジア太平洋地域など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の救急搬送用ストレッチャー市場の動向と洞察
高齢化に伴う慢性疾患の負担
2030年までに、米国居住者の5人に1人が65歳以上となり、多ポジション機能、幅広フレーム、および圧力分散性能が向上したストレッチャーへの需要が高まっています。医師不足に直面している医療提供者は、少ないスタッフで複雑な症例を安全に移送するために人間工学に基づいた機器を導入しており、ストレッチャーの設計は単なる日常的な購入品ではなく、人材確保の手段となっています。肥満患者用ストレッチャーは、現在、救急部門内での移動用プラットフォームとしても機能しており、引き継ぎ時間の短縮や転倒リスクの低減に寄与しています。調達チームは、300 kgを超える耐荷重や、統合型モニタリングレールを基本要件として指定するケースが増えています。こうした変化が相まって、プレミアムセグメントの収益を拡大し、電動リフトモデルの潜在市場を拡大させています。
新興市場および低・中所得国における交通事故外傷の増加
アディスアベバにおける外傷症例の37.3%は交通事故によるものであり、サハラ以南の主要都市でも同様の割合を占めていますが、タンザニアなどの国々では、病院へ搬送される前に適切な安定化処置を受けている被害者はわずか13.6%に留まっています。このギャップにより、資源が限られた状況下でも救出と搬送の両方の機能を果たせる耐久性の高いストレッチャーへの需要が高まっています。現在、国際的なドナープログラムでは、ストレッチャーの購入を救急車の助成金とセットで実施しており、地方の車両群における第一世代からの更新が加速しています。これに対応して、EN1789およびFDAクラスIの要件を満たしつつコストを削減したモデルを製造するメーカーは、安全性を損なうことなく市場シェアを拡大しています。各国政府がWHOの外傷対応システムガイドラインを採用するにつれ、搬送用およびスクープ型ストレッチャーへの支出は、散発的な入札から複数年予算へと移行しており、アフリカおよび南アジア全域で基礎的な需要量が拡大しています。
救急隊員における医療機器関連の筋骨格系損傷
救急医療従事者の負傷率は建設作業員を上回っており、その主な原因として、手動によるストレッチャーの持ち上げが指摘されています。ウォータールー大学の調査によると、電動ストレッチャーの導入後、救急救命士の負傷が78%減少したことが判明しました。損害賠償請求の減少による明確な投資対効果(ROI)があるにもかかわらず、一部の自治体では、調達サイクルや労働組合との交渉を理由に、設備更新を先送りしています。現在、労働者の安全を擁護する団体は、規制当局に対し、力のかけ方の基準値を義務付けるよう働きかけており、これにより電動ストレッチャーの導入が加速する可能性がありますが、短期的にはコンプライアンスコストの増加につながる恐れがあります。慢性的な人員不足により、負傷1件ごとの業務への影響が拡大しており、資金調達が整い次第、各救急隊はストレッチャーの更新スケジュールを前倒しするインセンティブが高まっています。
セグメント分析
搬送用ストレッチャーは、2025年の救急車用ストレッチャー市場規模の45.74%を占め、最も大きな収益シェアを生み出しました。救急車両全体に広く普及していることから、予測可能な更新サイクルが確保されていますが、仕様の標準化に伴い、コモディティ化の圧力により利益率は圧迫されています。対照的に、先進国における肥満の有病率の上昇に伴い、肥満患者用モデルの市場はCAGR9.1%で拡大しています。スクープ型およびバスケット型ストレッチャーは、狭隘空間での救助に引き続き活用されていますが、依然としてニッチな市場にとどまっています。新生児用ストレッチャーは、病院での出産件数に連動して安定した需要が見込まれる一方、外傷専用設計のストレッチャーは、モジュール式の救急車内装がより多くの役割を担うようになるにつれ、緩やかな成長が見込まれています。
肥満患者用機器への需要は、300kgを超える最低安全作業荷重を規定し、体格の大きな患者に対して4点式ハーネスの使用を義務付ける規制によって後押しされています。これらの基準により、より広々としたデッキと電動式高さ調整機能を備えたストレッチャーの調達が促進されています。これに伴い、メーカー各社は、患者の受け入れが多い部門におけるターンアラウンドタイムを最小限に抑えるため、抗菌コーティングやクイックスワップ式マットレスシステムを組み込んでいます。その結果、肥満患者用ストレッチャー製品ラインは、三次医療施設において「オプションの在庫」から「必須の在庫」へと移行しつつあり、より広範な救急車用ストレッチャー市場における収益貢献度を拡大しています。
地域別分析
北米は売上高シェアの35.34%を占めており、規制や技術の動向を牽引しています。労働安全衛生法や高い人件費により電動システムが好まれ、高価格帯の維持につながっています。米国CARES法による資金配分により、郡の救急医療機関はパンデミック後に車両を更新することが可能となり、カナダの各州も同様の経済刺激策を導入しました。FDAの品質システム規制とISO 13485との整合化が進行中であり、これによりコンプライアンスコストは上昇する一方で製品品質は安定し、資金力のある既存企業の市場での地位が強化されています。
中東・アフリカ地域は、2031年までに7.33%という最も高いCAGRで推移する見込みです。各国政府は石油収入を三次病院や外傷センターに投入しており、サウジアラビアだけでも2023年に医療セクターの発展のために504億米ドルの予算を計上しています。湾岸地域で医療観光ハブを建設している民間事業者は、ジョイント・コミッション・インターナショナル(JCI)の認定基準を満たすため、米国や欧州のストレッチャーブランドを輸入しています。一方、アフリカ連合(AU)のプログラムでは、基本的な救急医療サービス(EMS)用車両群への補助金が支給されており、コストパフォーマンスに優れたモデルの市場参入の道が開かれています。このような二極化した需要構造により、多国籍ベンダーは、輸入関税を回避し、公共入札の資格を得るために、現地での組み立てを推進するようになっています。
アジア太平洋地域は最も多様な市場です。日本やシンガポールでは高度な安全機能が義務付けられており、電動ストレッチャーやテレマティクスの早期導入が促進されています。一方、インドネシアのような人口の多い国では、堅牢な手動式ストレッチャーを用いて車両台数の拡大に重点が置かれています。インドの「生産連動型インセンティブ(PLI)」のような制度による国内製造奨励策は、合弁事業の促進につながり、コストを抑えつつ技術移転を容易にしています。デジタルヘルスへの資金提供が増加する中、韓国やオーストラリアの病院では、資産追跡を効率化するためにRFIDを内蔵したストレッチャーの試験運用を行っており、この地域全体が追随する先例を作りつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢化に伴う慢性疾患の負担
- 新興市場および低・中所得国における道路交通事故による外傷の増加
- 世界のタイプIIIおよびモジュラー型救急車への更新
- アジア太平洋地域におけるEMSの償還範囲の拡大
- 極端な温度環境に対応可能な複合材製ストレッチャー
- OEMに依存しないIoTセンサーの後付けがアフターマーケットを牽引しています
- 市場抑制要因
- 救急医療従事者に生じる機器関連の筋骨格系損傷
- 低所得層向けの車両群向け、資本集約型のパワーリフトシステム
- 生物汚染に関する基準の厳格化により、承認までの期間が長期化しています
- 原材料価格の変動
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- 搬送用ストレッチャー
- 救急用ストレッチャー
- 肥満患者用ストレッチャー
- 新生児・小児用ストレッチャー
- スクープ&バスケット式ストレッチャー
- 技術別
- 手動
- 電動式
- 油圧/空圧
- 自動積載システム
- エンドユーザー別
- 病院および外傷センター
- EMSプロバイダー
- 軍事・災害救援機関
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Stryker Corporation
- Ferno-Washington Inc.
- Hill-Rom Services Inc.(Baxter)
- Medline Industries LP
- Arjo AB
- GF Health Products Inc.
- Spencer Italia S.r.l.
- Dragon Industry(ZJG)Co. Ltd.
- Fu Shun Hsing Technology Co. Ltd.
- Jiangsu Rixin Medical Equipment Co. Ltd.
- ROYAX s.r.o.
- Narang Medical Ltd.
- Zhangjiagang New Fellow Med Co. Ltd.
- Allied Healthcare Products Inc.
- Dragerwerk AG & Co. KGaA
- Promeba SL
- MeBer s.r.l.
- EMSRUN Technology Co. Ltd.
- Junkin Safety Appliance Co.
- Laerdal Medical AS
- Ambulanz Mobile GmbH
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日