


かゆみ治療薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Pruritus Therapeutics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116074
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の掻痒症治療薬市場の規模は103億9,000万米ドルと推定されており、2025年の99億7,000万米ドルから成長し、2031年には127億4,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは4.17%となる見込みです。
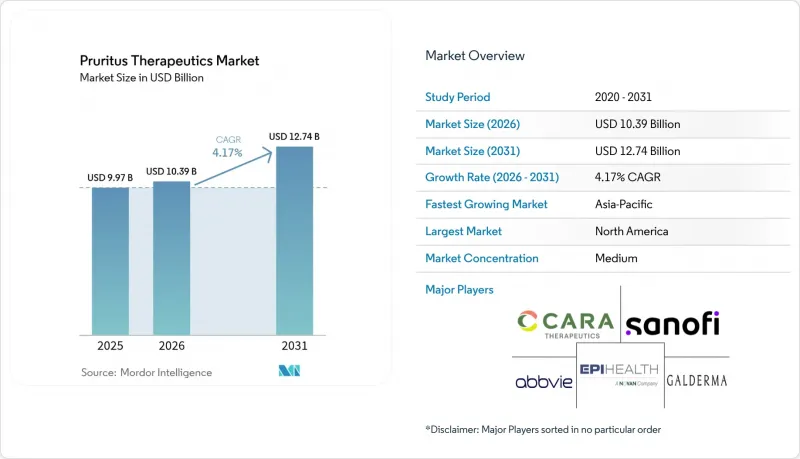
本レポートでは、業界を製品タイプ(コルチコステロイド、抗ヒスタミン薬、局所麻酔薬、対刺激薬、免疫抑制剤、カルシニューリン阻害剤など)、疾患タイプ(アトピー性皮膚炎、アレルギー性接触皮膚炎など)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界のかゆみ治療薬市場の動向と洞察
皮膚疾患の有病率の増加
世界の掻痒症の有病率は、総人口の増加率を上回っています。高齢者の14.2%が慢性掻痒症を報告しているのに対し、若年層では1%にとどまっています。気候に起因するアレルゲンへの曝露や都市部の汚染により、特に急速に発展している経済圏において、アトピー性皮膚炎の発生率が高まっています。診断技術の向上により、これまで特定が困難だったいくつかの希少性掻痒症が正確に分類されるようになり、治療対象となる患者層が拡大しています。医療制度においても、慢性掻痒症に対して特定の償還コードが割り当てられるケースが増加しており、これにより先進的な治療へのアクセスが向上しています。神経内科医や腫瘍内科医が掻痒症の管理を日常診療に取り入れるにつれ、掻痒症治療薬市場は多分野にわたって注目を集めています。
慢性炎症性皮膚疾患を抱える高齢化社会
平均寿命の延伸に伴い、難治性湿疹、結節性痒疹、単純性苔癬の患者数が増加しています。地域別データによると、北欧および北米が最も大きな負担を抱えています。医師は、多剤併用状況において薬物相互作用を避けるため、全身性ステロイドよりも標的型生物学的製剤を好んで選択しています。アジア太平洋地域では、国民皆保険の拡大に伴い、診断および治療件数が増加しています。これらの人口動態および政策の変化が相まって、掻痒症治療薬市場に持続的な需要基盤を生み出しています。
掻痒症の病態生理に関する理解の限界
神経因性掻痒症には、依然としてFDA承認の治療法が存在せず、診断基準のコンセンサスもごく最近になってようやく確立されたばかりです。TRPV1、TRPA1、IL-31にまたがる複雑な受容体経路が、標的の妥当性検証を困難にしています。原因不明の慢性掻痒症は、信頼性の高いバイオマーカーが存在しない高齢患者に多く見られ、これが医薬品開発の遅延を招いています。規制当局は、検証されていないデジタルエンドポイントに対して依然として慎重な姿勢をとっており、その結果、臨床試験の期間が長期化し、掻痒症治療薬市場全体でコストが増大しています。
セグメント分析
2025年時点で、コルチコステロイドは売上高シェアの34.98%を維持しましたが、安全面への懸念や耐性の蓄積により、再処方が抑制されています。JAK阻害剤は2025年にはわずかなシェアにとどまりましたが、直接比較データにおいてウパダシチニブがデュピルマブに対して19.9%の完全寛解率を示したことを受け、CAGR5.59%で最も急速に成長すると予測されています。適応拡大が続けば、JAK阻害剤による掻痒症治療市場の規模は2031年までに24億9,000万米ドルに達する可能性があります。急性増悪の抑制においては抗ヒスタミン薬が依然として第一選択薬として位置づけられていますが、カルシニューリン阻害薬は、薄い皮膚においても安全性が良好であることから、小児領域のニッチ市場を占めています。
ナノファイバー経皮吸収フィルムは、対刺激剤や局所麻酔薬の送達効率を高め、軽症例における服薬順守率を向上させています。PDE-4阻害剤は、乾癬からアトピー性皮膚炎へと適応が拡大しており、外用薬のポートフォリオが多様化しています。オピオイド受容体拮抗薬は現在、胆汁うっ滞性そう痒症を対象とした後期臨床試験が行われており、TRPM8アゴニストは冷感受容体の調節が研究されています。併用療法と精密投与が新たな標準となりつつあり、そう痒症治療市場はさらに細分化が進んでいます。
地域別分析
北米は、バイオ医薬品への早期アクセスにより、2025年の売上高の37.12%を占めていますが、バイオシミラーとの競合やPBMの処方リストの厳格化により、漸増的な成長は鈍化しています。2007年から2024年にかけて、皮膚科処置に対するメディケアの報酬が(インフレ調整後で)46%削減されたことで、医療提供者はコスト最適化された治療法へと移行しつつあります。大手PBMはすでに、特定の高価格な生物学的製剤を削除し、低コストのアダリムマブバイオシミラーを優先しています。それでもなお、臨床試験の密度とFDAの迅速な審査期間により、掻痒症治療市場における世界の製品発売の順序決定において、同地域の影響力は維持されています。
アジア太平洋地域は、ICHガイドラインの統一的な採用と中産階級の保険加入拡大の恩恵を受け、CAGR8.18%で推移する見込みです。中国では2024年に228の新薬が承認され、そのうち71の分子が迅速承認対象となりました。日本は、デュピルマブの慢性自発性蕁麻疹への適応を含む、世界初の皮膚科領域の承認を引き続き実現しており、共同開発提携を通じて外用薬ロフルミラストの商業化を促進しています。インドによるアブロシチニブの承認は、規制の収斂動向を浮き彫りにしており、全国規模の遠隔医療プラットフォームが、第2級都市への専門医療の提供を拡大しています。
欧州では、バイオシミラーの価格競争が激化する中、着実ながらも緩やかな成長が見られます。JAK阻害剤に関する欧州医薬品庁(EMA)の心血管系に関する警告は、特に高齢患者において医師の選択に影響を与えています。ブレグジットによる規制の相違が申請手続きの複雑さを増していますが、ICH(国際調剤・製剤基準)の取り組みにより、広範な整合性は維持されています。中東・アフリカ、南米には長期的な機会があり、インフラの改善やNGOが支援するアクセスプログラムにより、掻痒症治療薬市場の潜在的な対象層が拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 皮膚疾患の有病率の増加
- 満たされていない医療ニーズの存在
- 慢性炎症性皮膚疾患を抱える高齢化社会
- 生物製剤およびJAK阻害剤の商業化
- 遠隔皮膚科および電子処方箋プラットフォームの急速な普及
- 革新的な研究開発;神経性掻痒のメカニズムに関する進展
- 市場抑制要因
- 掻痒症の病態生理に関する理解が不十分であること
- 長期にわたる免疫抑制剤の使用に関する安全上の懸念
- 症状緩和に役立つ市販薬の入手可能性
- 新規生物学的製剤に対する償還制度の断片化
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- コルチコステロイド
- 抗ヒスタミン薬
- 局所麻酔薬
- 対刺激剤
- 免疫抑制剤
- カルシニューリン阻害剤
- オピオイド受容体拮抗薬
- 抗うつ薬
- PDE-4阻害剤
- JAK阻害剤
- 疾患タイプ別
- アトピー性皮膚炎
- アレルギー性接触皮膚炎
- 蕁麻疹
- 胆汁うっ滞性そう痒症
- 血液性掻痒症
- 神経性そう痒症
- 腫瘍性そう痒症
- その他の疾患タイプ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AbbVie Inc.
- Pfizer Inc.
- Sanofi
- Galderma S.A.
- Cara Therapeutics
- Actavis(Teva)
- Astellas Pharma Inc.
- Trevi Therapeutics
- EPI Health LLC
- Johnson & Johnson
- Eli Lilly & Co.
- Bayer AG
- GlaxoSmithKline plc
- Novartis AG
- Regeneron Pharmaceuticals
- Incyte Corporation
- LEO Pharma
- Maruho Co., Ltd.
- Amgen Inc.
- Ocera Therapeutics
第7章 市場機会と将来の展望



