


人工膵臓デバイスシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Artificial Pancreas Device System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116060
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、人工膵臓デバイスシステムの市場規模は、2025年の10億1,000万米ドルから2026年には11億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR17.94%で推移し、2031年までに27億2,000万米ドルに達すると予測されています。
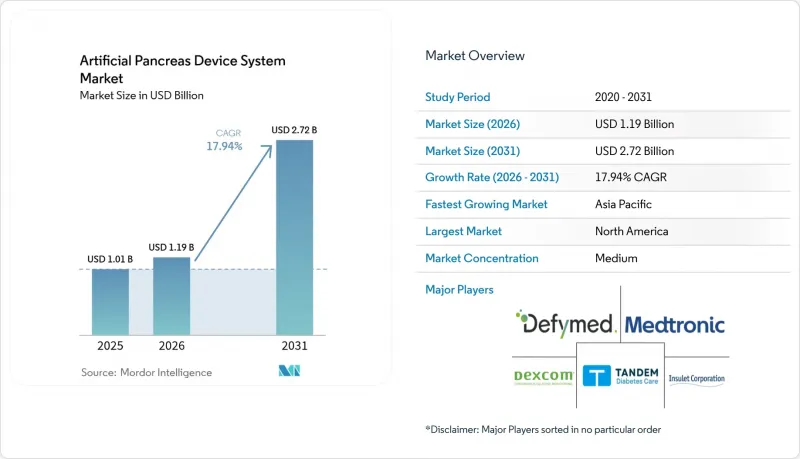
本レポートは、デバイスタイプ(閾値維持型デバイスシステム、コントロール・トゥ・レンジ(CTR)システム、コントロール・トゥ・ターゲット/ハイブリッド・クローズドループシステム、および完全自動クローズドループ/バイオニック膵臓)、エンドユーザー(病院・診療所など)、患者の年齢層(小児・成人)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の人工膵臓デバイスシステム市場の動向と洞察
自動血糖コントロールが必要なインスリン依存性糖尿病の世界の罹患率の増加
糖尿病は世界中で4億2,200万人に影響を及ぼしており、2045年までに6億2,900万人に達する可能性があるため、日々のインスリン管理を容易にする技術への需要が高まっています。医療システムは合併症を抑制するための費用対効果の高い方法を模索しており、人工膵臓プラットフォームは従来のポンプと比較して目標血糖範囲内の時間を12.59%改善し、入院リスクを低減します。保険会社は、初期費用が高いにもかかわらず、これらのシステムを長期的なコスト削減手段として位置づける傾向が強まっており、これにより高所得市場での普及が促進され、価格に敏感な地域でも徐々に普及が進んでいます。
連続血糖モニタリング(CGM)センサーの精度と装着性の向上
Dexcom G7やアボットのデュアルアナライトデバイスなど、より小型で高精度なCGMセンサーは、装着期間を延長し、校正の必要性を低減することで、人工膵臓ソリューションの価値提案を強化しています。2024年にFDAが市販用CGMを承認したことでアクセスが拡大したほか、Eversense 365のような長期装着型センサーは、1年間の埋め込みサイクルをサポートしています。快適性と信頼性の向上は、患者のアドヒアランスを高め、自動インスリン投与のパフォーマンスを直接向上させます。
新興国における高い総所有コストと不十分な保険適用
購入費用は7,000米ドルを超える場合があり、年間消耗品費としてさらに数千米ドルが加算されるため、保険償還が限定的な地域では経済的な負担が課題となります。支払機関の決定は、臨床的エビデンスや予算への影響によって異なり、その結果、保険加入者と未加入者間でアクセス格差が生じています。中所得国では、公的保険が高度な糖尿病治療技術をカバーすることはほとんどなく、患者数が多くても人工膵臓の普及が遅れています。
セグメント分析
ハイブリッド型クローズドループ・プラットフォームは、2025年の売上高の46.78%を占めており、手動によるボーラス投与の裁量権を維持しつつ、完全自動化への過渡的な段階として機能しています。医療従事者の慣れ親しんだシステムであること、および従来のポンプに比べてコスト増が比較的少ないことから、現在の人工膵臓デバイスシステム市場の大部分を占めています。完全自動化/バイオニックソリューションは、AI駆動のデュアルホルモンアルゴリズムにより、平均80%の「目標範囲内滞在時間」を実現し、低血糖を著しく低減させることで、CAGR23.85%で成長すると予測されています。「閾値停止型」および「目標範囲制御型」モデルは、簡便性やコストを優先するユーザー向けにニッチな役割を維持していますが、アルゴリズムの高度化が主流となるにつれて、そのシェアは低下していくでしょう。
第2世代のバイオニック膵臓は、ニューラルネットワークに基づくパターン認識を活用し、検知された代謝の動向に基づいて基礎インスリン投与量とボーラス投与量を自動調整するため、多くの場面で炭水化物計算の必要性を排除します。メーカー各社は、これらのシステムを相互運用可能なCGMと組み合わせることで、規制対象製品への移行を進めているDIY(自作)コミュニティを惹きつけています。規制当局は現在、ポンプとセンサーに対してモジュール式の認可を行っており、人工膵臓デバイスシステム市場において、患者の選択肢を拡大する競争力のある組み合わせ可能なエコシステムを促進しています。
インスリンポンプは2025年のコンポーネント売上高の49.92%を占めており、あらゆる導入において依然として基盤となっています。Tandem Mobiのような小型化されたチューブレス型は目立ちにくさを高め、MedtronicのMiniMed 8シリーズのようなスマートフォン制御モデルは日々のルーティンを効率化します。アルゴリズム/ソフトウェアは、25.14%という最も高いCAGRを示しています。これは、深層強化学習により高度にパーソナライズされたインスリン投与量の調整が可能となり、目標範囲内滞在時間の中央値が87.45%まで向上したためです。この成長は、人工膵臓デバイスシステム市場における継続的収益源の一つである、アップグレード可能なファームウェアライセンスへの需要拡大を支えています。
CGMセンサーは2番目に大きな価値源を形成しており、1年間使用可能な埋め込み型センサーへのアップグレードにより、メンテナンスの負担が軽減されます。使い捨てセットやセンサー用消耗品は、メーカーにとって安定した継続的な収益源となっています。FDAによるコンポーネントレベルの相互運用性認定は、複数ベンダー間の連携を加速させ、ソフトウェアの革新企業がハードウェアを所有することなく価値を獲得できる環境を整えています。
地域別分析
北米は2025年に売上高の42.98%を占め、1型糖尿病の高い有病率、AIDに対する民間保険の広範な適用範囲、そして活発なベンチャーキャピタル(VC)エコシステムを強みとしています。FDAによる市販用CGMの承認は、対象となる患者層を拡大し、参入障壁を低下させました。2025年にBeta Bionicsが実施した2億600万米ドルの新規株式公開(IPO)は、投資家の確信を示すとともに、米国における商業規模の拡大に向けた資金調達を実現しました。
欧州は、堅固な国民皆保険制度と支援的な臨床ガイドラインに支えられ、売上高で第2位にランクインしています。英国の国民保健サービス(NHS)は2024年に人工膵臓の全国展開を開始し、他の公的保険者にとって費用対効果の先例を示しました。データプライバシー規制により、メーカーは高度なサイバーセキュリティの導入を迫られており、これにより欧州の患者はコネクテッド・エコシステムに対してより高い信頼を寄せられる可能性があります。
アジア太平洋地域は、2031年までのCAGRが18.88%と、最も急速に成長している地域です。都市化が進むライフスタイルにより、この地域の糖尿病罹患率は上昇しており、世帯所得の増加がプレミアムデバイスの普及を支えています。中国とインドには大規模な患者層が存在し、段階的な価格設定や現地での製造提携により、経済的な負担の軽減が図られています。日本においては、高齢化と有利な保険償還制度により、1人当たりの医療機器保有密度が高まっています。同地域のデジタルヘルスインフラにより、スマートフォンを中心とした人工膵臓システムが国の遠隔医療プラットフォームとシームレスに統合され、さらなる拡大が促進されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動血糖コントロールが必要なインスリン依存性糖尿病の世界の罹患率の増加
- 連続血糖モニタリングセンサーにおける精度と装着性の向上
- 在宅型でネットワーク接続された慢性疾患ケアへの移行が、ウェアラブルAIDデバイスの普及を後押ししています
- 医療技術とデジタルヘルスの融合が、統合型人工膵臓エコシステムの実現を可能にします
- 堅調なベンチャーキャピタルおよび戦略的資金調達が、研究開発および商業規模への拡大を後押ししています
- 市場抑制要因
- 新興国における総所有コストの高さと保険適用範囲の不備
- コネクテッドAIDプラットフォームにおけるサイバーセキュリティ、データプライバシー、および相互運用性のリスク
- 多様な患者コホートにわたる長期的な実臨床データが限られている
- サプライチェーン分析
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- デバイスタイプ別
- スレッショルド・サスペンド・デバイス・システム
- Control-to-Range(CTR)システム
- Control-to-Target/ハイブリッド閉ループシステム
- 完全自動閉ループ/ バイオニック膵臓
- コンポーネント別
- インスリンポンプ
- 持続血糖モニタリング装置
- 制御アルゴリズム/ ソフトウェア
- 使い捨て輸液セットおよびセンサー
- エンドユーザー別
- 病院・クリニック
- 在宅ケア環境
- 外来手術センター
- 患者の年齢層別
- 小児(18歳未満)
- 成人(18歳以上)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Medtronic PLC
- Tandem Diabetes Care Inc.
- Insulet Corporation
- DexCom Inc.
- Beta Bionics Inc.
- Abbott Laboratories
- Bigfoot Biomedical Inc.
- Johnson & Johnson(Animas legacy)
- Roche Diabetes Care
- Ypsomed AG
- Admetsys Corp.
- Pancreum Inc.
- Defymed
- Eli Lilly & Company
- MicroTech Medical Co. Ltd.
- SOOIL Development
- DreaMed Diabetes
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日


