


モーションセンサー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Motion Sensor - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116037
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、モーションセンサー市場の規模は、2025年の25億7,000万米ドルから2026年には26億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR4.61%で推移し、2031年には33億6,000万米ドルに達すると予測されています。
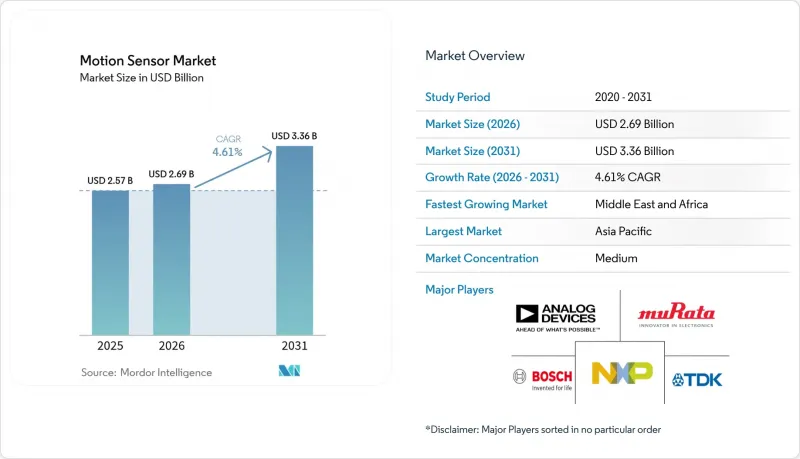
本レポートは、技術別(超音波、マイクロ波、赤外線など)、機能レベル別(全自動、半自動)、組み込みセンサーの種類別(加速度計、ジャイロスコープ、磁力計など)、用途別(民生用電子機器、自動車・輸送、ヘルスケア・医療機器、照明制御など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のモーションセンサー市場の動向とインサイト
自動車およびモバイル機器におけるMEMSの普及
規制当局は、先進運転支援機能に関する長期的なロードマップを策定しており、機能の追加ごとに、さらなる慣性センシングが必要となります。米国道路交通安全局(NHTSA)が2024年に、死角検知、車線維持、歩行者自動ブレーキ機能について車両の評価基準を策定したことで、新型モデルが投入されるたびに、モーションセンシング機能の搭載がさらに進むことが確実となりました。一方、スマートフォンベンダーは、拡張現実(AR)インターフェースやジェスチャー制御を実現するために、複数のMEMSセンサーを組み込んでおり、これにより需要サイクルが重なり合い、サプライヤーは特定セクターの需要減速の影響を和らげることができます。垂直統合型のチップメーカーは、コアとなるセンサー要素を再設計することなく、自動車用とモバイル用の生産ライン間でファウンダリの生産能力を柔軟に振り分けることができるため、最大の恩恵を受けています。車両用コンピューティングアーキテクチャの一元化により、この10年の後半には総出荷台数が抑制される可能性がありますが、デバイス1台あたりの複雑性が高まることで、出荷台数の減少は相殺される見込みです。
モーション対応ゲームおよびAR/VRの急増
没入型ゲームプラットフォームには、1ミリ秒未満の追跡精度が求められます。2025年の調査によると、音響注入攻撃によって主要なヘッドセットの慣性計測ユニットが誤動作し、仮想コンテンツが歪んだり、動揺病を引き起こしたりする可能性があります。こうした脆弱性により、冗長なセンサーアレイや安全な融合アルゴリズムへの需要が高まり、部品表(BOM)の総価値が向上しています。ハプティック機能を豊富に備えたコンソール用アクセサリに代表されるコントローラーベンダーは、すでに加速度計、ジャイロスコープ、静電容量式タッチセンサーを組み合わせて、リアリティの向上を図っています。複合現実(MR)の導入が企業の研修や現場でのメンテナンスへと広がるにつれ、モーションセンサー市場は、消費者の消費サイクルに左右されにくい、多様な顧客基盤を獲得しています。
高度なMEMS代替技術の高コスト
フォトニックおよび量子スケールのモーションセンサーは、精度を10倍向上させる可能性を秘めていますが、大量導入にはまだコスト面でいくつかの障壁が残っています。パッケージングの複雑さや共通の試験基準の欠如により、単価が押し上げられており、汎用スマート照明や低価格家電製品ラインへの採用を妨げています。研究グループは、精度を維持しつつ生産時の調整工程を10秒未満に短縮する、機械学習ベースのキャリブレーション手法を追求しています。しかし、本格的な商用化には、複数のセンサーファミリーにわたり設備投資を償却できる、共有された製造インフラが不可欠です。
セグメント分析
受動型赤外線デバイスは、低コストかつ照明自動化分野で実績のある信頼性があるため、2025年のモーションセンサー市場規模の35.10%を占めました。レーダーベースの断層撮影システムの採用は、5.42%のCAGRで拡大しています。これは、ミリ波チップが、高度な自動車安全機能に必要な物質透過性と物体分類の利点を提供しているためです。
低予算のセキュリティ設備向けには赤外線製品の出荷台数が依然として高い水準を維持していますが、高級住宅向けキットでは、レーダーとPIRを融合させたマルチテクノロジー・ノードが登場しつつあります。また、研究所ではMEMSジャイロスコープ向けのセグメント化された熱校正の改良が進められており、温度変動に伴うドリフトを低減することで、ハイエンドロボット工学における使用可能範囲を拡大しています。初期試験段階にあるフォトニック干渉センサーは、パッケージング上の障壁が解消されれば、最終的にはレーダーと赤外線の両方に変革をもたらす可能性があります。
2025年には、完全自動システムが55.70%のシェアを占めました。これは、人間の操作を必要とせずに照明、空調、または運転支援を最適化する「設置して後は放っておける」タイプの機器に対する購入者が好む傾向を反映しています。このセグメントのCAGRは4.95%で、自己学習アルゴリズムによって試運転の労力を削減するスマートビルディングの改修工事の拡大に支えられています。
手動によるオーバーライドが必要な産業用ラインでは、半自動設計が依然として主流ですが、AIを活用した自動キャリブレーションが徐々に導入されることで、その設定時間は短縮されつつあります。現在、センサーに組み込まれているエッジ推論エンジンにより、レイテンシが数百ミリ秒から一桁のミリ秒に短縮され、工場現場における協働ロボットに対するより厳格な安全基準を満たしています。
地域別分析
2025年、アジア太平洋地域はモーションセンサー市場収益の36.95%を占めました。これは、中国、日本、韓国における密な電子部品サプライチェーンによって支えられています。現地の半導体製造工場は、バルクCMOSおよびウエハーレベルチップスケールパッケージングを専門としており、これにより地域のOEM各社は、短期間でセンサーを多数搭載した新しいモバイルデバイスを市場に投入することが可能となっています。日本および韓国における先進運転支援システム(ADAS)に対する規制上の推進は、基礎的な需要をさらに強化しています。
北米と欧州は、大量生産の拠点というよりは、依然として技術の先導者としての役割を果たしています。米国「新車評価プログラム(NCAP)」の改定により、自動車メーカーは死角検知、車線維持、歩行者向けブレーキ機能を搭載することが義務付けられ、これにより慣性センサーコンボやレーダーサブシステムの需要が今後数年にわたり押し上げられることが確実視されています。欧州の「一般安全規制II(GSR II)」も、2024年半ば以降に販売される新車モデルに対して同様の要件を課しており、成熟した両市場における需要を整合させています。
中東・アフリカ地域は、現時点では市場シェアの貢献度はわずかですが、湾岸諸国のスマートシティ予算において、インテリジェント照明、セキュリティ、交通監視インフラが優先されることから、2031年まで年率5.04%で成長すると予測されています。過酷な砂漠気候に適した広範囲対応のモーションセンサーは、大規模な周辺警備設備や高速交通プロジェクトにおいて普及が進んでいます。現地での組立パートナーシップは、輸入関税の回避や、地域の現地調達ルールへの準拠に役立っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動車およびモバイル機器におけるMEMSの普及
- モーション対応ゲームおよびAR・VRの急増
- スマートホームおよびビルオートメーションの導入
- ウェアラブルおよびIoTにおけるセンサーフュージョンの需要
- エッジAIにおける超低消費電力センサーの革新
- ADASの義務化に牽引された慣性センサーコンボの需要
- 市場抑制要因
- 高度なMEMS代替技術の高コスト
- 半導体サプライチェーンのボトルネック
- ユビキタスセンシングに対するプライバシーへの反発
- 多軸コンボIMUにおけるキャリブレーションドリフト
- 業界エコシステム分析
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 技術別
- 超音波
- マイクロ波
- 赤外線(PIR)
- デュアル/ハイブリッド
- レーダー/トモグラフィー
- 機能レベル別
- 全自動
- 半自動
- 組み込みセンサーの種類別
- 加速度計
- ジャイロスコープ
- 磁力計
- コンボ/IMU(6軸、9軸)
- 圧力/気圧
- 用途別
- 家庭用電子機器
- 自動車・輸送産業
- ヘルスケアおよび医療機器
- セキュリティ・監視
- 照明制御
- スマートホームおよびビルオートメーション
- 産業用およびロボット分野
- ゲーム・エンターテインメント
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- トルコ
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Analog Devices Inc.
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- TE Connectivity Ltd.
- Panasonic Corp.
- Murata Manufacturing Co. Ltd.
- Honeywell International Inc.
- Bosch Sensortec GmbH
- TDK(InvenSense)Corp.
- KEMET Corp.
- Infineon Technologies AG
- Texas Instruments Inc.
- Sony Group Corp.(IMX sensors)
- Qualcomm Technologies Inc.
- Sensirion AG
- Alps Alpine Co. Ltd.
- MEMSIC Inc.
- Asahi Kasei Microdevices(AKM)
- ON Semiconductor Corp.
- Epson Toyo Yuden
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


