


Webパフォーマンス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Web Performance - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116035
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のウェブパフォーマンス市場の規模は67億1,000万米ドルと推定されており、2025年の61億4,000万米ドルから拡大し、2031年には104億4,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは9.24%となる見込みです。
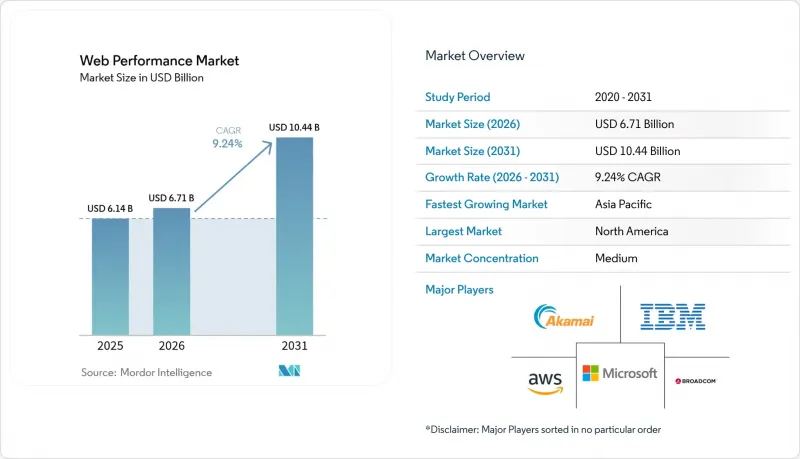
本レポートは、構成要素(ソフトウェアおよびサービス)、導入形態(オンプレミスおよびクラウド)、監視タイプ(合成監視、リアルユーザー監視(RUM)、デジタルエクスペリエンス/DEMプラットフォーム)、組織規模(大企業および中小企業(SME))、エンドユーザー業界(BFSI、IT・通信、小売・Eコマースなど)、および地域別に分類されています。
世界のWebパフォーマンス市場の動向とインサイト
Eコマースのトラフィック急増とリッチメディアの導入
ショッピングのピーク日には、トラフィックの急増によりインフラが飽和状態となり、潜在的なパフォーマンス上の欠陥が露呈しています。2024年のブラックフライデーでは、世界のオンライン売上高は8.5%増加しましたが、ページの読み込み時間がレイテンシー予算を超過したため、多くの小売業者でコンバージョン率が低下しました。3D商品ビューアーや高解像度画像が商品販売の標準的なツールとなったことで、2024年の平均ページサイズは35%増加しました。Farfetch社の調査によると、「Largest Contentful Paint(LCP)」の遅延が100ミリ秒増加するごとにコンバージョン率が1.3%低下する一方、「Time to Interactive(TTI)」を短縮することでコンバージョン率が2.8%向上することが判明しました。このように収益への影響が定量化されたことで、パフォーマンス対策は単なる技術的な維持管理業務から、損益計算書(P&L)を左右する重要な要素へと変貌を遂げました。その結果、単純な稼働時間だけでなく、負荷がかかった状態でのユーザー体験を評価するきめ細かなモニタリングと併せて、仮想待合室、トラフィックシェーピング、自動スケーリングが導入されるようになりました。
コア・ウェブ・バイタルズ・アルゴリズムによる圧力
Googleは2024年3月、「First Input Delay(最初の入力遅延)」を「Interaction to Next Paint(INP)」に置き換え、ランキングで競合力を維持するためには、最悪の場合のインタラクション遅延を200ミリ秒未満に抑えることをサイトに義務付けました。この指標の広範さにより、多様なユーザージャーニーにわたる実際のユーザーインタラクションの計測が求められ、企業は基本的な合成テストから、RUM(リアルユーザーモニタリング)、トレース、アナリティクスを統合したプラットフォームへのアップグレードを迫られています。SafariとFirefoxが2025年にINPとLCPに対応することで、Chromeへの偏りが解消され、これまでクロスブラウザの平均値に隠されていた応答性の格差が明らかになります。UXスコアは顧客獲得コストに直結するため、銀行や保険会社は迅速に対応しています。低速ネットワーク環境をシミュレートするプロアクティブな合成テストは、もはや任意の最適化ではなく、コンプライアンスツールとして予算が計上されるようになりました。
エンタープライズグレードのプラットフォームの価格設定
データ取り込みベースの価格モデルがホスト単位のライセンスに取って代わると、オブザーバビリティ関連の費用がクラウド支出の15~20%を占める可能性があります。中小企業は、必要としない可能性のあるAIやセキュリティモジュールがバンドルされた最低利用量の契約に踏み切ることを躊躇しています。OpenTelemetryパイプラインによりロックインは軽減されますが、自社でのメンテナンスによりライセンシング費用の節約分が相殺されてしまいます。ベンダーの統合により価格決定力がさらに集中しているため、購入者はコストを予測可能に保つために、データティアの上限交渉やサンプリングの導入を進めています。組織がテレメトリの粒度をビジネス価値と整合させるにつれ、コミュニティがホストするコレクターや階層化された保存ポリシーは、今やFinOpsツールキットの一部となっています。
セグメント分析
2025年のWebパフォーマンス市場において、ソフトウェアセグメントは64.80%を占め、企業がシンセティック、RUM、トレーシングを単一のコンソールに統合する統合ツールチェーンを好む傾向が浮き彫りになりました。一方、人材不足に直面する組織が設定、アラートの調整、ダッシュボードの保守を外部委託する傾向が強まっていることから、サービスセグメントはCAGR10.52%で成長しています。この傾向の相違は、購入者がツールと専門知識を、代替可能なものではなく、互いに補完し合うものと捉えるようになってきていることを示しています。
クラウド移行に伴い、コンテナオーケストレーション、エッジアナリティクス、データパイプラインのガバナンスにおけるスキルギャップが露呈したことで、マネージドサービスの需要が加速しました。24時間365日のSRE対応と最適化プレイブックを組み合わせたプロバイダーは、プラットフォームのROIを最大化するために、現在ではアドバイザリー業務をパッケージ化しています。その結果、ソフトウェアベンダーはノーコードのオンボーディングウィザードやAIによるセットアップ機能を組み込むと同時に、コンサルティング部門を社内に統合しており、これはWebパフォーマンス市場全体の価値提案を再定義する融合の兆しを示しています。
2025年、規制対象業界がテレメトリデータを自国のデータセンター近くに保持し続けるため、オンプレミス環境はウェブパフォーマンス市場シェアの67.30%を維持しました。しかし、機能の迅速な提供と運用コスト(OPEX)の柔軟性を原動力として、クラウド導入はCAGR10.84%で拡大しています。ハイブリッドトポロジーは、機密性の高いオンプレミスワークロードとクラウド分析を融合させ、データ居住法に準拠しつつ、機械学習を活用したインサイトを引き出しています。
エッジコンピューティングはこの動向をさらに加速させています。地域のPOPで収集されたテレメトリデータはクラウドのAIエンジンに流れ込み、異常を数秒で分類します。そのため、金融サービスやゲーム企業は、コレクターがワークロードと共に移動する「どこでも監視可能」なアーキテクチャを試験導入しています。ベンダーのロードマップでは、オンプレミスとSaaSの硬直的な二分法ではなく、シームレスなデータプレーンの移植性が重視されていることから、ハイブリッド監視プラットフォームのウェブパフォーマンス市場規模は拡大すると予測されています。
地域別分析
北米は、成熟したクラウドインフラ、AI主導の可観測性の早期導入、および稼働時間と応答性の証明を義務付ける厳格なコンプライアンス枠組みのおかげで、2025年の収益の38.90%を占めました。米国の金融機関は、レイテンシーの許容範囲を顧客体験のOKRに組み込んでおり、カナダの医療ポータルでは、遠隔医療の品質を監視するためにRUMを患者ポータルに組み込んでいます。メキシコの製造工場では、OTとITの融合スタックへの計測導入が始まっており、地域全体での普及拡大を示唆しています。SRE人材の慢性的な不足が実行上のリスクとなっていますが、ベンチャー資金による継続的なツール革新が、この地域の勢いを維持しています。
アジア太平洋地域は、モバイルファーストの消費者行動、大規模なデータセンターへの投資、および政府のデジタル化プログラムに後押しされ、2031年までにCAGR9.63%を記録する最も急成長している地域です。中国のEC大手は、「独身の日」の期間中、超高速の決済を維持するためにすべてのエッジホップを追跡しており、一方、インドのITアウトソーシング企業は、世界の顧客向けにマルチテナント型ダッシュボードを導入しています。日本と韓国は、5Gを活用した低遅延の可観測性を先駆けて推進しており、オーストラリアはハイブリッドクラウドを活用して大陸間の距離を埋めています。APAC地域のWebパフォーマンス市場規模は、グローバルプラットフォームを補完する、言語やコンプライアンスに適合したソリューションを提供する現地ベンダーの存在によって恩恵を受けています。
欧州では、GDPRの施行やサステナビリティに関する指令を基盤として、着実な拡大が見られます。ドイツの製造業者は、生産のダウンタイムを予測するためにパフォーマンスデータをインダストリー4.0のダッシュボードに組み込んでおり、英国の銀行はINPスコアをデジタル支店の評価に反映させています。フランスは、ミリ秒単位の遅延がサプライチェーン全体に波及する航空宇宙分野のテレメトリに注力しています。EUで台頭しつつあるデジタル主権政策は、地域内のクラウドノードを促進し、域内でのデータ処理を保証するプラットフォームへの調達を後押ししています。中東およびアフリカは後れを取っていますが、UAEのスマートシティプロジェクトや南アフリカのフィンテック展開において、信頼性が高く低遅延のデジタルサービスが求められるにつれて、その勢いを増しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- Eコマースのトラフィック急増とリッチメディアの導入
- Core Web Vitalsアルゴリズムによる圧力
- クラウドネイティブアーキテクチャへの移行
- モバイルファーストのユーザー体験に対する期待
- 1秒未満のレイテンシを実現するエッジおよびサーバーレス導入
- サステナビリティ連動型FinOpsパフォーマンス予算
- 市場抑制要因
- エンタープライズ向けプラットフォームの価格設定
- レガシーシステムの統合における複雑さ
- ブラウザのプライバシー保護機能により、RUMデータが制限されています
- 可観測性の不足/SRE人材の不足
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済動向が市場に与える影響の評価
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- サービス
- 展開タイプ別
- オンプレミス
- クラウド
- モニタリングの種類別
- 合成モニタリング
- リアルユーザーモニタリング(RUM)
- デジタルエクスペリエンス/DEMプラットフォーム
- 組織規模別
- 大企業
- 中小企業(SME)
- エンドユーザー産業別
- BFSI
- IT・通信
- 小売・Eコマース
- 自動車
- 政府
- その他のエンドユーザー産業
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Akamai Technologies
- Dynatrace
- Cloudflare
- IBM
- F5
- Radware
- SolarWinds(Pingdom)
- New Relic
- Datadog
- Catchpoint
- ThousandEyes(Cisco)
- CDNetworks
- Netmagic(NTT)
- Fastly
- Broadcom(AppNeta)
- Site24x7(Zoho)
- Uptrends
- Splunk
- Amazon CloudWatch
- Microsoft Azure Monitor
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


