


Webフィルタリング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Web Filtering - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116028
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
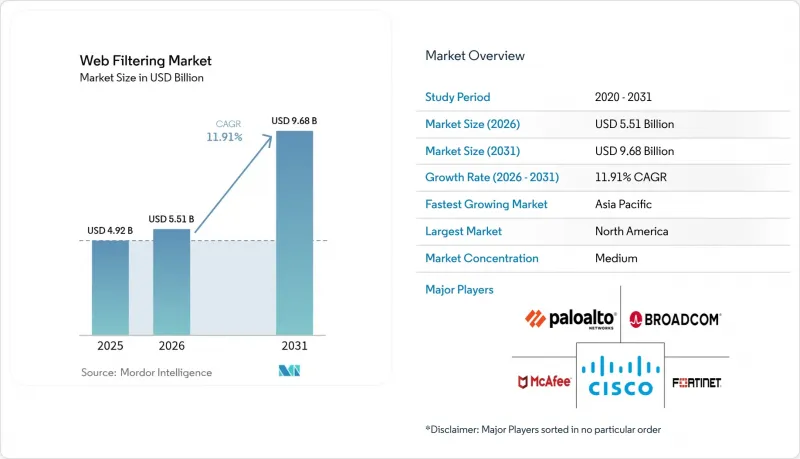
Mordor Intelligenceによると、2026年のウェブフィルタリング市場の規模は55億1,000万米ドルと推定されており、2025年の49億2,000万米ドルから拡大し、2031年には96億8,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは11.91%となる見込みです。
本レポートは、構成要素(ソリューションおよびサービス)、導入形態(オンプレミスおよびクラウド)、フィルタリングの種類(DNSフィルタリング、キーワードフィルタリング、URLフィルタリング、ファイルタイプおよびその他のフィルタリング)、組織規模(大企業および中小企業(SME))、業界別(BFSI、IT・通信、政府、教育、その他の業界)、および地域別に分類されています。
世界のWebフィルタリング市場の動向と洞察
厳格な政府規制とコンプライアンスへの圧力
世界各国の政府は、ゼロトラストや暗号化DNSの要件を法律に盛り込んでおり、コンプライアンスはWebフィルタリング市場において、譲れない投資の促進要因となっています。インドネシアでは現在、未成年者にサービスを提供する事業者に対し、規則17/2025に基づきコンテンツ制御の導入が義務付けられており、導入を迅速化する既成のポリシーテンプレートへの需要が高まっています。米国では、K-12(幼稚園から高校まで)の学校が「児童インターネット保護法(CIPA)」による資金提供に依存し続けているため、教育分野向けのフィルタリングソリューションに対する安定した調達需要が維持されています。インドのDPDPA(データ保護法)などのデータ保護規則がコンプライアンス要件をさらに複雑化させ、監査を簡素化する統合プラットフォームへの移行を買い手に促しています。コンプライアンス違反に対する罰金が数百万米ドル規模に及ぶため、予算担当者は、裁量的なITプロジェクトよりも、実績のあるフィルタリングベンダーへの投資に成長予算を割り当てる傾向が強まっています。
BYODおよびハイブリッドワークの導入急増
オフィス勤務とリモートワークの恒常的な融合により、デバイスに依存しないポリシー適用は、Webフィルタリング市場における基本機能となっています。Zscalerは現在、1日あたり5,000億件以上のトランザクションを検査しており、従業員がどこからでも接続する際に必要なポリシー適用の規模の大きさを浮き彫りにしています。クラウドホスト型のSWGは、支店、自宅、公共のWi-Fiスポットにおいてポリシーの統一性を維持すると同時に、トラフィックをエンドツーエンドで暗号化しています。暗号化されたDNSに関する米国連邦政府のガイダンスは、プライバシーを尊重しつつ可視性を維持するという運用上の難題を浮き彫りにしています。その結果、企業は境界アプライアンスをエッジノードに置き換え、アイデンティティ、デバイスの状態、脅威のテレメトリをすべての判定に反映させています。
複雑なポリシー調整におけるサイバーセキュリティ人材の不足
高度なフィルタリングエンジンには、機械学習のしきい値、アプリケーション制御、シャドーITの検出など、数百もの設定項目が存在しますが、それらを適切に調整できるノウハウを持つセキュリティチームはごくわずかです。新興国では、大学におけるサイバーセキュリティカリキュラムが後れを取っているため、人材不足がさらに深刻です。その結果、多くの購入者は24時間365日のポリシー最適化をマネージドサービスプロバイダーに依存しており、これが総所有コスト(TCO)を押し上げ、ライセンス収入の直接的な伸びを鈍化させています。これに対し、ベンダー側は、導入期間を短縮するウィザード駆動型のコンソールや、AIが推奨するポリシーベースラインを提供することで対応しています。プラットフォームが、IDや行動分析に依存するコンテキスト認識機能を追加するにつれ、スキルギャップはさらに拡大する可能性があります。
セグメント分析
サービス部門は2026年から2031年にかけてCAGR 13.62%を記録し、ソフトウェア部門を上回りました。ただし、2025年時点ではソリューションが依然として売上高の62.75%を占めていました。Webフィルタリング市場では、AIポリシーエンジンの設定、IDフィードの統合、脅威ハンティングプレイブックの実行を行うプロフェッショナルサービスへの需要が高まっています。Zscalerのようなベンダーは、運用負担を軽減するマネージドサービスを通じて、8,600社以上の顧客を支援しています。複雑化の進展とサイバーセキュリティ人材不足が相まって、サービスは戦略的な収益の柱として確固たる地位を築いています。
大企業がクラウドゲートウェイの複数年契約を前払いしているため、ソリューションは引き続きウェブフィルタリング市場の大部分を支えています。従量課金制により、ソフトウェアとサービスの境界線は曖昧になっていますが、ライセンスの価値は依然として重要です。Menlo Securityのクラウドネイティブ製品「Secure Enterprise Browser」は、RBI(リソースベースの識別)とゼロトラスト制御を、SaaSのビジネスモデルを模倣したユーザー単位の料金体系に組み込んでいます。その結果、中核となるライセンス収入を食いつぶすことなくサービス収益が拡大し、総潜在市場規模(TAPO)は堅調に維持されています。
2025年においても、オンプレミス型アプライアンスはウェブフィルタリング市場規模の68.90%を占めており、これは規制の厳しい業界における従来の設備投資サイクルを反映しています。しかし、クラウド展開はCAGR13.98%で、最も急速に成長しているセグメントです。ウェブフィルタリング市場は、企業がトラフィックの急増時に弾力的に拡張可能な世界のポイント・オブ・プレゼンス(PoP)ネットワークを優先し、支店に設置されたアプライアンスを段階的に削減していることから恩恵を受けています。Cloudflareは2025年第1四半期、売上高が27%増の4億7,910万米ドルを記録しました。これは、1億単位のセキュリティ契約が寄与したことも一因です。
PoPの密度が高まり、ベンダーがセッションを最適な経路に誘導するスマートルーティングアルゴリズムを導入するにつれ、レイテンシーに関する誤解は薄れつつあります。オンプレミスのポリシーエンジンとクラウドから得られるインテリジェンスを組み合わせたハイブリッドモデルは、慎重な購入者にとって移行の架け橋となります。政府機関では、最新の検査レイヤーを必要とする暗号化DNSの義務化を背景に、サンドボックス化されたワークロードにおいてクラウドゲートウェイの試験運用が進められています。
地域別分析
北米は、成熟した規制要件、ゼロトラストの導入、および主要ベンダーの既存地位により、2025年の世界売上高の36.95%を占めました。米国の支出上限による予算の混乱により、連邦政府との契約が一時的に遅れましたが、大統領令14144号により、暗号化DNSの導入スケジュールが法的に定められ、緊急性が再認識されました。地方自治体の学区では、ソーシャルメディアのフィルタリング導入期限に間に合わせるため調達を加速しており、対象となる支出額が拡大しています。
欧州はこれに次ぐ順位を占めており、GDPR、2023年オンライン安全法、および各国の多様なプライバシー法により、サービスプロバイダーは高度な検査およびデータ漏洩防止対策の導入を余儀なくされています。Ofcomの執行プログラムでは、企業に対し違法コンテンツのリスク評価の提出が義務付けられており、これによりSWG(ソーシャル・ウェブ・ガバナンス)ソリューションに対する最低限の基準能力が引き上げられています。デジタル主権への要求が高まる中、EU内にホストされたPoP(ポイント・オブ・プレゼンス)や現地の脅威インテリジェンス・フィードへの関心が高まっています。
アジア太平洋地域は、インドのDPDPA、インドネシアの児童保護規制、およびデジタルネイティブ企業による急速なクラウド基盤の拡充に後押しされ、CAGR12.74%で最も急速に成長している地域です。日本と韓国では、コンプライアンスの適用範囲をアプリストアにまで拡大するスマートフォンセキュリティ法案が策定されており、長期的な需要を強固なものにしています。成熟度のばらつきは、トレーニング、現地語サポート、規制に関するガイダンスをセットで提供するチャネルパートナーにとってのビジネスチャンスを生み出しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 政府による厳格な規制とコンプライアンスへの圧力
- BYODおよびハイブリッドワークの導入が急増
- ウェブを介して拡散するマルウェアの高度化が進んでいます
- SASEの統合により、SWGの更新サイクルが加速しています
- AIを活用したリアルタイムコンテンツ分類
- ゼロトラストを実現する手段としてのリモートブラウザアイソレーション
- 市場抑制要因
- 複雑な政策調整におけるサイバー技術の不足
- クラウドSWGにおけるパフォーマンスとレイテンシに関する懸念
- フィルタを回避する暗号化DNS(DoH)
- ベンダーの統合が価格決定力を高めています
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 価格分析
- マクロ経済動向が市場に与える影響の評価
第5章 市場規模と成長予測
- コンポーネント別
- ソリューション
- サービス
- 展開モード別
- オンプレミス
- クラウド
- フィルタリングの種類別
- DNSフィルタリング
- キーワードフィルタリング
- URLフィルタリング
- ファイルタイプおよびその他のフィルタリング
- 組織規模別
- 大企業
- 中小企業(SME)
- 産業分野別
- BFSI
- IT・通信
- 政府
- 教育
- その他の産業分野
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cisco Systems Inc.
- Broadcom(Symantec)
- Palo Alto Networks
- Fortinet Inc.
- Zscaler Inc.
- McAfee LLC
- Trend Micro Inc.
- Barracuda Networks
- Forcepoint LLC
- AO Kaspersky Lab
- Trustwave Holdings
- Sophos Ltd.
- Netskope Inc.
- Skyhigh Security
- Cloudflare Inc.
- iboss Inc.
- Sangfor Technologies
- Proofpoint Inc.
- Check Point Software
- Akamai Technologies
- Secureworks
- Webroot(OpenText)
- Cyren Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


