


配電フィーダー自動化システム:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Distribution Feeder Automation System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115923
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、配電フィーダー自動化システムの市場規模は、2025年の51億8,000万米ドルから2026年には55億6,000万米ドルへと拡大し、2026年から2031年にかけてCAGR7.32%で推移し、2031年までに79億2,000万米ドルに達すると予測されています。
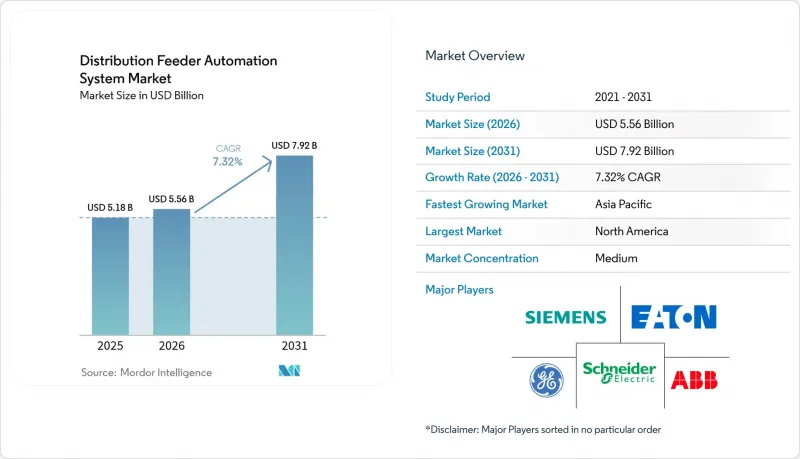
当レポートは、コンポーネント(保護リレー・コントローラー、センサー・インテリジェント電子デバイス、通信インフラ、SCADA/HMIプラットフォーム)、用途(ソフトウェア、ハードウェア)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場規模および予測は、金額(米ドル)で示されています。
世界の配電フィーダー自動化システム市場の動向と洞察
急速に進む送電網近代化の要請
連邦政府および多国間プログラムにより、現在、電力網のレジリエンス(強靭性)向上のために過去最高額の資金が投入されており、これにより電力事業者は配電フィーダー自動化システムプロジェクトへの投資に必要な予算の確実性を確保しています。米国の「グリッド・レジリエンス州・部族向け定式助成金プログラム」だけでも、2024年に13億米ドルを拠出し、極端な気象現象に対する配電網の耐性を強化しました。欧州の電力会社は、2050年までに配電への年間支出を2倍の670億ユーロ(737億米ドル)に増やすことを求める、法的拘束力のある脱炭素化目標に直面しています。両地域における早期導入企業では、停電の減少や運用コストの低減が見られ、これを受けて導入が遅れている企業も調達を加速させています。支出義務化により、サプライヤーにとっては複数年にわたる収益の見通しが立ち、電力会社の支出先送り余地は縮小しています。規制当局が信頼性の成果をますます重視する中、ソフトウェア分析機能をバンドルしたハードウェアベンダーの方が、競争力のある資金調達の対象となる可能性が高くなっています。
分散型発電(DER)の普及拡大
太陽光、風力、およびメーター背後の蓄電システムにより、かつては受動的だった配電回路が、動的な双方向ネットワークへと変貌しつつあります。カリフォルニア州では、統合型分散型発電(DER)管理システムが州全体に拡大すれば、公益事業者の年間コスト削減額が42億8,000万米ドルに達すると予測されています。DERの出力の変動性により、電力会社は従来の自動化システムでは対応できない高度な調整アルゴリズムの導入を余儀なくされています。その結果、ソフトウェア駆動型のスケジューラやリアルタイム最適化ツールが、配電フィーダー自動化システム市場全体で注目を集めています。数千台のインバータを同時に制御できるベンダーは、太陽光発電が盛んな地域で契約を獲得していますが、ハードウェアのみを提供するベンダーはコモディティ化のリスクに直面しています。
レガシープロトコル間の相互運用性の課題
電力会社は、同一の回路上でDNP3、IEC 61850、および独自プロトコルを併用することが多く、これによりシステム統合コストが倍増し、導入が遅延しています。北米の送電網は、歴史的にDNP3に依存してきたため影響が最も大きく、移行が複雑化しています。互換性のギャップはベンダーロックインを強め、配電フィーダー自動化システム市場が完全な競争入札に到達するのを妨げ、平均プロジェクト期間に最大20ヶ月の遅れをもたらしています。
セグメント分析
2025年には、保護リレーおよびコントローラが市場規模の36.15%を占めましたが、通信インフラは2031年までCAGR10.6%で成長すると予測されています。電力会社は、帯域幅と遅延を、大きな設備投資を伴わずに回路全体をカバーし、ソフトウェアアプリケーションの可能性を最大限に引き出すための戦略的手段として捉えるようになってきています。日立エナジーのプライベートLTEおよびメッシュ無線ポートフォリオは、大規模な停電時であっても、専用ネットワークがいかに確定的なパフォーマンスを保証するかを示しています。並行して、ハネウェルとベライゾンによる5Gのパイロット事業は、公衆ネットワークが大規模な監視トラフィックを安全に伝送できることを実証しています。したがって、競合の舞台は、通信事業者、産業用無線専門企業、そしてエッジデバイスとの接続性をバンドルしようと競い合う従来のオートメーションOEMメーカーに及んでいます。
保護基準の義務化に伴う中継装置への需要は持続しているもの、価格競争と長い更新サイクルが成長を抑制しています。センサーやインテリジェント電子機器は、単価の低下という恩恵を受けており、これにより電力会社は多額の設備投資予算の承認を必要とせずに回路を網羅的にカバーできるようになっています。
地域別分析
北米は2025年に世界売上高の31.75%を占め、その原動力となったのは22億米ドル規模の「グリッド・レジリエンス・アンド・イノベーション・パートナーシップ(Grid Resilience and Innovation Partnerships)」による助成金であり、これにより18州でオートメーションへの支出が増加しました。カナダの各州は、山火事対策への積極的な投資を通じて市場に勢いを与えており、一方、メキシコは国境を越えた太陽光発電の輸出に対応するため、フィーダーのアップグレードを進めています。実績連動型収益を認める規制枠組みにより、電力会社は他の地域よりも早期にAI診断や適応型保護ロジックのパイロット導入を進めています。
アジア太平洋地域は、配電フィーダー自動化システム市場において最も急速な成長を遂げており、CAGR10.1%で拡大しています。これは、中国、インド、日本が合わせて先進国を上回る支出を行っているためです。中国国家電網は2024年、超高圧および配電のスマート化に6,000億人民元(840億米ドル)を投じることを表明しており、これはどの単一国のプログラムをも凌駕する規模です。インドの電力セクターにおける4,785億8,000万米ドルの計画案件に加え、スマートメーター向けに1兆2,500億ルピー(150億米ドル)が割り当てられており、少なくとも5年間は持続的な受注量が見込まれます。一方、日本の電力会社は「グリーン・トランスフォーメーション計画」の下で、データセンターの成長を支える送配電網を強化するため、約1兆ユーロ(1兆1,000億米ドル)を投じることを表明しています。このような規模の優位性により、世界的に部品コストが低下しています。
欧州では、法的拘束力のある気候変動指令を背景に、着実な導入が進んでいます。年間配電支出を2倍の670億ユーロに増やすという要件により、地域経済が鈍化したとしても需要は確保されます。日立エナジーによるドイツのTransnetBWとの提携や、スペインにおける8,000万ユーロ規模の変圧器拡張プロジェクトなどは、サプライヤーの自信を裏付けています。ダイナミック・ライン・レーティングのパイロット事業は、新たな導体を追加することなく送電網の容量を20~40%増加させることができることを実証しており、コスト制約のある規制当局にとって、高度なセンサーは魅力的な選択肢となっています。
南米および中東・アフリカ地域では新たな可能性が見られますが、為替リスクや国家信用力の低さが、大規模な展開を遅らせています。ブラジルやサウジアラビアにおける現地生産への優遇措置は、設備コストを最大25%削減し、プロジェクトの実現可能性を高めることを目的としています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電力網の急速な近代化が求められています
- 分散型発電(DER)の普及率の上昇
- 老朽化したフィーダーインフラの更新サイクル
- 電力会社主導のデジタル変電所改修プログラム(OT-ITの融合)
- 気候変動に強い電力網への投資資金が急増しています
- AIを活用した故障予測分析の導入
- 市場抑制要因
- レガシープロトコル間の相互運用性に関する課題
- 地方のフィーダー自動化に伴う多額の設備投資
- サイバーセキュリティに関する賠償責任およびコンプライアンスコスト
- 発展途上国における電力会社の調達サイクルの長期化
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- コンポーネント別
- 保護リレー・コントローラー
- センサー・インテリジェント電子デバイス
- 通信インフラ
- SCADA/HMIプラットフォーム
- 用途別
- ソフトウェア
- ハードウェア
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- ABB Ltd
- Schneider Electric SE
- Siemens AG
- Eaton Corporation plc
- General Electric Co.
- Schweitzer Engineering Laboratories Inc.
- G&W Electric Company
- Moxa Inc.
- Trilliant Holdings Inc.
- Cisco Systems Inc.
- S&C Electric Company
- Toshiba Energy Systems & Solutions
- Hitachi Energy Ltd.
- Landis+Gyr AG
- Itron Inc.
- Advanced Control Systems(Indra)
- Arteche Group
- NOJA Power Switchgear Pty Ltd
- Mitsubishi Electric Corporation
- Honeywell Process Solutions
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


