


ポリエステル系ホットメルト接着剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Polyester Hot Melt Adhesives - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115881
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ポリエステル系ホットメルト接着剤の市場規模は、2025年の6億4,505万米ドルから2026年には6億9,253万米ドルへと拡大し、2026年から2031年にかけてCAGR7.36%で推移し、2031年には9億8,724万米ドルに達すると予測されています。
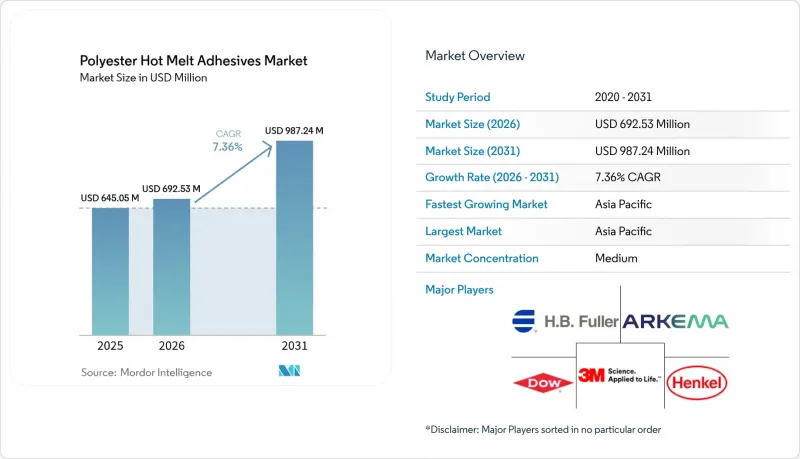
本レポートは、用途別(産業用組立、食品・医療用包装など)、樹脂化学別(芳香族ポリエステル、脂肪族ポリエステルなど)、形態別(ペレット/顆粒、ブロック/スラブなど)、最終用途産業(包装、自動車・輸送、その他)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。
世界のポリエステル系ホットメルト接着剤市場の動向と洞察
溶剤フリーの包装用接着剤に対する需要の高まり
包装メーカー各社は、溶剤系ラミネート製品から100%固形分のポリエステル系ホットメルトへの切り替えにより、溶剤排出の排除とエネルギー使用量の削減を図っています。Henkel、Dow、Kratonは最近、食品接触安全性に妥協することなく、バイオ由来のタックファイアーを導入することで、TECHNOMELTシリーズのカーボンフットプリントを25%削減しました。EUのVOC規制の厳格化により、この切り替えはさらに加速しており、一方、加工業者にとっては、生産ラインの速度向上や、コストのかかる溶剤回収設備が不要になるというメリットがあります。また、ポリエステル系配合は、メタライズフィルムへの接着性を向上させ、耐湿性も高めるため、高級バリア包装材として魅力的です。
自動車の軽量化に伴う接着要件
軽量化と電動化を追求する自動車メーカーは、リベット留めや溶接ではコスト効率良く接合できないアルミニウム、炭素繊維、および先進鋼材を接合するために、ポリエステル系ホットメルト接着剤に依存しています。これらの熱可塑性接着剤は、急激な温度変化や湿潤振動に耐えるほか、使用終了時のリサイクルのために部品の分解を容易にします。電気自動車におけるパワーエレクトロニクスの高密度化に伴い、ボンネット内の熱的ストレスが高まっています。150°Cでの使用に最適化されたポリエステル系接着剤は、機械的完全性を維持しつつ、バッテリーモジュールを安全に絶縁します。
代替品の入手可能性
リグニン系ホットメルト、反応性ポリウレタン系、および先進的なシアノアクリレート系は、特定の用途においてポリエステルと同等かそれ以上の性能を発揮し、低コストや環境配慮度の高さを求める購入者の関心を集めています。これらの代替品が普及するにつれ、ポリエステル供給業者の価格決定力が制限されるほか、技術的な差異が最小限の場合には、新規プロジェクトがこれらへ流れてしまう可能性があります。
セグメント分析
産業用組立セグメントは、ポリエステル系ホットメルト接着剤市場において依然として最大のシェアを占めており、2025年には35.20%のシェアを維持し、米ドルのポリエステル系ホットメルト接着剤市場規模ランキングで首位に立つ見込みです。このセグメントでは自動車用接着が主流であり、多材料構造を結合し、ライフサイクルにおける極端な温度変化に耐える接着剤の能力が極めて重要です。車両の電動化により、ボンネット内の最高温度が上昇しており、耐熱性に優れたポリエステル系ホットメルト接着剤の必要性がさらに高まっています。その他の産業用途としては、家電製品、家具、フィルターの組立などが挙げられ、いずれも速硬化性とクリーンな加工の利点を活かしています。
食品および医療用包装は最も急成長している用途であり、2031年までCAGR8.24%で拡大しています。ブランドオーナーは、厳しい移行基準を満たしつつ、生産ラインのエネルギー需要を削減できる、無溶剤で低臭気の接着剤を好んでいます。レトルトパウチやリッドフィルム向けの剥離可能なヒートシールコーティングは、産業用組立と包装機能の融合を象徴しています。電子機器の包装やヒートシールコーティングが市場の多様性を高めている一方、テキスタイルラミネートは、柔軟な接着性、通気性、耐洗濯性が融合する新たな分野として台頭しています。
芳香族ポリエステルは、2025年の売上高の46.00%を占めており、高いガラス転移温度、凝集強度、および自動車や電子機器の動作条件に対する耐性が評価されています。ポリエステル系ホットメルト接着剤の市場シェアにおける優位性は、数十年にわたる最適化、原材料の容易な入手可能性、そして幅広い配合ノウハウに起因しています。
しかし、バイオ由来および一部バイオ由来ポリエステルは、CAGR8.22%で最も急速に成長している化学系です。サプライヤーは、植物由来の二酸、再生PET、およびCO2ベースの中間体を活用し、機械的性能を損なうことなくカーボンフットプリントを削減しています。消費財や医療機器分野の顧客は、サステナビリティへの取り組みを重視しており、石油化学製品への依存に対する法規制の圧力により、従来のコスト面での優位性は縮小していくでしょう。脂肪族ポリエステルは、ニッチな生分解性または堆肥化可能な用途に用いられる一方、コポリエステル系化学物質は、結晶性と溶融粘度を微調整することで、基材への濡れ性や再加工性を最適化しています。継続的な研究開発により、性能とサステナビリティの基準が共に高まる中、ポリエステル系ホットメルト接着剤市場は活況を呈し続けています。
地域別分析
アジア太平洋地域は2025年に世界売上高の39.60%を占め、2031年までCAGR8.12%で推移する見込みです。中国の電気自動車生産拡大、インドのスマートフォン組立拠点、そして日本の高精度電子機器工場はいずれも、大量のポリエステル系ホットメルト接着剤を消費しています。各地域の当局は先端材料への投資を促進しており、これによりHenkel、Sikaといった企業が現地での生産能力を拡大するよう後押しされています。これにより、納期が短縮され、技術サポートが顧客の製品開発ワークフローに統合されています。Pidilite Industriesの2025年の連結純売上高は12,337カロールインドルピー(14億8,000万米ドル)に達し、同地域における需要基盤の成熟ぶりを裏付けています。
北米は依然としてイノベーションの拠点であり、自動車の軽量化に向けた厳しい目標を推進するとともに、バイオ由来の化学技術を先導しています。EUの規制により、ジイソシアネートや高VOC含有材料の使用が制限される中、ポリエステル系ホットメルトが主要な解決策となっています。両地域とも、学術機関やスタートアップ企業と連携してCO2由来のモノマーの量産化を進めており、循環型経済における接着剤分野でのリーダーシップを発揮しています。
南米、中東・アフリカでは取扱量は少ないものの、未開拓の潜在力を秘めています。インフラの拡充やパッケージ食品セクターの成長が、より広範な採用を後押ししています。地域の加工業者が設備を近代化し、無溶剤ラインを導入するにつれ、ポリエステル系ホットメルトのサプライヤーは、複数年にわたる契約量を確保し、グローバルネットワークの回復力を強化するグリーンフィールドプロジェクトを獲得しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 無溶剤包装用接着剤への需要の高まり
- 自動車用軽量接着の要件
- 小型化された電子部品の成長
- ウェアラブル・スマートテキスタイルの台頭
- 医療用低温フィルム系接着剤
- 市場抑制要因
- 代替品の入手可能性
- 変動の激しい石油化学製品の二酸およびグリコールの価格
- 原材料費および生産コストの高騰
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 用途別
- 産業用組立
- 自動車
- その他
- 食品・医療用包装
- 電気・電子部品
- ヒートシール用コーティング
- 繊維積層材
- その他
- 産業用組立
- 樹脂化学別
- 芳香族ポリエステル
- 脂肪族ポリエステル
- コポリエステル
- バイオ由来/一部バイオ由来ポリエステル
- 形態別
- ペレット/顆粒
- ブロック/スラブ
- スティック
- フィルム/ウェブ
- 粉末/マイクロスフィア
- 最終用途産業別
- 包装(食品、医療、産業)
- 自動車・輸送
- 電子・電気
- 繊維・フットウェア
- 家具・木工
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- 3M
- Arkema(Bostik)
- Avery Dennison Corporation
- Beardow Adams Ltd.
- Buhnen GmbH & Co. KG
- Cattie Adhesives
- Dow
- Dymax Corporation
- Evonik Industries AG
- H.B. Fuller Company
- HellermannTyton
- Henkel AG & Co. KGaA
- Jowat SE
- Nihon Matai Co., Ltd.
- Sika AG
- Spiderbond Adhesives Co., Ltd.
- Toagosei Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


