


海軍レーダーシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Naval Radar Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115866
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、海軍用レーダーシステム市場の規模は、2025年の95億3,000万米ドルから2026年には99億8,000万米ドルへと拡大し、2026年から2031年にかけてCAGR4.72%で推移し、2031年には125億7,000万米ドルに達すると予測されています。
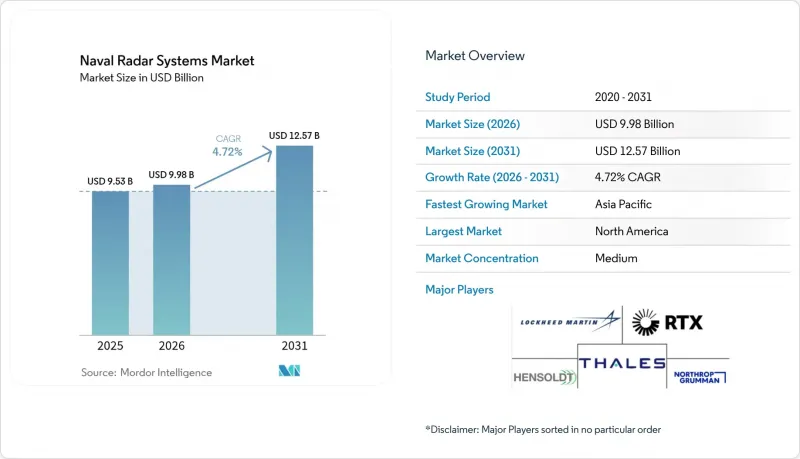
本レポートは、レーダーの種類(AESA、PESAなど)、搭載プラットフォーム(駆逐艦・巡洋艦、フリゲートなど)、用途(監視・早期警戒など)、周波数帯(L/Sバンド、Cバンドなど)、構成部品(送信機/電力増幅器など)、探知距離(短距離、中距離、長距離)、地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の海軍用レーダーシステム市場の動向と洞察
激化するマルチドメインミサイルの脅威
紅海での海面すれすれ飛行型および極超音速ミサイルによる攻撃が厳しい教訓をもたらし、飽和攻撃の際には従来のセンサーが圧倒されたことを受け、艦載レーダーの要件は変化しました。米国海軍は、探知範囲を強化するため、2026年から5億3,600万米ドルの予算を投じてSPY-6のバックフィット・パッケージの導入を加速させています。水面下数百メートルに潜む潜水艦を検知する、光速に近い速度のレーダー開発を中国が推進していることで、技術格差が拡大し、同盟国は機動力のある多機能アレイの配備を迫られています。その結果、サプライヤー各社は、モード切り替えの遅延なしに、弾道ミサイル、極超音速ミサイル、海面すれすれ飛行ミサイルを同時に追跡できるソフトウェア定義波形を設計しています。こうした複合的な脅威が、海軍用レーダーシステム市場における着実な支出のペースを支えています。
旧式の2次元レーダーからAESAへの近代化サイクル
2005年以前に就役したフリゲート艦や駆逐艦は、ほぼ陳腐化の段階にあり、ドイツのヘンゾルト社とIAI社に発注された2億ユーロ(2億3,242万米ドル)規模のF124アップグレードなど、大規模なAESA改修が引き起こされています。オランダもこれに続き、35億ユーロ(40億7,000万米ドル)規模の防空フリゲート4隻の計画を進めており、運用期間の半ばではなく建造段階からアクティブ・フェーズドアレイ・スイートを組み込んでいます。韓国のハンファ・システムズが開発したプロトタイプは、4,000個の目標を同時に追跡可能であり、輸出規制に対する独自の技術的対応を示しています。更新プログラムでは、乾ドックでの構造変更を回避できるファームウェア主導の機能強化がますます重視されています。こうした動向により、予測可能なアップグレードの受注残が確保され、2030年にかけて海軍レーダーシステム市場の拡大を支えることになります。
GaN MMICに対する輸出規制
中国は主要なガリウム供給の85%を支配しており、最近の輸出規制により、GaNモジュールを使用する西側諸国のレーダーの調達リスクが高まっています。米国の輸出規制リストは、40~230 GHzのデバイスをさらに制限しており、同盟国との共同開発を複雑化させています。ワシントンとブリュッセルは国内のガリウム精製所を支援していますが、数年単位のスケジュールにより依存度は依然として高く、いくつかの海軍レーダーシステム市場の契約に納期の不確実性が生じています。
セグメント分析
AESAシステムは、堅牢な多目標追跡能力と妨害耐性の高いデジタルビームフォーミングにより、2025年には海軍レーダーシステム市場で40.78%という最大のシェアを占めました。FMCW/MIMOレーダーの海軍レーダーシステム市場規模は、同時通信リンクをサポートするソフトウェア定義型多機能性への需要に後押しされ、2031年までCAGR6.55%で拡大すると予測されています。従来の受動型電子走査アレイ(PESA)は、コスト重視のアップグレード案件で依然として採用されていますが、量子技術やフォトニクス技術のコンセプトは、長期的な研究開発(R&D)の賭けとして「その他」のカテゴリーに分類されています。
ロッキード・マーティンのSPY-7は、スペインのF-110フリゲート艦プログラムにおいて持続的な追跡能力を実証しており、2026年に納入され、2028年に就役する予定です。一方、自動車サプライチェーンから移行してきたFMCWソリューションは、大量生産によるコストメリットを示しており、新規ベンダーの参入障壁を低減しています。分野横断的なアルゴリズムの共有により開発サイクルが短縮され、海軍は手頃な価格で「プラグアンドプレイ」型の波形ライブラリを利用できるようになり、艦隊のセンサーを将来にわたって活用できる体制が整います。
2025年の海軍レーダーシステム市場規模全体の38.74%を駆逐艦と巡洋艦が占めました。これは、艦隊の防空戦略が依然として大型戦闘艦を中心としているためです。しかし、無人水上艇やAUV(自律型水中艇)プラットフォームは、8.12%のCAGRで成長率トップとなっており、これは低シグネチャの偵察機を必要とする分散型致死性戦略を反映しています。
小型化されたGaNパワーアンプとコンフォーマルアンテナは、現在、無人船体のサイズ、重量、消費電力(SWaP)の要件を満たしており、新たな調達層を切り開いています。潜水艦のマストレーダーも進化しており、露出を最小限に抑えながら、潜望鏡深度での状況認識を可能にしています。モジュール式の「ペイロードベイ」コンセプトにより、共通のセンサーコアを無人艦艇と有人艦艇の間で交換可能となり、統合コストを削減するとともに、プラットフォームを横断した艦隊の標準化を促進しています。
地域別分析
2025年には、北米が海軍用レーダーシステム市場シェアの37.21%を占めて首位に立ちました。これは、米国海軍が65隻の水上戦闘艦にSPY-6を搭載し、将来の空母に「エンタープライズ・エア・サーベイランス・レーダー」を配備する計画に支えられたものです。カナダがリバー級駆逐艦向けにSPY-7を採用したことは、国境を越えた産業上の相乗効果をもたらしており、一方、メキシコによる沿岸監視システムの段階的なアップグレードは、今後の追加発注の余地を残しています。8,000億米ドルを超える堅調な防衛予算により、複数年にわたる資金調達の見通しが立ち、OEM各社はGaNデバイスについて規模に応じた価格設定を確保することが可能となりました。
アジア太平洋地域は最も急成長している市場クラスターであり、中国の潜水艦追跡レーダーの試験が地域の調達ニーズを加速させ、2031年までにCAGR8.31%で拡大すると見込まれています。日本の4,100万米ドル規模の国産長距離レーダー計画や、3億米ドル相当の韓国KDX-II型駆逐艦の改装は、自国主導のセンサーエコシステムへの戦略的なシフトを裏付けています。オーストラリアの500億豪ドル(324億7,000万米ドル)規模の艦隊拡充や、フィリピンの55億フィリピンペソ(9,676万米ドル)規模のレーダー輸入パッケージは、同地域の広範な支出動向を浮き彫りにしており、他の地域での受注変動からサプライヤーを保護する役割を果たしています。
NATOの結束が強まる中、欧州では着実な伸びが見られます。ドイツの2億ユーロ(2億3,242万米ドル)規模のF124型機改修計画や、オランダの35億ユーロ(40億7,000万米ドル)規模のフリゲート艦建造計画により、受注残は安定して確保されています。スペインはF-110の船体にSPY-7を統合する一方、フランスとイタリアによる「ホライゾン」の中期改修(総額15億ユーロ(17億4,000万米ドル))は、複数の海軍に共通の基準を推進しています。東地中海における緊張の高まりにより、ギリシャは新たな防空フリゲートの導入に動き出しており、ノルウェーは沿岸センサーの強化を検討しています。これらは、財政面での厳しい監視があるにもかかわらず、中期的には堅調な成長軌道が維持されることを示唆しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 多領域にわたるミサイル脅威の激化
- 2DからAESAへの近代化サイクル
- インド太平洋地域における海軍力の増強とフリゲート艦の建造計画
- レーダー断面積管理の義務化
- GaNのコストカーブが4米ドル/Wを下回りました
- レーダー・電子戦(EW)融合チップの統合
- 市場抑制要因
- GaN MMICに対する輸出規制
- コスト超過がレーダーの機能縮小を招いています
- Littoral S/Xバンドのスペクトル混雑
- 船体上部の重量および出力の制約
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- レーダーの種類別
- AESA
- PESA
- FMCW/MIMO
- その他
- プラットフォーム別
- 駆逐艦および巡洋艦
- フリゲート艦
- コルベットおよびOPV
- 空母および強襲揚陸艦
- 潜水艦(マスト搭載型)
- 無人水上艇/AUVプラットフォーム
- 用途別
- 監視および早期警報
- ミサイル誘導/射撃管制
- 航法および衝突回避
- 表面探索およびターゲット追跡
- 気象・環境モニタリング
- 電子戦支援
- 周波数帯別
- L/Sバンド
- Cバンド
- Xバンド
- Ku/Kaバンド
- コンポーネント別
- 送信機/電力増幅器
- 受信機/ダウンコンバータ
- アンテナ/アレイパネル
- その他のコンポーネント
- 範囲別
- 短距離(50 km未満)
- 中距離(50~200 km)
- 長距離(200 km以上)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 台湾
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- トルコ
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- RTX Corporation
- Lockheed Martin Corporation
- THALES Group
- Northrop Grumman Corporation
- Leonardo S.p.A
- Saab AB
- HENSOLDT AG
- BAE Systems plc
- L3Harris Technologies, Inc.
- Terma A/S
- Israel Aerospace Industries Ltd.
- Bharat Electronics Limited
- Indra Sistemas S.A.
- Elbit Systems Ltd.
- Kongsberg Gruppen ASA
- Hanwha Systems Co., Ltd.
- Aselsan A.S.
- Mitsubishi Electric Corporation
- Rosoboronexport
- Reutech Radar Systems(Reutech Pty(Ltd.))
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


