


アクティブ防護システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Active Protection Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115862
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、アクティブ防護システムの市場規模は2025年に44億2,000万米ドルと評価され、2026年の46億7,000万米ドルから2031年までに61億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.62%となる見込みです。
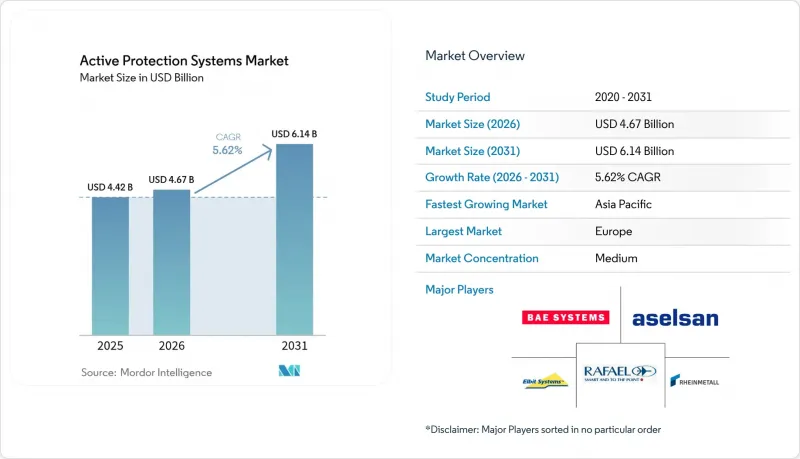
本レポートは、撃破方式(ハードキルシステム、ソフトキルシステム、リアクティブアーマー)、プラットフォーム(陸上、海上、航空)、射程クラス(短距離など)、エンドユーザー(国防軍、国土安全保障・準軍事組織)、および地域(北米、欧州、アジア太平洋、南米など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のアクティブ防護システム市場の動向と洞察
2030年までにAPSを装備したMBTを導入するというNATOの指令
NATOのSTANAG 4686は、統一された性能基準を定めており、これにより加盟国による共通のAPSソリューションへの支出が促進され、単位当たりのコストが削減されるとともに、レオパード2A8およびチャレンジャー3の全車両における兵站が標準化されています。ReArm Europe計画の下で授与された総額8,000億ユーロ(9,437億2,000万米ドル)に上る契約では、生存性の向上が最優先事項として位置付けられており、2030年の期限に間に合わせるため、調達スケジュールが前倒しされています。その結果生じる規模の経済は、実戦実績のあるハードウェアを持つ老舗ベンダーに有利に働き、段階的なアップグレードの認証サイクルを短縮します。
AIセンサーフュージョンチップの迅速な統合
窒化ガリウム製レーダープロセッサ上で動作する機械学習モデルにより、APSは発射体の挙動を予測し、誤検知を低減し、被害を最小限に抑える対抗措置を選択することが可能になります。性能の向上は半導体の供給状況に左右されますが、この供給は依然として中国のガリウム輸出制限の影響を受けやすく、すでに米国DARPAが代替ウェハーの開発に動き出しています。
旧式車両における電磁両立性の問題
旧式の装甲車両には、高出力のレーダーバーストに対するシールドが欠如しており、APSの価格を上回る可能性のある高額な配線工事が必要となり、配備が遅れる恐れがあります。運用者は、作動中の機能の一部喪失と電気系統の全面的な改修との間でトレードオフを迫られるため、2000年以前のプラットフォームにおける後付け改修の対応範囲が制限されています。
セグメント分析
2025年のアクティブ防護システム市場において、ハードキルシステムは売上高の56.30%を占めました。これは、成形炸薬弾や運動エネルギー弾を飛行中に物理的に破壊する迎撃装置に対する運用者の信頼を反映しています。Elbit Systems社のアイアン・フィストによる120mmサボ弾への実証実験は、コンパクトな発射装置でも高速の弾頭を無力化できることを証明し、各軍は爆発性対抗措置と受動装甲を組み合わせた多層防御の採用を促進しています。Rafael社のトロフィーのような成熟したハードキル設計には、現在ではAIによる標的優先順位付け機能が統合されており、車両は数ミリ秒の差で襲来する複数の脅威を撃退できるほか、継続的なソフトウェア更新に活用されるテレメトリデータを記録することが可能となっています。前線作戦基地において発射管の弾薬を迅速に補充できる能力により、ダウンタイムが短縮されます。これにより、戦闘部隊を戦域に留めておくことが可能となり、これは、機械化旅団を長期のローテーション期間中も運用可能な状態に保つ任務を負うNATOの計画担当者にとって、大きな物流上の利点となっています。
ソフトキル発射装置は依然として収益規模が小さいものの、そのCAGR7.28%は、付随的被害を軽減し、市街戦における交戦規則を満たす非致死的な無力化方式への戦略的転換を浮き彫りにしています。電気式トリガーによるマルチスペクトル煙幕や赤外線眩惑装置は、爆発性カートリッジを不要にし、重量を削減し、弾倉容量を増やし、ライフサイクルコストを低減します。現在、ニューラルネットワークによる分類アルゴリズムが、シーカーを盲目にすべきか、あるいは誘導ループを欺瞞すべきかをリアルタイムで判断するため、第一世代のジャマーを悩ませていた誤作動が削減されています。これらの機能により、ソフトキルスイートは、平和維持活動、要人護送隊、および民間人の近くで運用される国内治安部隊の車両にとって魅力的な選択肢となっています。各国政府が破片によるリスクに対してより厳しい規制を課す中、民間人への被害をほぼゼロと証明できるサプライヤーは、市場シェアを拡大する立場にあります。
2025年のアクティブ保護システム市場規模の72.90%は陸上車両が占めており、これは欧州や米国全域のレオパルト2、エイブラムス、ブラッドリーの車両群にトロフィー、アイアン・フィスト、ストライクシールドを装備する大規模な改修プログラムに支えられています。これらの履帯式プラットフォームは、すでに十分な出力予備力を有し、車体の設置スペースも広いため、センサーマストの設置や配線作業が簡素化されます。また、プログラム事務局は、数十年にわたる統合ノウハウ、確立された整備工場レベルでのメンテナンス体制、そして数週間で乗員を認定できる熟練した指導者陣の恩恵も受けています。その結果、予測可能な調達プロセスが確立され、各国防省は過度な技術的リスクを負うことなく、複数年にわたる資金を拠出することが可能となっています。
無人戦闘航空機や回転翼機が、肩発射型ミサイルや特攻ドローンからの防御を必要とするため、航空機向けの需要はCAGR8.05%で拡大しています。トロフィー・ライトや類似の派生型は、厳しい重量制限内に収まるよう、レーダー開口部サイズを縮小し、爆発性迎撃体を指向性エネルギーパルスに置き換えています。また、開発者らは、コンパクトなAESAパネルと機体外形に密着したレーザー眩惑装置を組み合わせ、船上や過酷な野戦環境での離陸時にティルトローター機を保護しています。こうした環境では、担ぎ運び可能な脅威が最も深刻です。UH-60およびV-280のプロトタイプを用いた初期の飛行試験では、航続距離や積載量への影響はごくわずかであることが示されており、航空プログラム管理者からの主要な懸念事項が解消されました。分散作戦の教義により、ヘリコプターが小規模で分散した着陸地帯に展開されるようになるにつれ、空中搭載型APSの価値提案はあれば望ましいものから必須のものへと変化しています。
地域別分析
ドイツと英国がトロフィーAPSを標準装備としたことを受け、北欧諸国、イタリア、ポーランドでの追加購入が促進され、欧州は2025年の売上高の38.40%を占め、引き続き主導的な地位を維持しました。ReArm Europe Planでは、能力のギャップを埋めるために8,000億ユーロ(9,437億2,000万米ドル)が充てられており、NATOの互換性規則を満たす車両生存性キットの導入が優先されています。
アジア太平洋地域は6.55%という最も高いCAGRを記録しています。日本の10式戦車のアップグレード、韓国のK2戦車の性能向上、そしてインドの自主開発プログラムにより、地域のサプライチェーンが強化され、米国による対外軍事販売(FMS)のスケジュールへの依存度が低下しています。2023年、東アジアの防衛費は6.2%増の4,110億米ドルに達し、現地のセンサーフュージョン用チップ製造企業に持続的な資金基盤を提供しています。
北米では、MAPS(軍事アーキテクチャ・プログラム・ストラテジー)によるオープンアーキテクチャの導入や、マイクロ波・レーザー分野のスタートアップを後押しする堅調なベンチャー投資が利益をもたらしています。一方、中東では、高い石油収入を活用して、キネティック兵器や指向性エネルギー兵器を輸入しています。サウジアラビアだけでも、2025年に780億米ドルの防衛予算を計上しています。イスラエルによるアロー3やアイアン・ビームの派生型の輸出は、従来の装甲を超えた最先端の生存性に対する同地域の強い需要を浮き彫りにしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 2030年までにAPSを装備したMBTを導入するというNATOの指令
- AIセンサーフュージョンチップの急速な普及
- 米国MAPSによるオープンアーキテクチャ型調達の流れ
- 電動式ソフトキル発射装置により、SWaPが削減
- ウクライナ紛争の教訓が改修の加速を促している
- ベンチャー企業によるドローン・スウォームの撃退手法
- 市場抑制要因
- 旧型車両における電磁両立性の不具合
- GaNレーダーチップに対する輸出規制
- 密集した都市部における高い誤検知率
- 平和維持活動における破片による負傷に関する賠償責任リスク
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 撃破方式別
- ハードキルシステム
- ソフトキルシステム
- リアクティブアーマー
- プラットフォーム別
- 陸上
- 海上
- 航空
- 射程クラス別
- 短距離
- 中距離
- 長距離
- エンドユーザー別
- 国防軍
- 国土安全保障・準軍事組織
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- イスラエル
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Rafael Advanced Defense Systems Ltd.
- Rheinmetall AG
- Elbit Systems Ltd.
- BAE Systems plc
- ASELSAN A.S.
- Leonardo S.p.A
- Saab AB
- Thales Group
- Hyundai Rotem Company
- Artis, L.L.C.
- KNDS N.V.
- QinetiQ Group plc
- Israel Aerospace Industries Ltd.
- Terma A/S
- Northrop Grumman Corporation
- HENSOLDT AG
- Indra Sistemas S.A.
- LACROIX Group
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


