


装甲車両用消火システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Armored Vehicle Fire Suppression Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115856
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、装甲車両用消火システムの市場規模は2025年に16億7,000万米ドルと評価され、2026年の17億8,000万米ドルから2031年までに24億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.73%となる見込みです。
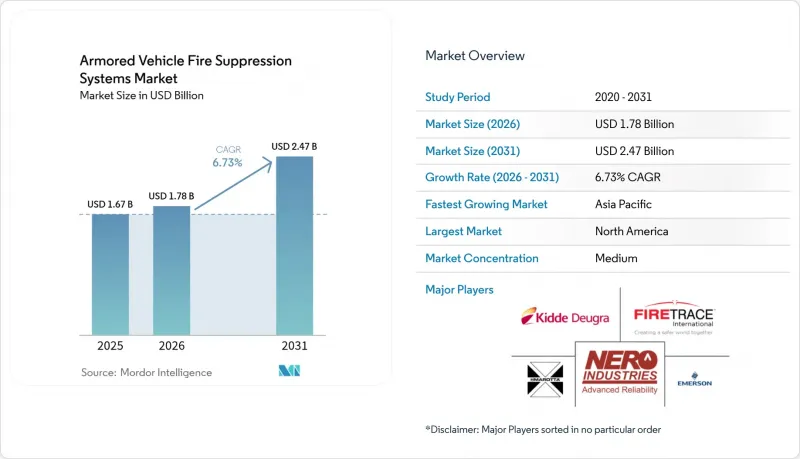
本レポートは、車両タイプ(戦闘車両、戦術支援車両、その他)、システムタイプ(自動・自律型、その他)、エンドユーザー(軍、法執行機関)、コンポーネント(検出器およびセンサー、その他)、地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の装甲車両用消火システムの市場動向と洞察
戦闘プラットフォームの電動化への移行
リチウムイオン推進システムは、装甲車体の火災負荷密度を高め、400°Cに達する熱暴走を引き起こし、従来のハロン系ソリューションでは対応できない状況を生み出しています。ドイツのKF41 Lynxプログラムや韓国のRedback-Kプログラムに基づくプラットフォームでは、密閉されたバッテリーケース内部でも効果を維持できる消火剤が指定されており、RTX社の戦闘機用熱管理システムを基にした80 kWの冷却パックと連携して運用されます。中国のGB 38031-2020規格では、5分間の延焼遅延が義務付けられており、主要な軍事部隊もこれに倣うことが示唆されています。この規格に準拠するため、OEM各社は、カプトン(Kapton)ベースの断熱材、予測型セル隔離アルゴリズム、および連鎖的な故障が始まる前にバッテリーベイ全体に消火剤を充満させる分散型ノズルアレイを組み合わせています。
より厳格化されたMIL-STD-810Hの安全要件
最新のMIL-STD-810H試験では、消火装置が-54°Cの極地配備、71°Cの砂漠の暑さ、および大口径の衝撃に耐えつつ、車両無線機との電磁両立性を維持することが求められています。請負業者は、中波長赤外線(IR)と紫外線(UV)帯域を組み合わせたデュアルスペクトル光学センサーでこれに対応し、誤作動率を0.1%未満に抑え、乗員の作業負荷を軽減しています。規格への準拠には、開発期間を120日間延長する大規模な実験サイクルが必要となるため、社内に試験室を保有する企業が優位に立っています。現場のテレメトリデータを用いて学習させたアルゴリズムにより、太陽の反射光と実際の火災を区別できるようになり、塵や煙によって視界が遮られている場合でも、機械が火災を鎮火できるようになりました。
PFASフリー消火剤のサプライチェーンにおけるボトルネック
米国防総省の基準を満たすフッ素フリーの消火剤はわずか3種類しかありませんが、2025年10月までに200万ガロンを配備しなければならないため、国防総省は1年間の延期を余儀なくされています。新しいロットごとの検証には120日を要するため、戦術車両の配備は実験室の順番待ちに左右されています。欧州の軍隊も同様の課題に直面しており、消火剤の使用にばらつきが生じ、NATOの兵站上の共通性が損なわれるリスクがあります。
セグメント分析
2025年、戦闘車両セグメントは、世界全体の売上高の49.12%を占め、その半分近くに達しました。イタリアの160億ユーロ(188億7,000万米ドル)規模の装甲戦闘システムや、ドイツのレオパード2A8調達といった大規模プログラムでは、乗員室とエンジンルームを同時に保護する全自動のデュアルゾーン消火装置が組み込まれています。スペイン、ルーマニア、ラトビアもこれに続き、NATO基準に準拠したノベック(Novec)系充填式消火剤を指定した履帯式歩兵戦闘車(IFV)の購入を進めています。
戦術支援車両は、7.34%という最も高いCAGRを示しており、これはウクライナにおける作戦教義の変化を反映したもので、これにより兵站輸送隊が直接射撃にさらされる状況が生じています。米国陸軍のM1E3エイブラムス・プログラムでは、戦車回収型および弾薬補給型向けに共通の生存性キットを重視しており、部品の互換性を確保し、訓練の負担を軽減しています。専用の回収装置や架橋車についても、その油圧装置が特有の着火源となり、ノズルの位置を個別に調整する必要があるため、数量は控えめながらも需要が維持されています。
自動・自律型装置は、2025年の売上高の66.55%を占めており、これは、即座の手動操作が不可能な場合に乗員を保護する150ミリ秒未満の放出を教義として重視していることを反映しています。これらのシステムは、デュアルスペクトル光学機器と圧力上昇センサーを組み合わせて、薬剤を放出する前に事象を相互検証し、コストのかかる不注意による誤放出を削減しています。
手動型の設計は、低強度の役割や、ライフサイクルリスクよりも初期導入価格を優先する国々で依然として採用されています。しかし、自動モードをデフォルトとしつつ、乗組員による手動オーバーライドを組み合わせたハイブリッド構成は、9.02%という最高のCAGRを記録しています。オペレーターは、換気によって危険が解消される燃料蒸気の状況において、消火活動を停止できる選択肢を高く評価しており、これにより消火剤の浪費や稼働停止時間を回避できます。
地域別分析
北米は2025年においても47.25%のシェアを維持しました。これは、薬剤の生産および改造キットに直接資金を提供する、米国防総省による21億米ドルのPFAS代替イニシアチブに支えられたものです。2025会計年度の国防予算9,200億米ドルは支出を安定させており、主要メーカーは5年先までの生産ロットを計画することが可能となっています。カナダの北極圏機動性強化プログラムは、水陸両用船の船体内で-40°Cの環境下でも流動可能な低温用配合剤に対するニッチな需要を生み出しています。メキシコが米国規格との相互運用性を確保したことで、北米大陸における導入基盤はさらに拡大しています。
欧州では、NATOの即応態勢目標に基づき調達が加速しており、22の加盟国が2025年度に向けて防衛予算を実質ベースで少なくとも10%引き上げています。イタリアによるリンクスおよびパンサーの大量発注、ドイツのレオパード2A8の購入、そしてスペインのレオパード2Eの改修は、いずれもAPS(アクティブ保護システム)と連携した制圧ネットワークを規定しており、これにより共有サプライチェーンと厳格なサイバー耐性基準が確立されています。26社からなるタレスのFMBTechコンソーシアムは、EUの資金を活用して、国境を越えたバルブの形状、センサーのファームウェア、および薬剤の物流を調整し、輸出ライセンシング手続きを円滑化しています。
アジア太平洋地域は、8.07%という最も高いCAGRを記録しています。日本が2025年に記録的な590億米ドルの防衛予算を計上したことで、Patria社のAMV XPの現地生産が資金調達され、この車両は16式自走砲や96式装甲兵員輸送車の車体に搭載可能なモジュール式制圧システムを特徴としています。中国は2027年の戦力整備目標に向け、西側諸国の禁輸措置を回避するため、国産剤の研究開発を推進しています。一方、韓国のレッドバック-Kには、圧力低下を乗員にリアルタイムで警告するスマートボトル型テレメトリーが組み込まれています。フィリピンの350億米ドル規模の計画からインドネシアの中戦車導入に至るまで、東南アジアにおける近代化は、高湿度が剤の耐用年数に影響を与える熱帯気候地域へと需要を拡大させています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 戦闘プラットフォームの電動化への移行
- MIL-STD-810Hの安全基準の厳格化
- 軽量な非ハロン系消火剤
- AIによる自動検知とセンサーフュージョン
- アクティブ保護システム(APS)の統合
- 世界の防衛費の増加と近代化プログラム
- 市場抑制要因
- PFASフリー薬剤のサプライチェーンにおけるボトルネック
- 旧型車両の改修コストの高さ
- 重量増と能動装甲のトレードオフ
- 知的財産権の所有の集中
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 車両タイプ別
- 戦闘車両
- 主力戦車(MBT)
- 歩兵戦闘車(IFV)
- 装甲兵員輸送車(APC)
- 戦術支援車両
- その他
- 戦闘車両
- システムタイプ別
- 自動・自律型
- 手動型
- ハイブリッド
- エンドユーザー別
- 軍
- 法執行機関
- コンポーネント別
- 検出器およびセンサー
- 制御ユニットおよびパネル
- シリンダーおよび薬剤
- ノズル、バルブ、配管
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- KIDDE-DEUGRA Brandschutzsysteme GmbH(RTX Corporation)
- Nero Industries Co.
- Emerson Electric Co.
- Firetrace International
- Marotta Controls, Inc.
- Explospot Systems Pty Ltd.
- Mikro-Pulssi Oy
- N2 Towers
- Fire Safe Technologies LLP
- Jomarr Products, Inc.
- FirePro Systems Ltd.
- Fireaway Inc.
第7章 市場機会と将来の展望



