


高性能トラック:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive High Performance Trucks - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115812
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、高性能トラック市場の規模は、2025年の1,761億米ドルから2026年には1,884億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR7.02%で推移し、2031年には2,645億8,000万米ドルに達すると予測されています。
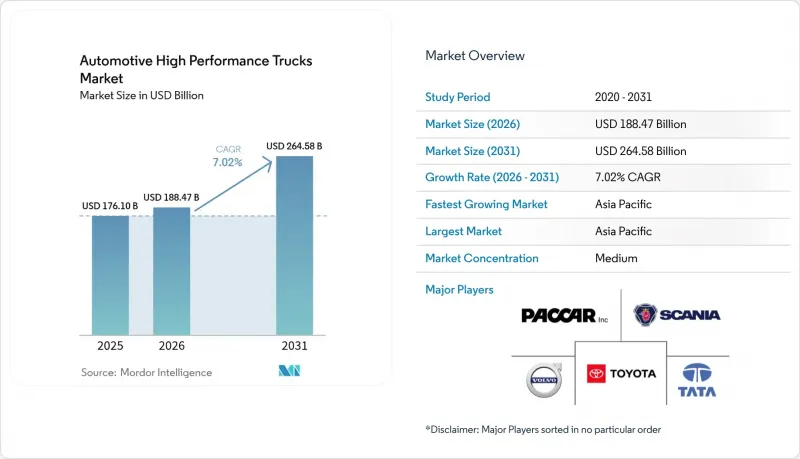
本レポートは、トラッククラス(小型、大型など)、駆動方式(内燃機関、バッテリー式電気自動車など)、出力(250 HP未満、250~400 HPなど)、用途(長距離貨物輸送など)、トランスミッション(マニュアルなど)、および地域別に分類されています。市場予測は、金額(米ドル)および数量(台数)で提示されています。
世界の高性能トラック市場の動向と洞察
バッテリー価格の急落により、400 kWhを超えるバッテリーパックの実現が可能に
バッテリーコストの削減により、長距離輸送の性能要件を満たしつつ、ディーゼル車との総所有コスト(TCO)を同等レベルに抑えることができる大容量バッテリーパックの採用が可能となり、電気トラックの普及が加速しています。バッテリー価格は過去10年間で85%以上下落しており、現在のコストは1kWhあたり135米ドルですが、2025年から2030年までに1kWhあたり60米ドルに達すると予想されています。これにより、2030年までに電気貨物トラックの所有コストはディーゼル車に比べて最大50%安くなる可能性があります。米国エネルギー省の2025年段階的購入コスト報告書によると、商用車のバッテリーコストは1kWhあたり128~133米ドルとなっており、2022年の1kWhあたり150米ドルから低下しています。この傾向により、航続距離375マイルのクラス8電気トラックは、ディーゼルトラックに比べて総所有コストを13%削減でき、投資回収期間は約3年となります。2050年までにバッテリーパックのコストは64%から75%低下する見込みであり、エネルギー密度の向上により、積載量を損なうことなくより大型のパック構成が可能になります。このコスト削減の好循環により、生産規模の拡大がさらなるコスト削減を促進し、市場への普及を加速させます。
長距離Eコマース貨物量の増加
EC物流の変革により、貨物密度や配送頻度の要件が高まる中、高性能トラックに対する持続的な需要が生まれています。全米トラック輸送協会(ATA)の予測によると、トラックの輸送量は2025年に1.60%増加し、総輸送量は2024年の112億7,000万トンから2035年までに139億9,000万トンへと増加し、トラック輸送の市場シェアは76.80%を維持すると見込まれています。この成長パターンは、サプライチェーン構造における構造的な変化を反映しており、ラストマイル配送の集約センターでは、積載量の最適化とルートの柔軟性が向上したトラックが求められています。Eコマースの影響は輸送量の増加にとどまらず、性能仕様にも及んでおり、物流企業は排出ガスを削減するために電気自動車や代替燃料車への投資を行う一方で、より効率的なルート戦略の模索も進めています。小口・高頻度の輸送へと向かうこの業界の進化に伴い、高度なテレマティクス機能やリアルタイム追跡機能を備えたトラックが必要とされており、OEM各社にとっては、コネクティビティ機能を通じて差別化を図る機会が生まれています。従来の貨物輸送ネットワークにおける輸送能力の制約により、より厳しい環境基準を満たしつつ稼働率を最大化する高性能トラックへの需要が高まっています。
メガワット級充電インフラの格差
インフラの整備は車両の普及に追いついておらず、航続距離への不安を引き起こしているほか、充電時間と充電スポットの確保が依然として重要な運用上の制約となっている長距離輸送分野において、電気トラックの導入を制限しています。現在のメガワット級充電システムは最大3.75 MWの電力を供給可能であり、乗用車用充電システムの350 kWという上限を大幅に上回っています。しかし、その導入は依然として主要な貨物輸送回廊におけるパイロットプロジェクトに集中しています。カリフォルニア州にあるWattEV社の25メガワット級電気トラック用充電ステーションは、インフラ整備の初期段階を示す事例であり、一方、Daimler社が充電および水素ネットワークに6億5,000万米ドルを投資したことは、必要な投資規模の大きさを示しています。インフラの課題は充電ステーションにとどまらず、送電網の容量や再生可能エネルギーの統合にも及んでおり、カリフォルニア州ではトラックの電動化を支援するため、2035年までに16万基の大型車両用充電器の設置を計画しています。充電インフラの不足は、特に地方や発展途上地域に影響を及ぼしており、そこでは送電網の容量制限や投資の経済性が導入の障壁となっています。業界の連携を通じて共通のメガワット級充電規格を確立することで、インフラの展開を加速させることを目指していますが、電力会社、OEM、およびフリート事業者間の調整の難しさが、その進展を遅らせています。
セグメント分析
車両総重量(GVW)が15トンを超える大型トラックセグメントは、2025年に49.93%の市場シェアを占め、2031年まで6.82%の年平均成長率(CAGR)で市場の主導的地位を維持すると見込まれます。これは、積載量と耐久性が重視される長距離貨物輸送や建設用途において、大型車両が重要な役割を果たしていることを反映しています。このセグメントが主導的な地位を占める背景には、貨物輸送における経済的優位性があります。大型トラックほどトンマイルあたりの効率が高く、単位当たりの輸送コストが低くなるためです。中型トラック(総重量3.5~15トン)は、地域配送および都市部配送市場を担っており、Eコマースの物流やラストマイル配送の需要に牽引されて成長を遂げています。総重量3.5トン未満の小型トラックは、サービス車両や小規模な建設現場など、特殊な用途に対応していますが、積載量の制約により市場シェアは依然として限定的です。
大型トラックの電動化に向けた進化は、バッテリーの重量や充電インフラに関連する特有の課題に直面しており、メーカー各社はバッテリー交換やメガワット級充電への対応など、専門的なソリューションを開発しています。クラス8トラックの生産台数は、インフラ投資に関連する業務用需要に牽引され、2024年には約33万168台に達しましたが、在庫過剰が成長を制約しました。EPAの2027年規制を含む規制上の圧力により、2025年および2026年モデル年式向けの先行購入の機会が生まれています。2万~3万米ドルの価格上昇が見込まれることから、これがフリートの購入判断を左右する要因となっています。このセグメントにおける技術的進歩は、ますます厳格化する排出ガス基準を満たしつつ、多様な稼働条件において性能を最適化する統合型パワートレインソリューションに焦点を当てています。
2025年には、確立されたインフラと運用上の慣れを反映して、内燃機関が79.05%の市場シェアを維持する一方、コストパリティが近づき充電インフラが拡大するにつれ、バッテリー式電気システムは2031年までCAGR8.28%で成長が見込まれています。駆動方式の移行は、総所有コスト(TCO)の算定における根本的な変化を反映しており、バッテリーコストの低下と燃料価格の上昇により、特定の用途では電気自動車が有利となっています。ハイブリッドシステム(PHEV/HEV)は過渡的な技術として機能し、航続距離の制限なく排出量を削減できるため、特に混合走行サイクルにおいて価値があります。燃料電池電気自動車は長距離輸送用途における新たな選択肢となっており、スイスにおけるHyundai製XCIENT燃料電池トラックは、累計走行距離1,000万キロメートルを達成しました。
バッテリー式電気自動車の導入は、充電インフラの整備状況や稼働サイクルの予測可能性が運用要件を支える都市部や地方での用途において加速しています。移行のタイムラインは用途によって異なり、都市部の配送や短距離輸送では導入が進んでいる一方、長距離貨物輸送では依然としてディーゼル車が主流となっています。長距離走行と迅速な燃料補給が求められる大型車両用途では、燃料電池技術が注目を集めています。PACCARとToyotaは、水素燃料電池トラックの共同開発を商用化段階へと拡大しており、2024年に最初の顧客への納入を予定しています。
地域別分析
アジア太平洋地域は2025年の売上高の43.12%を占め、CAGR 9.08%で拡大すると予測されており、高性能トラック市場は、同地域の製造および輸出の規模に支えられ続けています。2023年、中国の大型トラック輸出台数は前年比58%増の27万6,000台に達しました。国有および民間のOEM各社は、すでに1kWhあたり100米ドルに迫る低コストのバッテリーを活用しています。インド、インドネシア、ベトナムでは、より低い軸重基準や混合燃料のロードマップに合わせた同様のプラットフォームが採用されています。一方、日本と韓国は、プレミアムな低排出ガス技術に特化しており、地域の組立工場に燃料電池スタックや高度なADASソフトウェアを供給しています。
北米では、在庫過剰の状況下にあっても、2024年に33万168台のクラス8トラックが生産されるなど、堅調な貨物需要が維持されています。EPAフェーズ3規制により、2025~26年モデル向けの先行購入の波が起きており、連邦政府のインフラ助成金が、特殊用途トラックの受注残の安定を支えています。カナダでの水素パイロット事業やメキシコとの国境を越えた物流により、カリフォルニア州の港湾におけるバッテリー式電気ドレージ用トラクターから、ブリティッシュコロンビア州の燃料電池長距離輸送ルートに至るまで、多様な技術の実証が行われています。
欧州の情勢は、2030年までにCO2排出量を43%削減し、2040年までに90%削減するという義務付けによって特徴づけられています。これらの目標は、車両の入れ替えを加速させ、バッテリー式電気自動車と水素燃料電池の両方のソリューションを促進しています。老舗OEM間の合弁事業により、ソフトウェアプラットフォームやネットワーク化された安全システムが合理化される一方、各国政府は州間のギャップを埋めるための充電回廊の整備を約束しています。経済的な逆風やエネルギー価格の変動は依然として課題ですが、規制の確実性がOEMの投資判断を支えており、大陸全体の高性能トラック市場は堅調さを維持しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- バッテリー価格の急速な下落により、400 kWhを超えるバッテリーパックの実現が可能に
- 長距離Eコマース貨物量の増加
- EUにおける全車両対象のCO2排出量上限および中国の第4段階規制
- インフラ整備による景気刺激策が、商用トラックの需要を押し上げている
- データ駆動型の予知保全によるTCOの削減
- OEMによるフリート向け直接サブスクリプションモデル
- 市場抑制要因
- メガワット級充電インフラの不足
- パワーエレクトロニクス用SiCのサプライチェーン逼迫
- クラス8ドライバー不足が稼働率を抑制
- 500 hpを超えるピックアップトラックの保険料が高額
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- トラッククラス別
- 小型(総重量3.5トン未満)
- 中型(総重量3.5~15トン)
- 大型(総重量15トン超)
- 駆動方式別
- 内燃機関
- バッテリー式電気自動車
- ハイブリッド(PHEV/HEV)
- 燃料電池電気自動車
- 出力別
- 250 HP未満
- 250~400 HP
- 400 HP超
- 用途別
- 長距離貨物輸送
- 建設・鉱業
- 冷蔵・コールドチェーン
- 緊急・専門サービス
- トランスミッション別
- 手動
- 自動
- オートマチック・マニュアル(AMT)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Ford Motor Company
- General Motors Company
- Daimler Truck Holding AG
- Paccar Inc
- AB Volvo
- Toyota Motor Corporation
- Volkswagen AG(Traton and Scania)
- Tata Motors Ltd
- CNH Industrial NV
- Hyundai Motor Company
- BYD Auto Co.
- Isuzu Motors Ltd
- Navistar International
- Nikola Corporation
- Tesla Inc.
- Hino Motors Ltd
- FAW Jiefang Automotive
- Anhui JAC Auto
- Sinotruk Group
- Caterpillar Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


