


左心耳閉鎖デバイス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Left Atrial Appendage Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 147 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115801
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、左心耳閉鎖デバイスの市場規模は2025年に22億米ドルと評価され、2026年の26億4,000万米ドルから2031年までに65億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは19.92%となる見込みです。
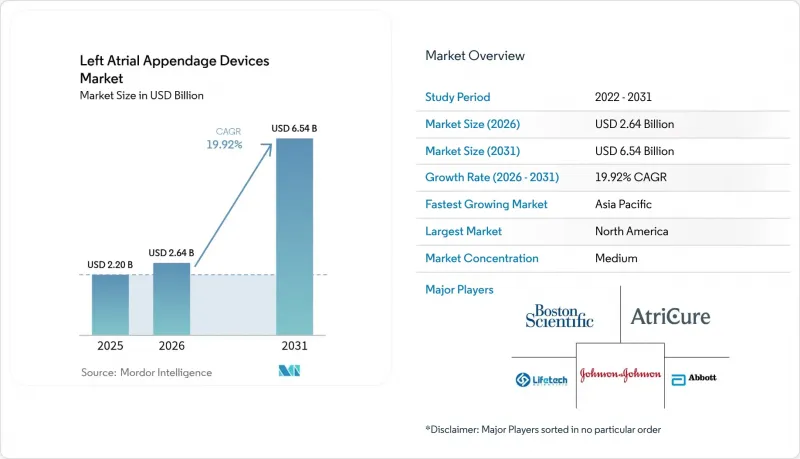
本レポートは、製品別(心内膜閉塞デバイスなど)、アクセス手法別(経カテーテル、低侵襲手術など)、素材別(ニチノール、ポリマー複合材など)、エンドユーザー別(三次医療病院、外来手術センターなど)、および地域別(北米、欧州、アジア太平洋など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の左心耳デバイス市場の動向と洞察
心房細動(AF)の負担の増加
世界的に心房細動(AF)の有病率が上昇しており、韓国全体では2.1%、70歳以上の患者では8.7%に達していることから、機械的脳卒中予防療法の対象となる患者層が拡大しています。これと並行して、診断技術の向上により発展途上国での症例特定が進み、左心房耳デバイス市場が拡大しています。特に欧州では、高齢層において55歳以降、およそ10年ごとに心房細動の有病率が2倍に増加しており、2030年代にかけても施術需要が持続すると見込まれます。さらに、長期にわたる抗凝固療法における服薬遵守の問題が引き続き浮上しており、医師が1回限りの植込み治療を選択する傾向を後押ししています。保険者側は、デバイスによる治療に関連する入院頻度の低下を確認しており、その経済的有効性が裏付けられています。これらの人口動態および経済的な変化が相まって、左心耳デバイスの市場は長期的に拡大することが確実視されています。
長期抗凝固療法の代替手段としての採用拡大
OPTION試験のデータでは、重篤な出血が60%近く減少したことが示されており、これにより治療アルゴリズムが見直されています。世界中で50万件以上の植込み実績が安全性を裏付けていることから、心臓専門医は、出血リスクの高い患者に対して、生涯にわたる薬物療法よりもLAACを優先して推奨する傾向が強まっています。医療経済学者は、出血関連の入院減少やINRモニタリングが不要となることによる下流のコスト削減を強調しており、これが保険会社の関心を集めています。主要医療機関による啓発キャンペーンでは、LAACが決定的な解決策として位置づけられており、これが左心耳デバイスの市場をさらに後押ししています。現在、業界のパイプラインには、解剖学的構造が複雑な症例に対応したサイズのデバイスが含まれており、より幅広い患者集団における治療の適応性が強化されています。エビデンス、経済性、そしてデバイスの進化が相まって、植込み型脳卒中予防法への選好が加速しています。
初期のデバイスおよび手技費用の高さ
長期的な経済的メリットがあるにもかかわらず、デバイス、画像診断、医師報酬を含む総額約2万米ドルの手術費用は、自己負担市場における普及を制限しています。新興国では、為替相場の変動により輸入デバイスの価格が押し上げられています。政府による入札では、予防的なインプラントよりも急性冠症候群向けの医療用品が優先されることが多く、導入が遅れています。メーカーはリスク分担契約を提案していますが、予算に制約のある病院は依然として導入に躊躇しています。中国やインドでの国内生産が拡大するにつれ、デバイスの平均販売価格(ASP)は低下する可能性がありますが、左心耳デバイス市場において、償還制度が充実した地域以外では、短期から中期にかけての成長は依然として緩やかなものにとどまるでしょう。
セグメント分析
2025年の左心耳デバイス市場規模のうち、心内膜型デバイスは14億8,000万米ドル(67.15%)を占め、WATCHMAN、Amplatzer Amulet、LAmbreなどのインプラントが市場を牽引しています。手技への習熟度とカテーテル室の整備状況により、心内膜インプラントは確固たる地位を築いています。しかし、AtriCure社の「AtriClip」ポートフォリオはCAGR18.55%で拡大しており、心外膜クリップが最も急速に台頭している代替手段となっています。外科医は、管腔内にインプラントを残さないクリップによる閉鎖法を高く評価しており、これにより患者は抗血小板療法を必要としなくなります。将来的には、心内膜への到達性と心外膜の密閉性を兼ね備えたハイブリッドデバイスが登場する可能性があり、左心耳用デバイス市場においては、既存製品の置き換えではなく共存が強調されることになるでしょう。
診療の在り方の変化は、手術の効率性にも起因しています。弁手術や冠動脈バイパス手術中、クリップは90秒以内に留置されるため、手術室での所要時間に与える影響はごくわずかです。メタ分析によると、クリップによる完全閉鎖率は98%であるのに対し、心内膜シール率は症例によってばらつきがあり、特に「チキンウィング」と呼ばれる解剖学的形態ではその傾向が顕著です。とはいえ、心内膜用製品はより広範な保険適用が認められており、経皮的ワークフローに適している点が、ASC(外来手術センター)環境において極めて重要です。現在、デバイス開発各社は、これら2つのアプローチを直接比較する臨床試験を共同で後援しており、これにより臨床医が患者を層別化できるよう支援するとともに、左心耳デバイス市場全体でのシェアの均衡を維持しています。
カテーテル室のインフラが広く整備されていることから、2025年の売上高の80.55%を経カテーテル投与法が占めました。施術者は、大腿静脈からのアクセス、使い慣れたシースシステム、および当日退院を重視しています。しかし、低侵襲な胸腔鏡下アプローチは、CAGR17.95%で増加しています。ロボット支援下胸腔鏡クリップ留置術は、現在45分以内に完了し、術後の痛みも最小限に抑えられるため、心房内に異物を残したくない患者にとって魅力的な選択肢となっています。
開胸術は、併行する心臓手術においてニッチな地位を維持していますが、成長の原動力には欠けています。一方、画像診断で解剖学的条件が不適切であることが判明した場合に、手術中にアクセス経路を切り替えられるよう、カテーテル室と手術室を兼ね備えたハイブリッドスイートが建設されています。ボストン・サイエンティフィック社がアジア太平洋地域で実施したOPTION-A試験は、多様な技術への投資を裏付けるものであり、左心耳デバイス市場における柔軟性をさらに強化しています。
地域別分析
北米は、メディケアおよび民間保険による給付に支えられ、2025年の左心耳デバイス市場シェアの39.15%を占めました。デバイスメーカーによる現場研修により、3,000人以上の施術者が活躍しており、大都市圏以外にも施術が普及しています。新しいMS-DRGコードの導入により、アブレーションと左心耳閉鎖(LAAC)を組み合わせた症例数は、2024年のベースラインと比較してすでに12%増加しています。カナダの単一支払者制度では、2024年後半に全国的な保険適用が開始され、紹介経路が拡大しています。一方、メキシコでは、米国の価格を下回る医療観光パッケージを通じて、早期の勢いが見られます。
欧州の公的保険制度は国によって異なるため、導入状況は地域によってばらつきがあるもの、着実に進んでいます。ドイツは約150の植込みセンターを擁してリードしていますが、英国ではNICEの好意的なガイダンスがあるにもかかわらず、NHSの予算制約により普及が鈍化しています。フランス、イタリア、スペインでは2024年後半に保険適用範囲が拡大し、二桁の成長が加速しました。EuroACTなどの臨床医ネットワークがベストプラクティスを共有することで、国境を越えた一貫性が向上し、左心耳用デバイスの市場拡大が持続しています。
アジア太平洋地域は、CAGR 13.85%で、他のすべての地域を上回っています。中国の国家薬品監督管理局(NMPA)は2024年に2つの国産デバイスを承認し、価格競争を引き起こしました。これにより、第2級都市での普及が促進される可能性があります。日本では、経験豊富な電気生理学の専門家コミュニティが手厚い保険償還制度を活用しており、同国はアジア太平洋地域全体での普及に向けた先導的役割を果たしています。インドでは、政府による保険制度は依然として限定的ですが、私立病院が拡大する中産階級の需要に対応しています。オーストラリア、韓国、シンガポールは地域的な研修拠点となり、近隣諸国へ専門知識を輸出しています。全体として、人口の高齢化と経済成長により、アジア太平洋地域は将来の左心耳デバイス市場において極めて重要な役割を果たすことが確実視されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 心房細動(AF)の負担の増大
- 長期抗凝固療法の代替手段としての採用拡大
- オクルージョンおよびイメージングシステムの技術的進歩
- 保険適用範囲の拡大
- 外来型構造的心疾患プログラム(ASC)の登場
- 高度な画像解析と計算モデリングが成功率を向上させます
- 市場抑制要因
- 機器および処置にかかる初期費用の高さ
- 医療機器に関連する血栓および心嚢液貯留のリスク
- オペレーターの研修が不十分で、習得に時間がかかること
- ニチノール部品のサプライチェーンにおける変動性
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- 心内膜閉塞デバイス
- 心外膜閉塞デバイス
- アクセス手法別
- 経カテーテル
- 低侵襲手術
- 開放手術
- 素材別
- ニチノール
- ポリマー複合材料
- 混合素材
- エンドユーザー別
- 三次医療病院
- 外来手術センター
- 専門心臓クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Boston Scientific Corporation
- Johnson & Johnson(Biosense Webster/SentreHeart)
- AtriCure Inc.
- Lifetech Scientific Corp.
- Occlutech Holding AG
- Acutus Medical Inc.
- Cardia Inc.
- Aegis Medical Group
- MicroPort Scientific Corp.
- Lepu Medical Technology
- Jiangsu Success Medical Devices
- Keystone Heart Ltd.
- Occlufit Medical
- Angel Medical Systems
- EpiCardia Technologies
- InspireMD Inc.
- W. L. Gore & Associates
- SMT(Sahajanand Medical Technologies)
- Orchestra BioMed Inc.
第7章 市場機会と将来の展望



