


タスク管理ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Task Management Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 128 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115785
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、タスク管理ソフトウェアの市場規模は2025年に12億7,000万米ドルと評価され、2026年の14億4,000万米ドルから2031年までに26億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは13.1%となる見込みです。
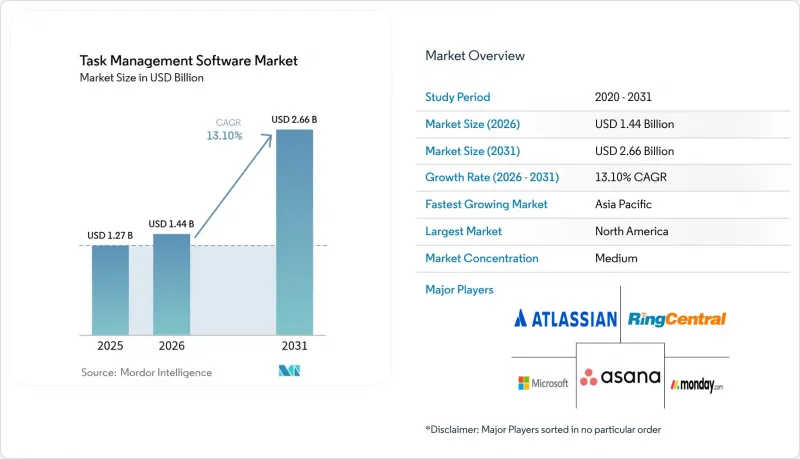
本レポートは、構成要素(ソフトウェアおよびサービス)、組織規模(中小企業および大企業)、導入形態(クラウドおよびオンプレミス)、エンドユーザー業界(BFSI、製造業など)、業務機能(マーケティングおよびクリエイティブ、人事および採用など)、および地域(北米など)ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界のタスク管理ソフトウェア市場の動向と洞察
中小企業によるクラウドの急速な導入
サブスクリプション方式の価格設定により設備投資が不要となり、自動更新によって機能の均一性が確保され、バンドルされたモジュールがウォレットシェアを拡大することで、中小企業の大量移行が促進されています。2024年にインドで実施された調査によると、中小企業の半数がクラウドインフラをIT上の最優先事項として挙げています。Salesforceの報告によると、中小企業の52%がすでにAI対応ツールを利用しており、ユーザー1人あたり月額の中央値は29米ドルとなっています。これは、クラウドの経済性が高度な機能を広く普及させたことを示す証拠です。ベンダー各社は現在、CRM、人事、会計機能をタスクオーケストレーションとバンドル化し、ロックインをさらに強めています。レガシーシステムの重荷に縛られない新興市場の中小企業は、グリーンフィールドでの展開においてフルスタックのクラウドスイートを採用しています。規制上の障壁は最小限ですが、プロバイダー各社は現地のプライバシー規制に対応するため、地域ごとのデータセンターをますます開設しています。
ハイブリッドおよびリモートワークの拡大
グローバル企業は現在、異なるタイムゾーンやデバイス間で協業する従業員を管理しており、これによりタスクの可視性を一元化する必要性がさらに高まっています。ツール群が分散していると、作業の重複、依存関係の見落とし、不必要な会議が発生し、生産性の向上が損なわれてしまいます。最新のプラットフォームは、プロジェクトのフィード、チャットスレッド、ステータスインジケーターを単一の画面に統合し、管理者の管理負担を軽減します。リアルタイムのダッシュボードは、ワークロードのバランスやリスク指標を可視化し、事後対応的な「消火活動」ではなく、先を見越した積極的な介入を可能にします。組み込まれたアンビエント・インテリジェンスが業務イベントを自動的に捕捉するため、個々の担当者が更新する必要のある項目は少なくなり、一方で経営陣は完全な監査証跡を取得できます。コメントスレッドや自動リマインダーなどの非同期コラボレーション機能により、業務の引き継ぎがさらに効率化されます。
SaaSの無秩序な拡大と統合疲労
組織は平均して50以上のクラウドアプリケーションを運用しており、ITリーダーの60%は依然として毎月新しいツールを追加しているため、パフォーマンス向上の恩恵を損なうような、拡散したエコシステムが生み出されています。これほど多くのポイントソリューションを連携させるには、継続的なAPIのメンテナンス、ライセンシングガバナンス、セキュリティ強化が必要となり、貴重なエンジニアリング時間を消費してしまいます。その結果生じる「統合疲労」により、総所有コスト(TCO)の削減を約束するマルチモジュール型スイートへのベンダー統合が進んでいます。2024年、企業は重複するSaaS支出により年間1,800万米ドルを浪費しており、CIOを対象とした調査の回答者のほぼ全員が、次年度において合理化ロードマップを最優先事項に据えるよう促されています。チャット、文書管理、分析機能を統合した包括的なタスク管理スイートは、業務の行き来による無駄を削減し、データの系譜を一元管理します。
セグメント分析
マネージドサービスは年率16.8%の成長を遂げており、企業がAI駆動型のワークフロー設計および最適化のターンキー提供を求める中、タスク管理ソフトウェア市場全体の成長率を上回り続けると予想されます。ソフトウェアパッケージは、デジタル基盤を提供するため、2025年においても依然として売上高の64.10%を占めていますが、多くの購入企業には、高度なルールの設定、機械学習モデルのトレーニング、レガシーアプリケーションの統合を行う社内チームが不足しています。サービスの専門家は、価値実現までの時間を短縮するプレイブックや、プロバイダーのインセンティブと生産性の向上を連動させる成果ベースの契約を提供することで、このギャップを埋めています。このパートナーシップモデルには、変化する人員配置パターンやコンプライアンス要件に合わせてオーケストレーションエンジンを調整する、継続的改善プログラムが含まれることがよくあります。
プロバイダーは現在、変更管理トレーニング、ガバナンス監査、セキュリティ是正措置を年間契約に組み込み、ライセンスサブスクリプションに匹敵する継続的な収益源を創出しています。このサービス主導型の導入パターンにより、顧客がベンダーのリソースを運用チームに深く組み込むことになるため、プラットフォームへの定着率が高まると予想されます。エンゲージメントデータをシームレスに新製品の機能へと転換できるベンダーは、タスク管理ソフトウェア市場において長期的な競争上の優位性を確保することになるでしょう。
大企業は、堅牢なレポート機能、シングルサインオン、きめ細かな権限管理を必要とする複雑なプログラムポートフォリオにより、2025年の収益の54.60%を占めました。それにもかかわらず、直感的なオンボーディング、手頃なユーザー単位の価格設定、およびローコードの柔軟性によって競合環境が平準化されるため、中小企業は2031年までCAGR14.1%で拡大していく見込みです。クラウドネイティブアーキテクチャにより、ハードウェアへの支出が削減され、調達サイクルが短縮されるため、中小企業でも四半期単位ではなく、数日以内にエンタープライズグレードの自動化を導入できるようになります。
成長中の企業が新設チーム全体で利用を拡大するにつれ、中小企業セグメントのタスク管理ソフトウェア市場規模は、この10年の終わり頃には大企業セグメントと肩を並べる水準に達すると予測されています。フリーミアムや段階的な料金体系を整備しているベンダーは、初期プロジェクトを組織全体への導入へと転換させ、予測可能な拡大収益を牽引する見込みです。コミュニティフォーラム、テンプレートライブラリ、および現地語対応の言語パックは、新興経済国における導入をさらに加速させます。
地域別分析
北米は2025年の収益の37.10%を占め続けました。これは、アーリーアダプターが、サーベンス・オクスリー法の監査要件を満たし、労働力不足の圧力を緩和するために、AIを活用したオーケストレーションに依存しているためです。タスクエンジンと既存の生産性スイートとの緊密な統合により、導入が加速しています。これは、ほとんどの企業がすでに大手ベンダーのエコシステムに深く組み込まれているためです。堅調なベンチャー資金調達と活気あるスタートアップ環境も、競争上の差別化を求める購入者の共感を呼ぶ、迅速な製品イノベーションサイクルを後押ししています。
アジア太平洋地域は、モバイルブロードバンドのカバー率向上、政府によるクラウド導入促進策、および中小企業向けデジタル化プログラムが相まって好ましい市場環境が形成されており、CAGR 13.8%で成長しています。インドやインドネシアなどの国々では、価格設定や言語を現地化した国内のSaaS企業が主導的な役割を果たしており、一方、中国の規制環境は、ソブリンクラウドのオプションを提供するプロバイダーを優遇しています。多くの地域企業は、従来のオンプレミス型導入を完全に飛び越え、東南アジア全域に地理的に分散したサプライチェーンをサポートするクラウド型またはハイブリッド型のタスクエンジンを採用しています。
欧州では、GDPRやDORA、さらには導入の複雑さを増す新たな人工知能(AI)リスクに関するガイドラインへの対応が求められる中、着実な成長を維持しています。同地域で事業を展開するベンダーは、厳格なプライバシー基準に準拠したデータ居住地管理、顧客管理型の暗号化キー、継続的なコンプライアンス報告を提供することで、こうした課題に対応しています。南欧では、遠隔地にある子会社全体の業務可視性を求める中堅の輸出企業の間で、導入が加速しています。その他の地域では、ラテンアメリカ、中東・アフリカは依然として発展途上ではありますが、クラウドインフラの拡大や、公共部門の近代化プログラムが構造化されたプロジェクト監視に対する初期の需要を牽引しているため、将来性が期待されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 中小企業によるクラウドの急速な普及
- ハイブリッド/リモートワークの急増により、タスクの可視化の一元化が求められています
- 規制対象業界向けの業界別タスクスイート
- タスクエンジンを組み込んだローコード/ノーコード・プラットフォームの台頭
- タスク分析の従業員体験(EX)クラウド・スタックへの統合
- ESGコンプライアンスおよび監査証跡の義務化が、追跡可能なタスクワークフローを後押ししています
- 市場抑制要因
- SaaSの無秩序な拡大が続き、統合への疲労感を生み出しています
- データ居住地および主権に関する規制が、マルチテナントの導入を鈍化させている
- レガシーシステムが根強い業界(製造業、公共部門)における変革管理の慣性
- AIによるタスク推奨が、説明可能性の観点から精査される
- 業界価値/ サプライチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- スタンドアロン型タスク管理アプリ
- 統合型プロジェクトおよび業務管理スイート
- サービス
- プロフェッショナル(導入、コンサルティング)
- マネージドサービス
- ソフトウェア
- 組織規模別
- 中小企業
- 大企業
- 展開モード別
- クラウド
- パブリッククラウド
- プライベートクラウドおよびハイブリッドクラウド
- オンプレミス
- クラウド
- エンドユーザー産業別
- BFSI
- IT・通信
- 小売・Eコマース
- 製造業
- ヘルスケアおよびライフサイエンス
- 政府・公共部門
- 旅行・観光・ホスピタリティ
- その他のエンドユーザー産業(教育、メディアなど)
- ビジネス機能別
- マーケティングおよびクリエイティブ
- 人事・採用
- 財務・会計
- 営業およびカスタマーサクセス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ケニア
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Microsoft Corporation
- Atlassian Corporation Plc
- Asana, Inc.
- monday.com Ltd.
- Smartsheet Inc.
- Adobe Inc.(Workfront)
- RingCentral, Inc.
- Citrix Systems, Inc.(Wrike)
- Basecamp LLC
- ClickUp Inc.
- Quickbase, Inc.
- Redbooth, Inc.
- Upland Software, Inc.
- SAP SE
- Oracle Corporation(NetSuite)
- ServiceNow Inc.
- Zoho Corporation Pvt Ltd.(Zoho Projects)
- Airtable, Inc.
- Notion Labs, Inc.
- ProofHub LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 128 Pages
- 納期
- 2~3営業日


