


バイオベースポリ塩化ビニル:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Bio-Based Polyvinyl Chloride - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115253
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、バイオベースポリ塩化ビニル(Bio-PVC)の市場規模は、2025年の9億6,000万米ドルから2026年には10億1,000万米ドルへと拡大し、2026~2031年にかけてCAGR5.37%で推移し、2031年には13億1,000万米ドルに達すると予測されています。
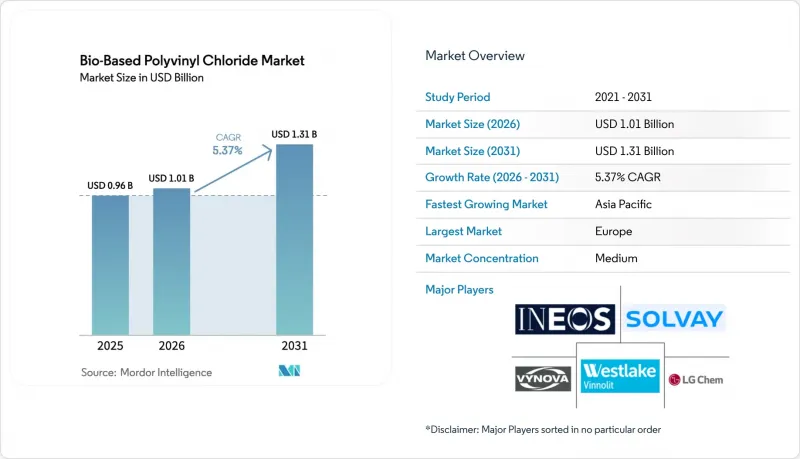
本レポートは、製品タイプ(硬質バイオPVCと軟質バイオPVC)、用途(パイプ、ワイヤ、ケーブル、フィルム・シート、その他)、エンドユーザー産業(建築・建設、輸送・包装、電気・電子機器、その他)、地域(アジア太平洋、北米、欧州、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のバイオベースポリ塩化ビニル市場の動向と洞察
環境規制の強化・ESG要件
EUの炭素国境調整メカニズムは2023年後半に移行段階に入り、2026年からは埋め込み炭素量による関税が全面的に適用されることになり、2028年までに高炭素PVCの輸入コストは上昇することになります。カリフォルニア州のSB 253とSB 261では、2024年からスコープ3の開示が義務付けられており、建築と自動車産業の購買担当者はポリマーの原産地を監査するよう迫られています。Teknor Apexは、2025年に、カーボンフットプリントが検証されたバイオ由来コンパウンドを求める欧州の床材顧客が増加していると指摘しました。こうした規制の整合化により、価格プレミアムがあるにもかかわらず、認証済みバイオPVCへの調達傾向が強まっています。カストディチェーンの遵守を証明できるメーカーは、規制対象の入札において優先サプライヤーとしての地位を獲得しています。
企業の持続可能性への取り組みとグリーンビルディング基準
2026年に全面的に導入されるLEED v5では、ISO 16620で検証されたバイオベース含有量に対して追加ポイントが与えられ、ゴールドまたはプラチナ評価を目指すプロジェクトの仕様書にバイオPVCが掲載されることになります。また、EPAが2025年に更新した弾性床材の製品カテゴリー規則(PCR)では、原料の由来を明らかにするライフサイクルアセスメントが義務付けられており、これにより公共調達において化石由来樹脂は事実上不利な立場に置かれることになります。自動車メーカーの評価基準もこの動きを後押ししています。Volkswagenは、サプライヤー評価の一部をバイオベースまたは再生ポリマーの使用状況に基づいて決定しています。一方、フォードは2028年までに北米のモデルにおいて、認証済みのバイオPVCの使用を義務付けています。こうした目標は、バイオ原料を処理するためにクラッカーを改造する際に不可欠な、需要量の確実性を樹脂サプライヤーに記載しています。
化石由来PVCとの生産コストの大きな格差
バイオエタノールはナフサ由来のエチレンよりも高価であるため、クラッカーの改造に関連する資本コストを考慮する前から、樹脂にはプレミアム価格が付いています。ブラジルやインドでは、燃料混合義務によりエタノール生産量の大部分が消費され、化学用途に回せる余剰量は限られています。価格に敏感な包装や建設セグメントのバイヤーは、炭素排出ペナルティによってその差額が埋められない限り、プレミアム価格の決済に躊躇しています。2025年、リヨネルバセル社は、バイオ由来のポリオレフィンが欧州ではプレミアム価格を達成した一方で、化石由来樹脂の価格がより低い東南アジアでは課題に直面していると報告しました。
セグメント分析
2025年の生産量の62.48%を硬質グレードが占めており、これは飲料水用配管や窓枠において50年の耐用年数が求められることを反映しています。この圧倒的なシェアが、バイオベースポリ塩化ビニル市場の規模の大部分を支えており、樹脂サプライヤーにとって予測可能な販路を確保しています。柔軟性のあるグレードは、CAGR5.88%と予測されており、スコープ3の目標が材料選定を左右する自動車内装セグメントにおけるドロップイン代替の恩恵を受けています。
硬質コンパウンドは、化石由来樹脂からバイオ由来樹脂に切り替える際に必要な金型変更が最小限で済むため、導入リスクを低減し、インフラプロジェクトにおいてバイオベースポリ塩化ビニル市場が着実に成長することを保証しています。柔軟性のある配合は、適合性のある可塑剤と綿密な移行検査に依存しています。Teknor Apexは、こうした性能要件を満たすため、2025年にバイオ含有率40%の柔軟性コンパウンドを発売しました。これらの進展は、ポリマー化学ではなく、配合のノウハウこそが、バイオベースポリ塩化ビニル産業における各セグメントの普及ペースを決定づけていることを示しています。
地域別分析
2025年、欧州はバイオベースポリ塩化ビニル市場で48.22%のシェアを占めました。これは、CBAM(炭素国境調整メカニズム)の移行期間における報告要件や、INEOS、Vynova、下流の加工業者間のマスバランス供給契約に後押しされたものです。ドイツ、フランス、イタリアが需要を牽引する一方、スウェーデンとデンマークでは、地域暖房用配管においてバイオPVCの検査導入が進められています。ロシアは、制裁措置や、バイオ原料インフラが整っていない炭化カルシウム法への依存により、依然として市場から取り残された状態にあります。
アジア太平洋は、2031年のCAGRが5.94%と、最も急速に成長している地域です。インドは余剰のサトウキビエタノールを化学ルートへ転用しており、Prajのグジャラート州にある実証プラントは、国内原料の準備が整っていることを示しています。中国の第14次五カ年計画では、バイオエタノールの共処理に関するパイロット割当が設けられ、国有のクラッカー企業に炭素調整規制への準拠に向けた道筋が示されました。日本と韓国は、電子機器と自動車産業の顧客用に、マレーシアやタイから認証済みのバイオナフサを輸入しています。
北米は市場シェアは小さいものの、米国による税額控除により大きな恩恵を受けており、CO2からエチレンへの転換コストを削減しています。ダウ社は原料の調達制約に直面しており、生産のボトルネックよりもサプライヤーの認定スケジュールが重要視されています。北米では、メキシコが自社の操業を米国のOEMスコアカードに合わせているほか、ブラジルのエタノールからエチレンを製造するプラントが南米の供給を強化しています。中東ではまだ発展の初期段階ですが、SABICによるバイオナフサの検査稼働予定は需要の芽生えを示唆しており、検査が成功すれば大幅な生産能力拡大の可能性が見込まれます。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 環境規制の強化・ESG要件
- 企業のサステナビリティへの取り組み・グリーンビルディング基準
- コスト競争力のあるバイオエチレン製造法の商業規模への到達
- EUの炭素国境調整措置による低炭素原料の利用の加速
- マスバランス方式のフローリング/パイプ供給契約による下流市場での採用の促進
- 市場抑制要因
- 化石由来のPVCと比較した高い生産コスト格差
- 商業規模での再生可能原料供給の限界
- バイオ由来の混合リサイクルストリームにおけるトレーサビリティの問題
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 硬質バイオPVC
- 軟質バイオPVC
- 用途別
- パイプ
- ワイヤ
- ケーブル
- フィルム・シート
- その他
- エンドユーザー産業別
- 建築・建設
- 輸送・包装
- 電気・電子機器
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・順位分析
- 企業プロファイル
- Avient Corporation
- Bio-Plastic Solutions LLC.
- Bio-Tec Environmental
- Braskem
- CLARIANT
- Dow
- ENSO Plastics
- Formosa Plastics Corporation, U.S.A.
- GEON Performance Solutions
- INEOS
- LG Chem
- LyondellBasell
- Metabolix, Inc.
- Nomaco
- Shin-Etsu Chemical Co., Ltd.
- Solvay SA
- Sylvin Technologies, Inc.
- Teknor Apex
- Vynova Group
- Westlake Vinnolit GmbH & Co. KG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


