


自動車用トランスミッション修理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Transmission Repair - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115239
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、自動車用トランスミッション修理市場の規模は2025年に1,933億4,000万米ドルと評価され、2026年の2,003億4,000万米ドルから2031年までに2,392億7,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは3.62%となる見込みです。
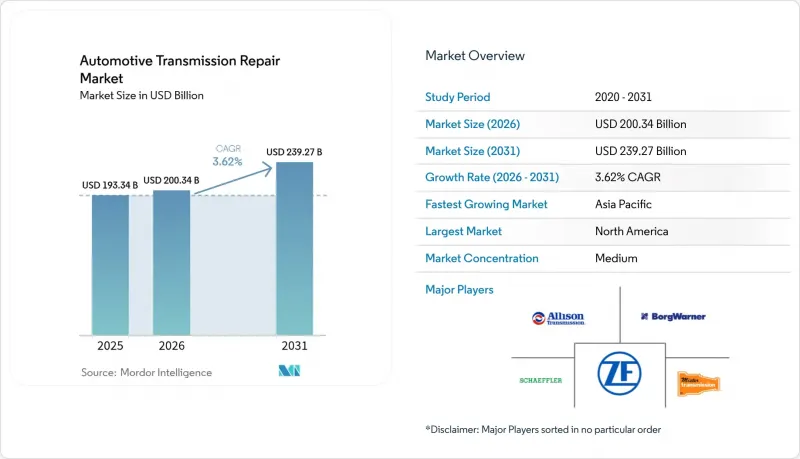
本レポートは、車種(乗用車など)、駆動方式(内燃機関(ICE)および電気自動車(EV))、部品タイプ(ガスケット・シールなど)、トランスミッションタイプ(マニュアルなど)、修理タイプ(予防保全など)、サービスプロバイダー(OEMなど)、エンドユーザー(個人など)、流通チャネル、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の自動車トランスミッション修理市場の動向と洞察
車両の平均使用年数の増加により、修理サイクルが長期化しています
世界の平均車齢は12.2年に達しており、これにより修理サイクルが長期化するとともに、走行距離の増加に伴い部品が摩耗するため、自動車トランスミッション修理市場が拡大しています。古いオートマチックトランスミッションは、専門的な技術と精密な工具を必要とする複雑な故障パターンを示すため、老舗整備工場の競合力が強化されています。フリート運営会社は、代替車両の購入が依然として高額であり、在庫も逼迫しているため、多くの場合、車両の買い替えではなくオーバーホールを選択します。この決定により、労働集約的なトランスミッションのオーバーホールに対する需要が安定しています。高度な診断ノウハウを持つ成熟した修理ネットワークは、高走行距離車両からの収益シェアを拡大しています。
オートマチックおよびCVTシステムの急速な普及が整備請求額を押し上げる
北米の中型車両フリートでは、自動変速機が95%を占めていますが、アジア太平洋地域の乗用車セグメントでは、CVTやデュアルクラッチ式変速機が普及しつつあります。これらの技術は、専用フルード、電子的なキャリブレーション、高度な工具を必要とするため、マニュアル変速機と比較して平均修理請求額を2倍に押し上げています。整備士には追加の認定資格が必要となり、これにより人件費が上昇し、フルサービス店と小規模な総合整備工場との格差が拡大しています。商用車フリート事業者は、運用コストにおけるトレードオフを認識しています。すなわち、滑らかな自動変速機はドライバーの訓練費用を削減し、整備予算を増加させ、需要のバランスを維持するのです。
可動部品が少ないEVへの移行が加速
バッテリー式EVは、メンテナンスを最小限に抑える単速減速ギアを採用しており、1台あたりのアフターマーケット総費用を約40%削減します。欧州では2035年までに販売台数の100%をEVとする目標を掲げており、これにより従来のトランスミッションオーバーホールの長期的な需要は縮小する見込みです。ハイブリッド車は、電気モーターに加え多段式オートマチックトランスミッションを維持しているため、一時的な緩衝材としての役割を果たしますが、ソフトウェア診断における新たな専門知識が求められます。先見の明のある整備工場では、従来のトランスミッション作業の将来的な減少を補うため、スタッフの再教育を行い、バッテリー整備ベイへの投資を進めています。
セグメント分析
乗用車は自動車トランスミッション修理市場において57.62%の市場シェアを占めており、その膨大な保有台数によって中核となる修理台数を支えています。小型商用車は、Eコマースの拡大を背景に、CAGR3.05%で最も急速に成長しているセグメントです。大型トラックはシェアの10分の1強を占めるに過ぎませんが、オーバーホール1件あたりの修理単価が高いため、自動車トランスミッション修理市場の平均収益を押し上げています。バンでは頻繁な発進・停止の繰り返しによりクラッチパックの摩耗が加速する一方、長距離トラックではトルクコンバーターの交換やバルブボディの機械加工が必要となります。予測分析を活用することで、フリート管理者は整備のタイミングを最適化し、整備工場の稼働率を安定させ、部品の確保を確実に行うことができます。テレマティクスデータをスケジューリングに組み込んでいる独立系整備工場は、配送会社と直接契約を結ぶことで、複数年にわたる収益源を確保することが可能です。
商用フリートはまた、現場での作動油交換やシール交換を行う移動式サービスユニットへの投資を後押ししています。この利便性により、物流事業者にとって最優先事項であるダウンタイムが短縮されます。この追加機能により、地域密着型の修理チェーンは単一拠点の整備工場との差別化を図り、全国規模のメンテナンス入札で優位性を確保できます。その結果、収益の多様性が高まり、消費者の修理支出が周期的に低迷する時期であっても、安定したキャッシュフローを支えることになります。
現在、自動車トランスミッション修理市場では内燃機関車が82.10%の市場シェアを占めていますが、EVのCAGRが4.35%であることは、自動車トランスミッション修理市場の変化を示唆しています。単速のEVトランスミッションでは、クラッチやギアの交換ではなく、潤滑油の点検やシールの検査が必要となるため、作業の複雑さが軽減されます。ハイブリッド車は依然として従来の多段変速機を採用していますが、電気モーターの統合に伴い、専門の技術者資格を義務付ける高電圧安全プロトコルが導入されています。EV用安全装備や絶縁変圧器に早期に投資した整備工場は、有資格の競合他社がまだ少ないため、割増料金を請求することが可能です。
予測期間において、EV用ギアボックスフルードの仕様はニッチな収益源として浮上しています。フルードはより高い導電率と熱負荷に対応する必要があるため、OEM認定製品は価格プレミアムが付けられます。これらの特殊フルードの供給契約を確保した販売業者は、従来のATF製品の販売数量減少に対するリスクヘッジを構築できます。
トランスミッションオイルは、2025年に自動車トランスミッション修理市場で29.88%のシェアを占め、マルチスピードトランスミッションではクラッチパックを冷却するためにオイルの循環頻度が高いため、CAGR 4.18%で拡大しています。また、合成オイルは1リットルあたりのコストが高いため、1回の整備あたりの収益を押し上げています。ガスケットおよびシールは、あらゆるタイプのドライブトレインにおいて定期的な交換が継続的に必要とされていることを反映し、その市場シェアはトランスミッションオイルに僅差で続いています。メーカーが予知保全を可能にするセンサーをさらに組み込むようになったため、電子制御ユニットは2桁の成長率を記録しています。
アフターマーケットのサプライヤーは、添加剤技術、粘度安定性、およびOEMの承認を競い合っています。製品の差別化により、コモディティ化したギア部品よりも高い利益率を実現しています。一方、再生トルクコンバーターやギアセットは、走行距離の長い車両向けの費用対効果の高い選択肢として受け入れられつつあり、循環型経済の目標を支えています。
地域別分析
2025年の自動車トランスミッション修理市場において、北米は売上高シェアの36.45%を占めました。これは、オートマチックトランスミッションの普及率が極めて高いこと、および商用車フリートの密度が高いことが後押ししています。カナダや米国北部の寒冷な気候は、作動油の劣化を加速させ、整備間隔の延長につながっています。また、延長保証の普及率も高く、整備記録を管理者に直接アップロードできる認定整備工場への業務が集中しています。投資も継続しており、ZF社は2024年に米国のトランスミッション生産能力拡大のために7億米ドルを計上しており、これはサプライヤーが長期的なサービス需要に自信を持っていることを示しています。
アジア太平洋地域はCAGR6.15%で最も急速に成長している地域であり、2030年までに売上高2兆人民元を目指す中国のアフターマーケットの成長軌道と、2024年度までのインドの部品産業のCAGR 8%がこれを支えています。中国の修理業者は、2つの需要曲線に直面しています。1つは老朽化した内燃機関(ICE)車向け、もう1つは急増するEV車群向けであり、後者には減速機用の新しい潤滑油配合が求められています。インドでは、Eコマース物流の急成長が小型商用車の修理需要を押し上げていますが、一方で政府による廃車奨励策により、車両の更新が先送りされ、耐用年数が延長されています。日本や韓国のような成熟市場では、労働力の高齢化による技術者不足に対処するため、ロボット工学やAI診断技術への投資が進められています。欧州も2024年に大きな市場シェアを占めていますが、厳しい排出ガス規制目標やEVへの優遇措置により、従来の修理業務の見通しは鈍化しています。ドイツは、同地域の自動車付加価値の約60%を占めており、ギアボックスのリマニュファクチャリングにおける深い専門知識を維持しています。EUが、ディーラーと独立系事業者間のソフトウェアへのアクセスを平等化し、競合を維持する可能性のあるデータアクセス義務化を検討していることから、独立系アフターマーケット事業者は規制の動向を注視しています。英国はブレグジット後のサプライチェーンを調整していますが、多様なディーゼルハッチバックや増加するハイブリッド車の販売に対応するため、依然として成熟したリコンディショナーや部品販売業者のネットワークに依存しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 車両の平均使用年数の増加により、修理サイクルが長期化しています
- 自動変速機およびCVTシステムの急速な普及が、整備伝票の金額を押し上げています
- 延長保証およびサービス契約の普及拡大が、定期修理を促進しています
- 老朽化する商用配送車両(Eコマース用バンおよびトラック)
- 大規模な車両保有企業におけるAIを活用した予知保全の導入
- ラストマイルECの急増により、走行距離が増加し、摩耗が深刻化しています
- 市場抑制要因
- 先進的なマルチスピードおよびハイブリッドトランスミッション部品のコストの高さ
- 可動部品が少ないEVへの移行が加速しています
- 密閉型「生涯保証」ギアボックスの普及により、修理頻度が減少しています
- 大都市における都市型モビリティの定額制サービスが自家用車の走行距離(VMT)を削減
- バリュー・サプライチェーン分析
- 規制情勢
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型・大型商用車
- 推進タイプ別
- 内燃機関(ICE)
- 電気自動車(EV)
- コンポーネント別
- ガスケット・シール
- トランスミッションオイル
- ギア
- クラッチプレート
- トルクコンバーター
- フィルター
- 電子制御ユニット(TCU)
- その他
- トランスミッションタイプ別
- 手動
- オートマチック(AT)
- 無段変速機(CVT)
- デュアルクラッチ(DCT)
- e-Axle/EV専用ギアボックス
- 修理の種類別
- 予防保全
- 一般修理
- オーバーホール/リビルド
- 交換
- サービスプロバイダー別
- OEM認定サービスセンター
- 独立系自動車整備工場・ワークショップ
- クイックサービスチェーン
- モバイル/オンラインプラットフォーム
- 伝送専門のフランチャイズ
- エンドユーザー別
- 個人車両所有者
- 車両所有者および運営事業者
- ディーラーのサービス部門
- レンタカー・カーシェアリング事業者
- 流通チャネル別
- オフライン(実店舗での部品・サービス)
- オンラインアフターマーケット部品プラットフォーム
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ZF Friedrichshafen AG
- Allison Transmission Holdings Inc.
- BorgWarner Inc.
- Schaeffler Group
- Continental AG
- Transtar Industries
- Mister Transmission
- Cottman Transmission & Total Auto Care
- Lee Myles AutoCare & Transmission
- AAMCO Transmissions Inc.
- Firestone Complete Auto Care
- Aisin Corporation
- Magna International Inc.
- Valeo SA
- GKN Automotive
- ATSG(Automatic Transmission Service Group)
第7章 市場機会と将来の展望



