


研究用抗体:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Research Antibodies - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 117 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115234
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の研究用抗体市場の規模は46億8,000万米ドルと推定されており、2025年の44億8,000万米ドルから拡大し、2031年には58億1,000万米ドルに達すると予測されています。
2026~2031年にかけては、CAGR4.42%で成長すると見込まれています。
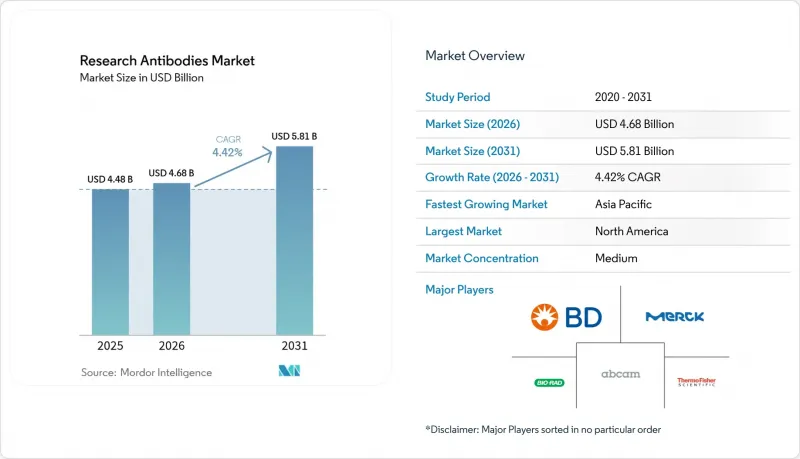
本レポートでは、産業を抗体タイプ(モノクローナル抗体、その他)、原料となる生物種(マウス、その他)、製品(一次抗体、その他)、用途(免疫学、その他)、エンドユーザー(製薬・バイオテクノロジー企業、その他)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界の研究用抗体市場の動向と洞察
ライフサイエンスセグメントの研究開発(R&D)予算の継続的な拡大
アッヴィ(AbbVie)は2024年に研究開発費を60%増の128億米ドルに引き上げ、大手製薬企業全体における資本集約度の高まりが、抗体調達の持続的な拡大を支えています。資金調達の増加は、バイオ医薬品のパイプラインが長期化する中、多くのアッセイにおいて標的への結合を確認するために検証済みの結合剤が必要とされていることに起因しています。2024年11月までに、ライフサイエンスセグメントのスタートアップ企業へ340億米ドルのベンチャー投資が流入し、高品質な試薬に対する新たな需要が生まれています。抗体の品質は実験の再現性における重要な要素であるため、世界中のラボでは、特性が十分に解明された形態の試薬へと在庫を更新しています。その結果、創薬に投資される資金が1ドル増えるごとに、研究用抗体市場は直接的な恩恵を受けています。
プロテオミクス・ゲノミクスプロジェクトの成長加速
Thermo Fisher Scientificは2024年7月、31億米ドルでOlinkを買収し、厳格に検証された抗体に依存する5,300タイプのタンパク質バイオマーカーパネルを追加しました。空間トランスクリプトミクスプラットフォームは、遺伝学的知見とタンパク質レベルの知見を統合するものであり、これにより、多重イメージング条件に耐える結合抗体の需要が高まっています。AI設計エンジンにより、開発サイクルが数ヶ月から数日に短縮され、サプライヤーは用途特化型の抗体を記録的な速さで市場に投入できるようになりました。神経学と自己免疫研究への進出により、対象となり得る対象タンパク質の範囲が広がり、研究用抗体市場の成長軌道がさらに強固なものとなっています。データ豊富な「オミクス」セグメントの融合により、組換えと配列が特定された試薬に対する需要が継続的に見込まれます。
高品質抗体の調達・検証コストの高さ
モノクローナル抗体医薬は、1回の治療コースあたり1万5,624~14万3,833米ドルの費用がかかる場合があり、高品質な研究用抗体も同様の価格圧力に直面しています。低所得地域の学術研究機関では、予算がプレミアム試薬の購入に充てられないため、プロジェクトを延期したり、検証レベルを低く設定したりすることがよくあります。完全な特性評価には特異性、感度、ロット間の安定性が含まれるため、検証アッセイの費用が抗体自体の価格を上回ることもあります。新しい発現システムにより生産コストは削減されていますが、厳格な品質管理のため、定価は依然として高止まりしています。このコスト負担が導入を抑制し、新興経済国における研究用抗体市場全体の成長を鈍化させています。
セグメント分析
モノクローナル抗体は、2025年の売上高の68.74%を占め、ELISA、ウェスタンブロット、フローサイトメトリーのプロトコルにおいて確固たる役割を果たしていることを反映しています。scFvやFab断片などの組換え断片は、9.98%のCAGRで最も急速な成長を記録しています。これは、ユーザーがそれらの定義された配列とロット間の均一性を重視しているためです。これらの断片はハイブリドーマのドリフトを排除し、親和性を高めるよう設計できるため、マルチプレックスイメージングや高性能スクリーニングを支援します。規制当局が重要な検証において配列が定義された試薬を推奨していることから、研究用抗体市場は恩恵を受けています。ポリクローナル抗体は再現性が低いものの、多エピトープ結合によって検出感度が向上する場面では依然として重要性を保っています。
FDAによる動物実験の義務化撤廃により、生産期間を短縮するインビトロ組換え発現システムの導入が加速しています。ヒト化形態は、臨床応用可能な結合タンパク質を求める医薬品開発者を惹きつけていますが、一方、マウスクローンは引き続き日常的な学術アッセイに利用されています。また、組換えライブラリはAIによる親和性成熟とシームレスに統合され、ニッチな標的に対するオーダーメイドソリューションを推進しています。これらの要因が相まって、研究用抗体市場は抗体工学におけるイノベーションを中心に据え続けています。
数十年にわたるハイブリドーマ技術による安定した供給を経て、2025年にはマウス由来製品が需要の42.10%を占めました。一方、ラクダ科動物由来のシングルドメイン抗体は、そのコンパクトなサイズと隠れたエピトープへのアクセス可能性により、CAGR8.36%で成長しています。これらの抗体は耐熱性と溶解性に優れており、細胞内イメージングやマイクロ流体プラットフォームなど、過酷なアッセイ環境に適しています。ウサギ由来のモノクローナル抗体は、抗原に対する認識能力が高いため、高親和性のウエスタンブロット検出において依然として好まれています。
新興のトランスジェニックニワトリ系統は、産業規模での幅広い抗体の多様性を約束しており、ヤギやロバ由来の抗体は、複数の標識部位を持つ二次試薬としてニッチな役割を維持しています。ラクダ科動物由来のナノボディは、組織透過性の利点を活かして医薬品開発パイプラインに参入しており、バイオテクノロジー企業による商業的投資を後押ししています。こうした種ごとの動向が相まって、研究用抗体市場の多様化を促進し、特殊試薬の開発を推進しています。
地域別分析
北米は2025年の売上高の43.05%を占めており、2,880億米ドルの製薬研究開発費、豊富なベンチャーキャピタル、非動物による検証を支援する規制施策の恩恵を受けています。カナダの精密医療プログラムやメキシコの拡大する製造基盤により、地域的な需要は米国以外にも広がっています。その結果、研究用抗体市場は、腫瘍学、免疫学、高性能スクリーニングの取り組みに関連した安定した受注を獲得しています。
アジア太平洋は、抗体薬剤複合体(ADC)の臨床検査における中国の主導的立場や、2030年までにバイオテクノロジーの生産量を3倍に増やすことを目標とした日本の政府資金により、2031年までCAGR8.61%を記録すると見込まれています。韓国による細胞療法製造への戦略的投資や、インドのジェネリック生物製剤セクタの拡大が、試薬の消費を後押ししています。2028年までに世界の供給量の45%に達すると予測される同地域のCDMO生産能力は、アジアにおける研究用抗体市場をさらに強固なものとしています。
欧州では、厳格なバリデーション基準に加え、世界保健機関(WHO)のガイドライン草案に沿った組換え・動物由来成分不使用の試薬への包括的な移行が後押しとなり、バランスの取れた成長が見られます。ドイツと英国は引き続きイノベーションの拠点であり、一方、フランス、イタリア、スペインではバイオテクノロジー系スタートアップの台頭が追い風となっています。中東・アフリカ、南米では、臨床研究インフラが成熟するにつれて新たな需要の拠点が生まれ、研究用抗体市場の足跡が新たな地域へと広がっています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ライフサイエンスセグメントの研究開発予算の継続的な拡大
- プロテオミクス・ゲノミクスプロジェクトの成長加速
- 抗体生産におけるCRO・CDMOへのアウトソーシングブーム
- 精密医療診断法の普及拡大
- 空間オミクス・単一細胞イメージングによる新たな抗体需要の創出
- 極めて特異性の高い検証用抗体を必要とするCRISPRスクリーニングワークフロー
- 市場抑制要因
- 高品質抗体の調達・検証コストの高さ
- ロット間のばらつきによる再現性の問題
- 代替親和性試薬としてのアプタマー/ナノボディの急速な台頭
- 動物福祉規制の強化による動物由来抗体の供給の制約
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 抗体タイプ別
- モノクローナル抗体
- マウス由来
- キメラ
- ヒト化
- ヒト
- ポリクローナル抗体
- 組換えフラグメント
- モノクローナル抗体
- 原料となる生物種別
- マウス
- ウサギ
- ヤギ
- ロバ
- ラクダ
- 製品別
- 一次抗体
- 二次抗体
- コントロール・アイソタイプ標準品
- 用途別
- 免疫学
- 腫瘍学・幹細胞生物学
- 神経科学
- 感染症
- 代謝・循環器
- その他
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- CRO/CDMO
- 学術研究機関
- 診断ラボ
- 病院
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abcam plc
- Thermo Fisher Scientific Inc.
- Merck KGaA
- Bio-Rad Laboratories Inc.
- Cell Signaling Technology Inc.
- Agilent Technologies Inc.
- PerkinElmer Inc.
- Becton, Dickinson and Company
- F. Hoffmann-La Roche Ltd
- Lonza Group AG
- GenScript BIoTech Corp.
- Santa Cruz BIoTechnology Inc.
- Proteintech Group Inc.
- Bio-Techne Corporation
- GeneTex Inc.
- Rockland Immunochemicals Inc.
- Jackson ImmunoResearch Labs
- Miltenyi BIoTec
- Dianova GmbH
- Creative Diagnostics
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 117 Pages
- 納期
- 2~3営業日