


蒸気回収装置:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Vapor Recovery Units - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115225
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
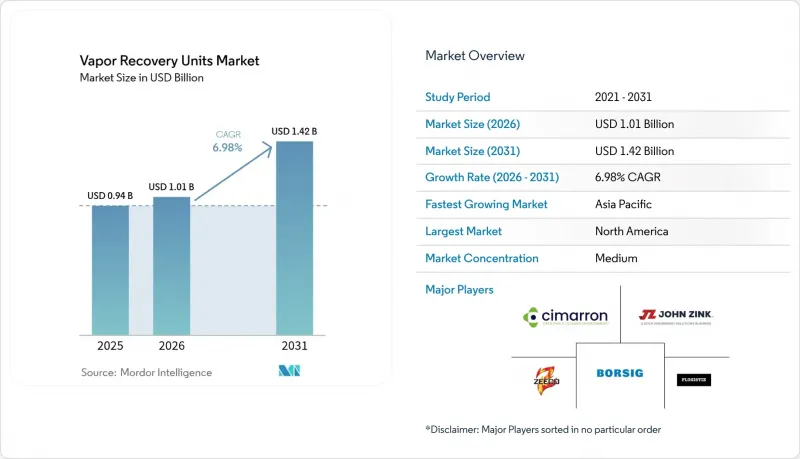
Mordor Intelligenceによると、2026年の蒸気回収装置(VRU)の市場規模は10億1,000万米ドルと推定されており、2025年の9億4,000万米ドルから拡大し、2031年には14億2,000万米ドルに達すると予測されています。
2026~2031年にかけてのCAGRは6.98%となる見込みです。
本レポートは、製品タイプ(圧縮式VRU、膜分離式VRU、その他)、プロセス技術(吸着、膜分離、その他)、流量容量(50~200Mscfd、200~500Mscfd、その他)、設置場所(オンショア・オフショア)、用途(貯蔵タンク、その他)、エンドユーザー(下流部門、その他)、地域(北米、アジア太平洋、その他)によって分類されています。
世界の蒸気回収装置市場の動向と洞察
メタン排出・LDAR規制の強化
新規と改修された石油・ガス発生源に対し95%の削減を義務付けるEPA(米国環境保護庁)の規則が2024年5月7日に発効し、これに加え、「スーパーエミッタープログラム」により、事業者は所定の期間内に100kg/hを超える排出プルームを是正することが義務付けられています。2025年3月26日に発効するカナダの同様の枠組みは、434カ所の石油施設に適用され、2045年までに48万8,000トンのVOCを削減することになります。2024年の1トンあたり900米ドルから2026年までに1,500米ドルへと引き上げられる「メタン排出賦課金」と相まって、これらの措置により、採算性の低い油井であっても、速やかな蒸気回収が経済的に合理的なものとなります。サードパーティーによる衛星、ドローン、地上観測(OGI)によるモニタリングにより、規制違反のリスクが高まっており、それによって蒸気回収装置への需要が加速しています。
回収されたリッチガスによる経済的な投資回収
回収された蒸気は通常、パイプライン品質のBTU仕様を上回っており、多くの場合、収益化可能なNGL成分を含んでいます。これにより、シェール層では、設置コスト10万米ドルに対し13万2,000米ドルのプロジェクト収益が得られ、9ヶ月で投資回収が可能となります。実地調査によると、ガス処理施設におけるメタン損失の94.9%は採算性を確保しながら削減可能であり、その総価値は年間840万米ドルに上ります。スポットガス価格の上昇、炭素排出罰則の強化、魅力的な液体クレジットが相まって、蒸気回収装置市場を強化する「三重の利益」を生み出しています。
圧縮スキッドの高い設備投資額
2024年の収益のほぼ半分を占める圧縮主体のシステムでは、1サイトあたり10万米ドルを超える初期投資が必要となります。これは、1日あたり15バレル以下を生産する最大30万本の米国における限界井の操業停止につながる可能性のある障壁です。ベンダー各社は、レンタルフリートやリーストゥオウン方式を通じてこの負担を軽減しており、一方、エジェクタ方式のパッケージは回転機械を不要にすることで、設備投資とメンテナンスコストを削減しています。
セグメント分析
2025年の蒸気回収装置市場における売上高の45.55%を圧縮パッケージが占めており、これはタンク、パイプライン、ターミナル各拠点における信頼性を反映しています。一方、膜式VRUはCAGR8.34%で成長しており、燃料を必要としない運転や、スペースが限られたパッドへのスキッド設置を可能にするコンパクトな設置面積といった利点があります。膜式システムの蒸気回収装置市場規模は、エネルギー消費量を50%以上削減するグラフェン強化モジュールに牽引され、2031年までに2億8,100万米ドルに達すると予測されています。エジェクタ/ベンチュリ式ユニットは、空圧動力が容易に入手可能な低圧の遠隔リース地においてニッチ市場を開発しており、極低温式VRUは、より深い冷却サイクルが正当化されるNGL(天然ガス液体)が豊富な産出地で活躍しています。
混合マトリックス膜から可変周波数駆動(VFD)を備えたスクロールコンプレッサーに至るまで、材料技術の継続的な進歩により、従来型圧縮方式との運用コスト(OPEX)の差は縮小しています。デジタルツインモデルは設定値をリアルタイムで最適化し、コンポーネントの寿命を延ばすとともに、予期せぬダウンタイムを最大30%削減します。こうした技術の転換により、顧客の評価基準は初期費用からライフサイクル経済性へとシフトしており、蒸気回収装置市場における膜技術の普及が加速しています。
2025年の売上高のうち、41.12%を活性炭吸着が占めました。これは、95%のVOC規制を満たす、ほぼ100%に近い回収効率によるものです。膜分離技術による蒸気回収装置の市場シェアは、現時点では依然として低い水準にありますが、透過度が1万GPUを超える「固有微細多孔性ポリマー(POM)」フィルムに牽引され、CAGR12.15%という最も速いペースで伸びています。吸収塔はベンゼンを多く含む用途において依然として重要な役割を果たしていますが、相変化による経済性が冷却をより魅力的にする場面では、凝縮式装置が広く採用されています。
事業者は、エネルギー消費量とメンテナンスの複雑さを天秤にかけて検討しています。吸着法では定期的な活性炭の再生が必要ですが、膜法ではサイクル中のダウンタイムを回避できる反面、ファウリングへの対策が求められます。新たに登場したAI搭載のモニタリングシステムは、供給品質の逸脱を早期に検知し、事業者が設備を停止させるのではなくスキッドをローテーションできるようにすることで、システムの稼働率を向上させ、蒸気回収装置市場のさらなる成長を後押ししています。
地域別分析
北米は、厳格なEPAの規制と、高価値のコンデンセート蒸気を生み出す豊富なシェール生産に支えられ、2025年には38.25%のシェアで蒸気回収装置市場を牽引しました。434カ所を対象とするカナダの2025年VOC規制は、採算性の低い油井がコンプライアンスの経済性に苦慮する中でも、資本流入を維持する規制上の防波堤としての役割を強化しています。堅牢なサービスネットワーク、豊富なガス搬出能力、活発なデジタル技術のパイロット事業により、この地域はイノベーションの中心地としての地位を維持しています。
アジア太平洋は成長の牽引役であり、2031年のCAGRは8.07%と予測されています。2022年に中国のメタン排出量が4 Tgに急増したことを受け、全国的なモニタリング体制が導入されました。一方、韓国のベンゼン規制やインドのクリーン燃料施策により、対象となる需要が拡大しています。世界のサプライチェーンへの地域的な統合に伴い、港湾やターミナルは国際基準に適合する必要があり、これにより蒸気回収装置市場はさらに拡大しています。
欧州では、脱炭素化目標や製油所の改修により堅調な需要が維持されています。一方、中東・アフリカの進展は、国営石油会社(NOC)による「日常的なフレアリングゼロ」の公約や、大規模な陸上ガス田におけるサワーガス用VRUの改修によって支えられています。南米におけるFPSO(浮体式生産貯蔵積出設備)の普及がオフショアセグメントの展望を拡大させており、2028年までの浮体式生産設備の受注の大部分をブラジル一国が占めています。総じて、メタン対策の統合が進む中、蒸気回収は普遍的な緩和策として注目されています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- メタン排出・LDAR規制の強化
- 回収されたリッチガスによる経済的な投資回収
- ガソリンターミナルの揮発性ガスに関する規制の強化(アジア)
- 上流部門におけるゼロルーチン・フレアリングの目標
- デジタルツインによる稼働時間の最適化
- 自主的な原油の炭素強度評価
- 市場抑制要因
- 圧縮スキッドの設備投資額(CAPEX)の高さ
- 腐食性サワーガスに関する運用上の課題
- シェール掘削現場におけるオフグリッド電力の制約
- 炭素市場における安価なフレアリングクレジット
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 圧縮式VRU
- エジェクタ/ベンチュリ式VRU
- 膜分離式VRU
- 凝縮式/極低温式VRU
- 吸収式(炭素)VRU
- プロセス技術別
- 吸着
- 吸収
- 凝縮
- 膜分離
- 流量容量別
- 50Mscfd以下
- 50~200Mscfd
- 200~500Mscfd
- 500Mscfd以上
- 設置場所別
- オンショア
- オフショア
- 用途別
- 加工プラント
- 貯蔵タンク
- 積み下ろし
- パイプライン・集荷
- フレアリングガスの回収
- エンドユーザー別
- 上流部門(石油・ガス)
- 下流部門(精製、ターミナル)
- 化学・石油化学
- その他(バイオ燃料、製薬)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- ALMA Carbovac
- BORSIG Membrane Technology
- John Zink Company
- Symex GmbH & Co. KG
- Aereon
- Hy-Bon Engineering
- Cool Sorption A/S
- VOCZero Ltd.
- Zeeco
- Flogistix
- Kappa GI
- Kilburn Engineering
- Cimarron Energy Inc.
- Forum Energy Technologies
- DNOW/Power Service
- Blackmer(PSG Dover)
- GARO(Atlas Copco)
- LeROI Gas Compressors
- PESCO
- Gardner Denver
- Linde Engineering
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


