


フレアガス回収システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Flare Gas Recovery System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115218
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のフレアガス回収システムの市場規模は39億7,000万米ドルと推定されており、2025年の36億7,000万米ドルから拡大し、2031年には58億4,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは8.07%となる見込みです。
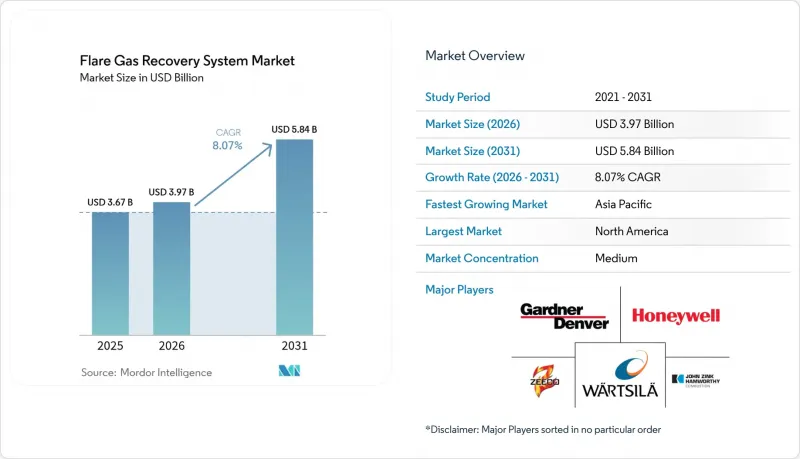
本レポートは、技術別(圧縮のみのシステム、膜分離など)、構成部品別(コンプレッサーおよびブロワー、計装・制御システムなど)、処理能力範囲別(1 MMSCFD未満、15 MMSCFD以上など)、用途(ダウンストリーム、LNGおよびガス処理プラント、その他)、地域(北米、欧州、アジア太平洋、南米、その他)ごとに分類されています。
世界のフレアガス回収システム市場の動向と洞察
世界のメタン排出規制の強化
規制当局は、自主的なガイドラインから、罰金が段階的に引き上げられる拘束力のある規則へと移行しました。米国環境保護庁(EPA)のNSPS OOOObでは、メタン1トンあたり900~1,500米ドルの罰金が課される一方、EUでは四半期ごとの漏洩検知報告が義務付けられています。カリフォルニア州の改正法では、違反を繰り返した場合、1日あたり4万米ドルの賠償責任が追加され、これにより、フレアガス回収システムの導入は、違反が発生した後ではなく、プロジェクトの設計段階で行われるようになりました。投資家は株式評価においてメタン排出強度指標を活用しており、資金調達には回収装置の導入が不可欠となっています。
増加するLNG液化およびFLNGプロジェクト
アジア太平洋地域のLNG生産能力は急速に拡大しています。カタールの「Joint Boil-Off Gas」プロジェクトでは、回収装置を統合することで、ガス利用率99.5%を達成しています。New Fortress Energy社のモジュール式「Fast LNG」プラントは、0.5~2.0 MMSCFDの廃ガスを処理し、小規模なガス田においても経済的に実行可能であることを実証しています。2024年に承認された12隻のFLNG船には、コンパクトで洋上使用に対応した膜およびコンプレッサーが必要とされており、これが長期的な需要の基盤となっています。
超成熟油田における高額な設備投資(CAPEX)と低価値の随伴ガス
寿命末期の海洋プラットフォームは、生産量の減少と低水準のガス価格に直面しており、200万~500万米ドルの小規模ユニットの導入を正当化することが困難です。スペースの制約により、設置コストが2倍になることも珍しくありません。プラットフォームの共同利用スキームは負担を軽減しますが、複雑な商業契約と資産の残存寿命の短さに依存しています。
セグメント分析
2025年、圧縮専用システムは、その実証済みの信頼性と初期コストの低さから、フレアガス回収システム市場シェアの45.60%を維持しました。一方、膜分離技術は、技術別で最も高いCAGR12.18%を記録すると推定されています。このシフトは、パイプライン仕様の厳格化と、次世代ポリマーがサワーガス流に耐えられるようになったことに起因しています。極低温凝縮法は、超高純度用途におけるニッチな技術ですが、エネルギー消費量が多いという課題を抱えています。吸収法および吸着法は、H2Sを多く含む油田において着実な採用が進んでいます。
圧縮と膜技術を組み合わせたハイブリッドソリューションは、事業者が設備投資(CAPEX)を最適化しつつ、より高い回収率を達成できるため、注目を集めています。2024年にイーグルフォードで導入されたMTR社のFuelSep(TM)システムは、従来のスキッドと比較してエネルギー使用量を20%削減しつつ、C3+液体を回収して再販売することに成功しました。メーカー各社が、変化するガス品質に対応可能なモジュラー式カートリッジを導入するにつれ、ハイブリッド型フレアガス回収システムの市場規模は、2031年にかけて全体平均の8.07%を上回るペースで拡大すると予測されています。
2025年には、コンプレッサーとブロワーが売上高の39.60%を占め、吸込圧および吐出圧の生成において不可欠な役割を果たしていることがうかがえます。しかし、施設が手動バルブからクラウド分析によって制御される自律ループへと移行するにつれ、計装・制御システムは2031年までに12.05%という最も高いCAGRで推移する見込みです。ベイカー・ヒューズの「flare.IQ」により、オペレーターは98%の燃焼効率をリアルタイムで確認できるようになり、この機能は現在、いくつかの管轄区域で義務付けられています。蒸気回収塔やノックアウトドラムは市場の成長に追随していますが、低温気候下では、熱交換器がエネルギー効率の高いチラーパッケージに置き換えられる傾向にあります。
地域別分析
北米は、EPAの規制、シェールインフラ、そして容易に利用可能なサービスネットワークに支えられ、フレアガス回収システム市場規模の38.70%を占めています。しかし、2024年にパーミアン盆地で断続的に発生したガス価格のマイナス化により、一部の事業者は販売する代わりにフレア処理を行うことを余儀なくされ、より厳格な規制執行の必要性が浮き彫りとなりました。カナダの「クリーン電力規制」やメキシコで台頭しつつあるシェール資源は、スケジュールにばらつきはあるもの、さらなる成長の余地をもたらしています。
アジア太平洋地域は、CAGR11.35%で最も急速に成長している地域です。中国では製油所に炭素回収およびフレアガス回収装置の改修が進められており、一方、インドではガス化やLNGターミナルへの投資が行われています。東南アジアのFLNGプロジェクトや、日本・韓国におけるコンパクトシステムの革新が、持続的な成長の原動力となっています。メタン削減に対する税制優遇措置を講じる政府の政策により、投資回収期間はさらに短縮されています。
欧州では、EUのメタン戦略と炭素価格設定に後押しされ、着実な普及が進んでいます。北海の事業者らは、改修コストと廃止措置の義務を天秤にかけていますが、EU排出量取引制度(EU ETS)の割当量が現在、重要な収益源となっているため、多くの事業者が導入を進めています。ドイツの輸送用燃料向け温室効果ガス(THG)割当制度は、回収ガスの新たな価値創出の道を開いています。
中東・アフリカ地域では、選択的な成長が見られます。サウジアラビアとアラブ首長国連邦(UAE)は、フレア回収要件をコンセッション契約に組み込み、導入の早期化を図っています。ナイジェリアの改訂された商業化プログラムとイラクのGGIP(ガス回収・利用イニシアチブ)により、大規模な回収量が確保されています。とはいえ、資金調達や現地調達義務が調達を遅らせる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界のメタン排出規制の強化
- LNG液化およびFLNGプロジェクトの増加
- フレアクレジットとESG資金調達を結びつける炭素価格制度
- 小規模なブルー水素製造設備との統合(合成ガス供給)
- 国営石油会社(NOC)の生産分与契約における強制的なフレア削減目標
- AIを活用した排ガスの経路予測
- 市場抑制要因
- 超成熟油田における高額な設備投資(CAPEX)と低い随伴ガスの価値
- シェール層における極低温グレードのガスの供給量が限られている
- 不透明な炭素クレジットの価格下限(規制リスク)
- 老朽化した海洋プラットフォームにおける改修スペースの不足
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 技術別
- 圧縮専用システム
- 膜分離
- 極低温凝縮
- 吸収/吸着
- ハイブリッド(例:圧縮+膜)
- コンポーネント別
- コンプレッサーおよびブロワー
- 蒸気回収塔
- ノックアウトドラムおよびセパレーター
- 熱交換器/チラー
- 計装・制御システム
- 生産能力の範囲別
- 1 MMSCFD未満
- 1~5 MMSCFD
- 5~15 MMSCFD
- 15 MMSCFD以上
- 用途別
- 上流部門(陸上および海上)
- 下流部門(製油所および石油化学)
- LNGおよびガス処理プラント
- その他(ガス貯蔵、ターミナル)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- エジプト
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- John Zink Hamworthy Combustion LLC
- Zeeco Inc.
- Honeywell UOP
- Gardner Denver(Ingersoll Rand)
- Wartsila Oyj Abp
- Transvac Systems Ltd
- Aereon(ION Clean Air)
- Schlumberger Endura
- Air Liquide Global E&C
- MAN Energy Solutions
- Eisenmann Environmental
- SoEnergy International
- Zephyr Gas Recovery
- KPS Holdings
- Envent Corporation
- Cimarron Energy Inc.
- Cool Sorpt
- Sundyne LLC
- Ramesa Sistemas
- PetroGas Systems
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日