


南部アフリカの再生可能エネルギー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Southern Africa Renewable Energy - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115212
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、南部アフリカの再生可能エネルギー市場規模は2025年に37.21ギガワットと評価され、2026年の42.84ギガワットから2031年までに86.63ギガワットに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは15.12%となる見込みです。
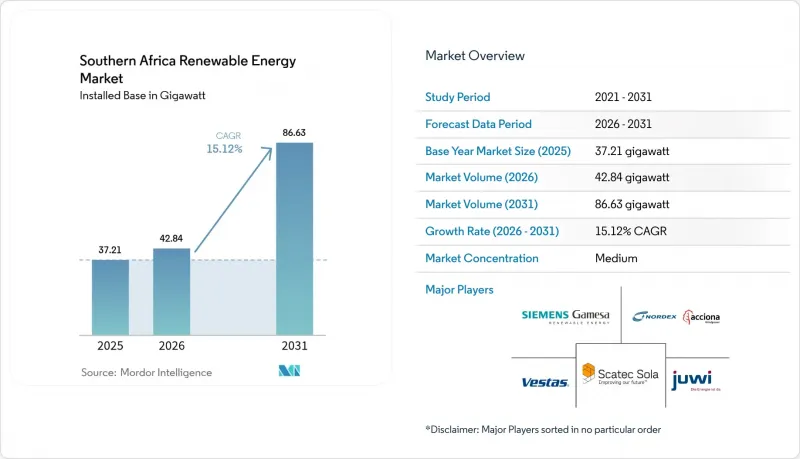
本レポートは、技術別(太陽光発電、風力発電、水力発電、バイオエネルギー、地熱発電、海洋エネルギー)、エンドユーザー別(公益事業、商業・産業、住宅)、および地域別(南アフリカ、アンゴラ、ザンビア、コンゴ民主共和国、タンザニア、モザンビーク、およびその他の南部アフリカ諸国)に分類されています。市場規模および予測は、設備容量(GW)単位で示されています。
南部アフリカの再生可能エネルギー市場の動向と洞察
太陽光および風力発電のLCOEの低下
アジアのメーカーによるモジュールの供給過剰により、2024年末までにノーザンケープ州におけるユーティリティ規模の太陽光発電の入札単価は1kWhあたり0.03米ドルを下回り、エスクーム(Eskom)の平均発電コストである1kWhあたり1.48ランドを大幅に下回りました。ジンコソーラー(JinkoSolar)とファーストソーラー(First Solar)は、入札ウィンドウ7のプロジェクトに対し、2022年のベンチマーク価格より22%低い価格で供給し、1kWhあたり0.50ランド未満の20年間の電力購入契約(PPA)を実現しました。東ケープ州における陸上風力のLCOEはkWhあたり0.04米ドルに近づきましたが、物流のボトルネックや送電網の整備遅れにより、風力発電の入札価格は太陽光発電より18%高くなってしまい、その結果、入札第7期では風力発電への割り当てはゼロとなりました。ナミビアの「ハイフン」プロジェクトは、7GWのポートフォリオに対し、kWhあたり0.025米ドルの再生可能エネルギー混合料金を確保し、地域的な最低価格水準を確立するとともに、今後の価格圧縮を示唆しました。4時間の蓄電池を太陽光発電と組み合わせることで、現在、1kWhあたり約0.06米ドルの調整可能な発電容量が提供可能となり、石炭火力ピーク発電所の経済性を損なうとともに、エスコム(Eskom)の「公正な移行」スケジュールを後押ししています。
エスコムの料金高騰と電力制限のリスク
NERSAによる36%の料金引き上げにより、2025/26年度の産業用電力平均コストはkWhあたり2.20ランドを超え、500kWを超える屋上太陽光発電システムの投資回収期間は4年未満に短縮されます。2024年にはステージ6の計画停電が78日間続き、大手鉱業各社は200MWを超える自家消費型太陽光発電・蓄電システムの導入契約を締結しました。「電力規制改正法」により、民間による送電投資および電力輸送が許可され、ハウテン州の企業購入者は、エスコムを仲介者とする必要なく、ノーザンケープ州の再生可能エネルギーを調達できるようになりました。この改革により、2030年までにエスコムの発電シェアは60%未満に低下し、同社は純粋な送電系統運用者としての役割へと移行すると予想されます。多国間金融機関は、優遇融資を送電網の早期整備と結びつけ、将来の融資実行を「未供給電力」の測定可能な削減に連動させています。
ケープ・ナミビア回廊における送電のボトルネック
ノーザンケープ州の送電線は稼働率が92%に達しており、これにより年間180ギガワット時(GWh)の発電が抑制され、送電網への接続が最大18カ月遅延しています。エスコムは資金繰りの制約により、45億ランドを投じる「アリエス・クロノス」改修計画を延期したため、落札済みの1.2 GW分のプロジェクトが実行不能な状態に陥っています。ナムパワーのコケルブーム・ゲルス幹線は、追加供給を800 MWしか吸収できませんが、ハイフェン社だけで2.5 GWの送電容量を必要としています。民間セクターの関心はありますが、コスト回収や送電料金の転嫁については依然として不透明なため、最初の独立系送電プロジェクトのファイナンシャル・クローズが停滞しています。開発各社は、発電出力をオフピークの送電時間帯にシフトさせるため、蓄電池を併設しており、これにより設備投資(CAPEX)がkWあたり150~200米ドル増加し、自己資本利益率が最大2パーセントポイント低下しています。
セグメント分析
水力発電は南部アフリカの再生可能エネルギー市場を独占しており、2025年には61.25%のシェアを占める見込みです。これは、ザンビアのカリバ発電所やコンゴ民主共和国のインガ発電所複合施設といった既存資産が、引き続き大量の電力を供給し続けているためです。風力発電容量は、今後予定されているREIPPPPのカーブアウトや企業間電力購入契約(PPA)の拡大に支えられ、2031年までにCAGR24.35%を記録すると予想されており、これはすべての技術の中で最も高い成長率となります。太陽光発電(太陽光発電および集光型太陽熱発電を含む)は、2025年に発電容量の28.60%を占めました。ACWA Power社の420 MWのレッドストーン発電所(12時間の溶融塩蓄熱システムを備える)は、太陽光発電の調整可能な潜在能力を実証しました。この特性は、夕方のピーク需要に対応するため、電力会社から高く評価されています。バイオエネルギーは依然としてニッチ市場にとどまっており、発電容量の2%未満を占めるに過ぎません。その大部分は南アフリカのサトウキビ地帯に集中しており、現地の製糖工場ではバガスから電力をコジェネレーションしています。地熱および海洋エネルギーは依然として探索段階にあります。タンザニアのリフトバレー地域には最大5GWの潜在能力がありますが、1井戸あたり500万米ドル近くかかる掘削コストが、短期的な見通しを鈍らせています。
開発業者らは、エスコム(Eskom)のインガラおよびドラケンスバーグの各サイトにおける揚水発電プロジェクトが、資本コストが1kWあたり2,000米ドルを超えるにもかかわらず、2030年までに系統のバランス調整に1.4GWを貢献すると見込んでいます。アンゴラとモザンビークでは、ドナー資金による10MW未満の小規模水力発電プロジェクトが急増しており、2030年までに300MWに達することを目指しています。風力発電の拡大は、ポート・エリザベスにおける物流ソリューションと環境許可の迅速化にかかっています。太陽光・風力・蓄電を組み合わせたハイブリッド発電所は、収益源を多様化させることから、契約を獲得すると予想されます。アルゴア湾での海洋エネルギーパイロットプログラムは、現時点では商業化の準備段階に達しておらず、この10年間で大幅な拡大は見込めません。全体として、技術の多様化により水力発電の優位性は薄れつつあり、南部アフリカの再生可能エネルギー市場は、よりバランスの取れた構成へと向かっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 太陽光・風力発電のLCOEの低下
- エスコム社の料金高騰と計画停電のリスク
- REIPPPPおよび新たな再生可能エネルギー・マスタープラン(SAREM)
- 企業間PPAおよび送電枠組みの急増
- グリーン水素の輸出回廊(ナミビア、南アフリカ・ノーザンケープ州)
- 炭素市場の収益化とEU-CBAMの回避
- 市場抑制要因
- ケープ・ナミビア回廊における送電のボトルネック
- 風力発電特有の用地不足と入札の失敗
- プロジェクトファイナンスを阻害する通貨リスクおよびソブリン・クレジット・リスク
- ユーティリティ規模のBESSおよびO&Mにおけるスキルギャップ;
- サプライチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 技術別
- 太陽エネルギー(太陽光発電(PV)および集光型太陽熱発電(CSP))
- 風力発電(陸上および洋上)
- 水力発電(小規模、大規模、PSH)
- バイオエネルギー
- 地熱
- 海洋エネルギー(潮力・波力)
- エンドユーザー別
- ユーティリティ
- 商業・産業用
- 住宅
- 地域別
- 南アフリカ
- ナミビア
- ザンビア
- モザンビーク
- ボツワナ
- アンゴラ
- ジンバブエ
- その他の南部アフリカ
第6章 競合情勢
- 市場集中度
- 戦略的動き(M&A、合弁事業、資金調達、電力購入契約)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Scatec ASA
- EDF Renewables
- Enel Green Power South Africa
- BTE Renewables(BioTherm)
- ACWA Power
- JinkoSolar Holding Co. Ltd
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy SA
- Nordex SE
- First Solar Inc.
- Juwi AG
- Sola Group
- ABO Energy South Africa
- ACED(African Clean Energy Developments)
- Pylontech South Africa
- Distributed Power Africa
- Freedom Won
- Eskom Renewable IPP Office
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日