


次世代対応医薬品ラベル:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Future-proof Pharma Labels - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115173
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、次世代対応医薬品ラベルの市場規模は2026年に30億4,000万米ドルと推定されており、2025年の26億7,000万米ドルから拡大し、2031年には58億6,000万米ドルに達すると予測されています。
2026~2031年にかけては、CAGR14.02%で成長すると見込まれています。
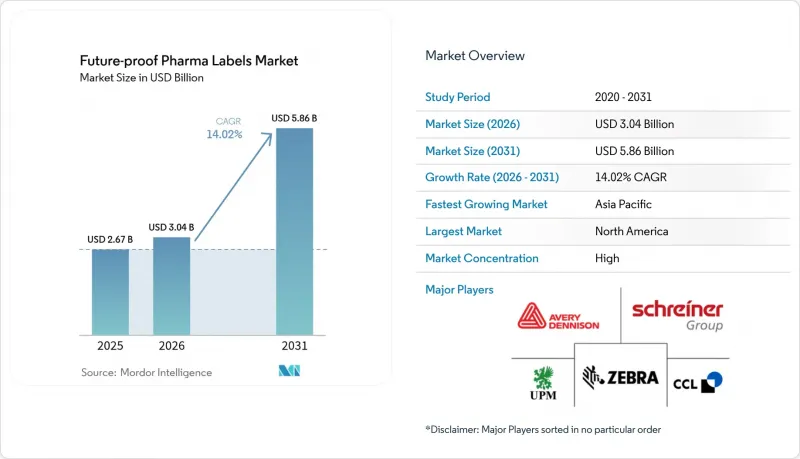
本レポートは、技術別(RFID、NFC、センシングラベル、デュアル周波数/ハイブリッド、その他)、包装タイプ別(ブリスターパック、注射器・バイアル、ボトル、カートン・キット、その他)、エンドユーザー別(製薬メーカー、受託製造企業(CMO)、病院・医療システム、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の次世代対応医薬品ラベル市場の動向と洞察
シリアライゼーション規制の最終的な遵守期限は2027~2030年
米国DSCSAによる単位レベルでのシリアライゼーション規則は、2027年11月にロットレベルの要件から、一意の製品識別子の義務化へと移行し、すべての処方薬包装に、検証、追跡、電子データ交換をサポートする機械可読コードの記載が義務付けられます。EUの「偽造医薬品指令」も同様の道をたどっており、加盟国ごとの適用期限延長が同じ時期に合わせて収束するため、製造メーカーには世界規模でラベル貼付ラインの改修または再構築を行う以外の選択肢がなくなっています。卸売業者や調剤業者は出荷または調剤前にコードを確認する必要があるため、ネットワーク効果により、工場外での導入が加速しています。その結果、企業は、今後のブロックチェーンやIoTの拡大にも対応可能な「将来を見据えた」プラットフォームを優先し、投資の無駄を回避しています。
医薬品eコマースにおける偽造品の急増
世界中で販売される医薬品の約10%が偽造品であると推定されており、このリスクは、従来型目視検査の段階を迂回する消費者用直接販売のウェブチャネルによってさらに増幅されています。スマートフォンでタップ可能なNFCやデュアル周波数ラベルにより、患者は即座に真正性を確認できるようになり、検証の責任はエンドユーザーに移行しています。新興市場の規制当局も、このような消費者レベルの認証を支持し始めており、インド、東南アジア、アフリカの一部地域において、短期的な需要を後押ししています。
NFC/RFID帯域全体にわたる投与量IDラベルの性能基準の欠如
地域別にRFIDに割り当てられる周波数帯が異なり、データ形態の規則も異なるため、相互運用性の障壁が生じています。そのため、多国籍企業は複数のタグ設計を同時に管理せざるを得ず、スケールメリットが損なわれ、検証体制が複雑化しています。NFCとRFIDの各周波数帯にわたって投与量識別基準が統一されていないため、製薬産業のラベリングにおいては相互運用性と信頼性の確保に課題が生じています。統一された基準が存在しないことは、検証期間の長期化、ベンダー間の互換性の低下、グローバル展開における規制上の障壁をもたらします。その結果、特に高信頼性のリアルタイム認証を目的としたスマートラベルの導入は、大幅な遅れに直面しています。
セグメント分析
2025年、次世代対応医薬品ラベル市場において、RFIDは42.05%のシェアを占めました。これは、病院の薬品キャビネットや卸売倉庫内の既存インフラに支えられたものです。金属の救急カート内でも実証済みの高い読み取り率と、倉庫のコンベアとの互換性が、RFIDの優位性を維持しています。一方、バイオ医薬品メーカーが継続的な温度・湿度モニタリングを求めることから、センシングラベルは2031年までCAGR15.08%を記録すると予測されています。一括読み取り用のUHFと、消費者がタップするためのNFCを組み合わせたハイブリッドタグは、オムニチャネル物流に対応しつつ、SKU数を削減します。シュライナー・グループとPragmatICの提携により、半径6mmのバイアルに適合する超薄型RFIDインレイの開発が可能となり、長年の課題であったアンテナコイルの問題が解決されました。
実際には、製薬企業の顧客は規制の動向に合わせて進化する技術スタックを求めているため、サプライヤーは、ブロックチェーンのポインタやIoTセンサのペイロードを保存可能な、ファームウェア更新対応のチップをセットとして提供しています。北米の病院ではKitCheckの検証済みタグを指定することが多いため、世界のメーカーは検証監査を簡素化するために同じチップファミリーを標準化しており、これにより次世代対応医薬品ラベル市場がさらに強化されています。
地域別分析
北米は、DSCSAの施行チェックポイントや病院におけるRFIDを活用した自動化の普及に支えられ、2025年の次世代対応医薬品ラベル市場シェアの36.40%を維持しました。各州の薬事委員会は、麻薬類への機械可読識別子の付与をますます義務付けており、コンプライアンスの遵守は必須となっています。カナダは米国の多くのプロトコルを踏襲しているため、国境をまたぐ製造業者は、多くの場合、単一の北米の用ラベル仕様を採用しています。欧州はこれに続き、収益規模は大きいも、その進展速度にはばらつきが見られます。スカンジナビア諸国ではFMD(医薬品移動追跡制度)のデジタル化がほぼ完了している一方、南欧諸国では依然としてデータハブへの接続の安定化が進められています。それにもかかわらず、欧州医薬品検証システム(EMVS)は、シリアライゼーション済みの二次元コード、従来型データマトリックススクエアの上に重ねて使用されるデュアル周波数スマートタグへの安定した受注を支えています。
アジア太平洋は、インドと中国における急成長中の受託製造エコシステムに牽引され、2031年のCAGRが15.02%と、最も急速に成長している地域です。インドのコンバータ各社は、スマートラベルのラミネートに適した自動化されたライナーレス生産ラインに投資しており、一方、中国のフレキシブルエレクトロニクス製造工場は、世界中の包装メーカーに低コストのNFCチップを供給しています。韓国と日本の政府は、国内の追跡・トレーサビリティ義務化を承認しており、地域的な需要を拡大させています。東南アジアの保健省は、横行する抗生物質の偽造品対策として、スマートフォンベース認証を試験的に導入しており、これは将来的に次世代対応医薬品ラベル市場の需要を拡大させる発注の兆しとなっています。
中東・アフリカでは、絶対的な金額は低いものの、活気ある地域が点在しています。サウジアラビアの追跡・トレーサビリティポータル「Tatmeen」は、輸入業者によるRFIDの導入を促進しており、南アフリカの民間病院チェーンは、がん治療用注射剤に改ざん防止機能付きRFIDラベルの採用を求めています。南米では、ブラジルのSNCMシリアライゼーション法に牽引され、徐々に導入が進んでいますが、為替相場の変動により当面の数量は抑制されています。総じて、新興市場における規制の勢いにより、次世代対応医薬品ラベル市場は2030年までにすべての大陸に浸透することが確実視されています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- シリアライゼーション義務化が最終的な遵守期限を迎えることで、2027~2030年にかけて動きが活発化
- 医薬品eコマースにおける偽造品の増加
- RFIDを活用した救急カート・医療室の自動化に対する病院からの需要
- センサ付きラベルを必要とする温度に敏感な生物製剤の台頭
- 低コストで軟質なNFC ICによる単体レベルでの普及の実現
- 高価値治療法用のブロックチェーン連携型「デジタル出生証明書」
- 市場抑制要因
- NFC/RFID帯全体における投与量IDラベルの性能基準の欠如
- 新興国市場のジェネリック医薬品における売上原価の1%を上回る単位当たりタグコスト
- 小型バイアル内の金属・液体による読み取り範囲への干渉
- CMOにおけるラベルデータ統合用熟練労働者不足
- 産業のサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 技術別
- RFID
- NFC
- センシングラベル
- デュアル周波数/ハイブリッド
- その他
- 包装タイプ別
- ブリスターパック
- 注射器・バイアル
- ボトル
- カートン・キット
- 二次・三次物流ユニット
- エンドユーザー別
- 製薬メーカー
- 受託製造企業(CMO)
- 病院・医療システム
- 薬局・小売業者
- 治験スポンサー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Avery Dennison Corporation
- CCL Industries Inc.
- Zebra Technologies Corporation
- Schreiner Group GmbH & Co. KG
- UPM Adhesive Materials
- Sato Corporation
- Covectra, Inc.
- Loftware, Inc.
- Kit Check, Inc.
- Antares Vision S.p.A.
- OPTEL Group
- TraceLink Inc.
第7章 市場機会と将来の展望



