


網膜バイオロジクス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Retinal Biologics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115098
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の網膜バイオロジクス市場の規模は253億9,000万米ドルと推定されており、2025年の237億8,000万米ドルから拡大し、2031年には352億5,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは6.79%となる見込みです。
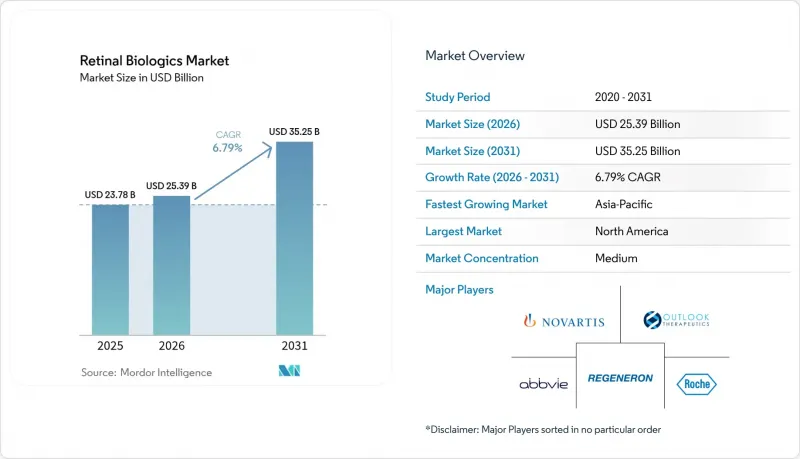
本レポートは、薬剤クラス別(VEGF-A拮抗薬など)、分子タイプ(モノクローナル抗体など)、適応症(加齢黄斑変性(AMD)など)、投与経路(硝子体内注射など)、流通チャネル(病院薬局など)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の網膜バイオロジクス市場の動向と洞察
網膜疾患の負担および糖尿病患者数の急速な増加
糖尿病有病率の増加に伴い、糖尿病性網膜症が増加しており、同疾患はCAGR9.26%を記録し、現在、網膜用バイオロジクス市場において最も急成長している適応症となっています。新興国では、診断能力が並行して向上しており、潜在的な患者層が明らかになりつつあります。ABBV-RGX-314のような単回投与型治療法は、ALTITUDE試験において糖尿病性網膜症の重症度スコアに臨床的に有意な改善を示し、視力喪失につながる事象を減少させ、生涯治療費の低減も示唆しています。米国だけでも視力喪失に関連する経済的負担が1,342億米ドルに上ることを踏まえ、保険者もその価値を認識しています。アジア太平洋市場は、高い近視有病率と加速する代謝性疾患が相まって、最も急激な成長に直面しています。この要因による長期的な動向は、持続的な作用を持つ生物学的製剤に対する需要の継続を支えています。
新規バイオ医薬品の研究開発の加速とFDA/EMAによる承認
規制面での勢いが、活気あるパイプラインを支えています。2025年3月、FDAは黄斑毛細血管拡張症2型に対するENCELTOを承認し、遺伝子治療における先例を確立しました。EMAによるOCU410およびOCU410STへの肯定的見解は、先進治療法に対する欧州における調和のとれた承認プロセスを後押ししています。生産能力への資本流入が進んでいます。Ritedose社は、年間26億単位の眼科用製剤を生産可能なブロー・フィル・シール(BFS)ラインに8,100万米ドルを投資しています。ベーリンガーインゲルハイム社とのRetinAI提携に代表されるAIを活用した臨床試験設計により、成功確率が向上しています。これらの要因が相まって、イノベーションのスピードが加速し、網膜バイオロジクス市場が拡大しています。
厳しい規制上のハードルと設備投資の集中
ファリシマブの添付文書が網膜血管炎のリスクを明記するよう更新された事例に見られるように、市販後の安全性問題が規制当局の監視を強化しています。2024年8月にRegenerative Processing Plant社に対してCGMP違反を理由に発行されたものを含むFDAの警告書は、コンプライアンスコストの上昇を如実に示しています。遺伝子治療プログラムには数年間にわたる追跡調査が義務付けられており、中小企業にとっては資本集約的な負担となっています。最近、FDAがネスヴァテグラストおよびアウトルック・セラピューティクス社の湿性加齢黄斑変性(wet AMD)向けバイオ医薬品の承認を拒否したことは、有効性の基準が引き上げられ、開発期間が長期化し、予算が膨らんでいることを浮き彫りにしています。こうした圧力は、投資家の強い関心にもかかわらず、パイプラインの処理能力を抑制しています。
セグメント分析
ENCELTO社の2025年の承認により実証された遺伝子治療は、慢性的な注射療法からの転換を告げるものですが、2025年においてもVEGF-A拮抗薬は網膜バイオロジクス市場で58.12%のシェアを占めていました。この優位性は、長年にわたり確立された安全性プロファイルと保険適用経路に起因しています。しかし、遺伝子治療はCAGR13.09%で拡大すると予測されており、これは網膜用生物製剤市場内で最も速い成長率です。これは、持続的なタンパク質発現プラットフォームに対する臨床医の期待を反映したものです。ファリシマブのような二重特異性VEGF/Ang-2阻害剤は、実証済みのVEGFの生物学的特性を活用しつつ、投与間隔を延長する橋渡し的な技術を提供します。
また、ペグセタコプランやアバシンカプタド・ペゴルといった補体阻害剤も、血管新生以外の作用機序の幅を広げることで、成長の見通しを後押ししています。TNF-α阻害剤はニッチな領域にとどまっており、主に全身性炎症が病態を促進するブドウ膜炎の治療に用いられています。「その他」のカテゴリーには、チロシンキナーゼ阻害剤や細胞ベースの製剤が含まれており、これらが現在の市場構造を覆す可能性を秘めています。作用機序の多様化と、成果連動型契約に対する支払者の意欲の高まりが、網膜バイオロジクス市場における遺伝子治療の成長曲線を後押ししています。
モノクローナル抗体は、2025年の網膜バイオロジクス市場規模の45.74%を占めており、ブランド品の成熟期やバイオシミラーの参入を通じて、今後も堅調な販売量を維持する見込みです。一方、主にアデノ随伴ウイルス(AAV)を用いた遺伝子ベクターは、ABBV-RGX-314試験における抗VEGFタンパク質の眼内での持続的な発現に支えられ、CAGR 11.98%を記録する見込みです。融合タンパク質は、アフリベルセプトの臨床現場での普及により依然として重要性を維持していますが、抗体断片はコスト面や市場浸透において潜在的な優位性をもたらします。
ProQR社の編集プラットフォームを筆頭とするRNAベースの候補薬は、単一変異疾患を標的としており、希少疾病用医薬品(オーファン・ドラッグ)の優遇措置の対象となります。モジュール式ベクタースイートなどの製造技術の進歩により、ロットリリースが加速し、1回投与あたりのコストが削減されます。支払者は、治癒の可能性と初期費用を天秤にかけていますが、1回限りの価格を正常化させる可能性のある、治療成果に基づく契約も登場しつつあります。ベクターが規制上のハードルを乗り越えるにつれ、遺伝子治療は網膜バイオロジクス市場における抗体の支配的地位を徐々に侵食していく立場にあります。
地域別分析
北米は2025年に網膜バイオロジクス市場規模の39.21%を占め、ステップセラピープロトコルの強化にもかかわらず、高品質なバイオ医薬品を受け入れる償還枠組みに支えられ、2031年までCAGR6.45%で成長する見込みです。FDAによる指定は地域での承認を加速させており、Ritedose社のブロー・フィル・シール(BFS)プロジェクトなどの国内製造拡大により、米国は供給拠点としての地位を確立しています。バイオシミラーの参入により価格決定力は圧迫されていますが、イノベーションサイクルは依然としてこの地域に根付いています。
アジア太平洋地域は、人口の高齢化、糖尿病患者数の増加、および眼科インフラへの政府投資に牽引され、8.12%という最も高いCAGRで推移する見込みです。課題としては、専門医の分布の不均一や散発的な品質管理上の問題が挙げられます。インドの充填・仕上げ工場が滅菌不備でFDAから指摘を受けた事例は、依然として残る障壁を如実に示しています。アルコン(Alcon)などの多国籍企業は、持続可能な需要を構築するため、現地の研究センターや医師向け研修プログラムに資本を投じています。
欧州は、先進的な治療法に関する規制と政策に支えられ、6.83%のCAGRを記録しています。EMAによる、特定用途向けに配合されたベバシズマブ製剤「Lytenava」の承認は、適応外使用の問題に対処するものであり、価格の基準を再設定する可能性があります。また、OCU410の派生品に対するEMAの指定は、遺伝子治療の展開における欧州の重要性をさらに強固なものとしています。中東・アフリカおよび南米は、より小規模な基盤からそれぞれCAGR 7.65%および7.12%で成長しており、早期参入企業にとって長期的な成長の余地をもたらしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 市場名は「網膜バイオロジクス市場」です
第2章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第3章 調査手法
第4章 エグゼクティブサマリー
第5章 市場情勢
- 市場概要
- 市場促進要因
- 網膜疾患の負担および糖尿病患者数の急増
- 研究開発の加速、および新規生物製剤のFDA・EMA承認
- 高齢化がAMD症例の増加を後押ししています
- 抗VEGF注射剤の臨床現場での普及が著しい
- 長時間作用型投与プラットフォームが新たな患者層を開拓
- コストに敏感な地域における支払主体主導のバイオシミラーの普及
- 市場抑制要因
- 厳しい規制上の障壁と設備投資の集中度
- 安全関連ラベルの更新
- 無菌充填・仕上げ工程の生産能力におけるボトルネック
- 過重な投与スケジュールによる高い脱落率
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第6章 市場規模と成長予測
- 薬剤クラス別
- VEGF-A拮抗薬
- 二重特異性VEGF/Ang-2阻害剤
- 補体阻害剤
- TNF-α阻害薬
- 遺伝子治療
- その他
- 分子タイプ別
- モノクローナル抗体
- 融合タンパク質
- 抗体フラグメント
- 遺伝子治療ベクター
- RNAベースの生物製剤
- 適応症別
- 加齢黄斑変性(AMD)
- 糖尿病性網膜症
- ブドウ膜炎
- その他の網膜疾患
- 投与経路別
- 硝子体内注射
- 脈絡膜上注射
- 徐放性インプラント
- 外用投与
- その他の経路
- 流通チャネル別
- 病院薬局
- 専門クリニック
- 実店舗およびオンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第7章 競合情勢
- 市場集中度
- Competitive Benchmarking
- 市場シェア分析
- 企業プロファイル
- AbbVie Inc.
- AbCellera Biologics
- Adverum Biotechnologies Inc.
- Amgen Inc.
- Bausch Health Companies Inc.
- Bayer AG
- Bioeq AG
- Chengdu Kanghong Biotech
- F. Hoffmann-La Roche Ltd
- Genentech USA
- GenSight Biologics S.A.
- Astellas Pharma Inc.
- Kodiak Sciences Inc.
- Lumos Pharma, Inc.
- MeiraGTx Holdings PLC
- Novartis AG
- Outlook Therapeutics Inc.
- Oxurion NV
- Regeneron Pharmaceuticals Inc.
- Samsung Biologics
- SemaThera Inc.
- Viatris Inc.
第8章 市場機会と将来の展望
- 未開拓分野およびアンメットニーズの評価