


エソメプラゾール:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Esomeprazole - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115054
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、エソメプラゾールの市場規模は2025年に20億1,000万米ドルと評価され、2026年の21億3,000万米ドルから2031年までに28億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.08%となる見込みです。
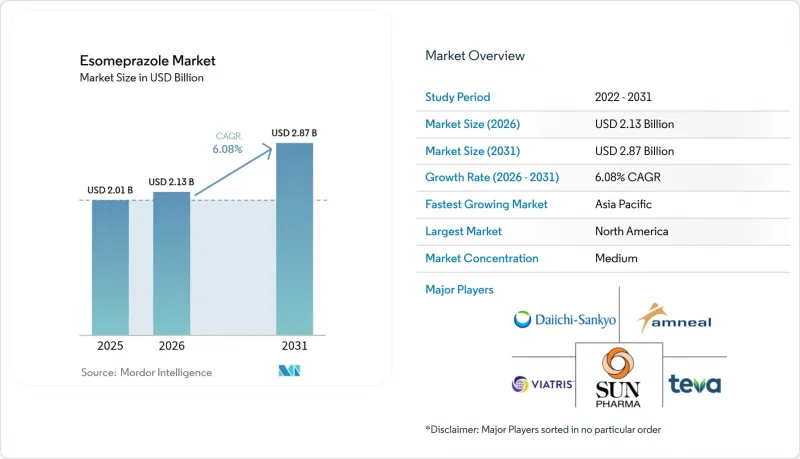
本レポートは、剤形(錠剤、カプセル、その他)、含量(20 mg、40 mg、その他)、適応症(胃食道逆流症、胃潰瘍、その他)、流通チャネル(病院薬局、小売薬局、オンライン薬局)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のエソメプラゾール市場の動向と洞察
GERDの有病率の増加
世界のGERDの罹患率の上昇が、エソメプラゾール市場の需要を牽引しています。現在、この疾患は世界人口の最大5分の1に影響を及ぼしています。米国だけでも、直接的な医療費は年間93億米ドルに達しています。トルコの有病率23%は西側諸国の水準と類似していますが、アジア太平洋地域では、ライフスタイルの変化や内視鏡検査へのアクセス向上に伴い、診断件数が増加しています。高齢の患者はバレット食道や腺がんのリスクが高いため、治療期間が長期化する傾向にあります。そのため、臨床医は引き続き高効力のプロトンポンプ阻害薬に依存しており、エソメプラゾール市場は堅調な成長基調を維持しています。
高齢化に伴う胃疾患
人口の高齢化により、慢性的な酸関連疾患の患者層がさらに拡大しており、これがエソメプラゾール市場の拡大を支えています。下部食道括約筋の圧力の低下、唾液分泌量の減少、および運動機能の障害により、症状が軽度であるように感じられる場合でも、高齢者における逆流は悪化します。多剤併用や併存疾患が胃粘膜への負担を増大させるため、医師は長期的な管理のために実績のあるPPIを好んで処方するようになっています。先進国の保険者は、慢性的な処方使用に対応するために薬剤リストを調整しており、これがエソメプラゾール市場の展望を後押ししています。
ジェネリックによる価格低下と利益率の縮小
主要な特許が失効すると、カプセル剤や懸濁液の承認が相次ぎ、定価は最大80%も下落しました。大手ジェネリック医薬品メーカーは、インドや中国からの低コストな有効成分の調達を活用しており、競合を激化させています。現在、病院の処方薬リストでは、最も安価な生物学的同等品が優先されており、消費者向け直接販売プラットフォームも利益率をさらに圧迫しているため、戦略的焦点はブランドプレミアムよりも販売量へとシフトしています。
セグメント分析
2025年、エソメプラゾール市場では、支払者や処方医が最も費用対効果の高い固形経口剤形を好んだため、錠剤が市場の46.12%を占めました。カプセル剤は、二重放出技術やナノデリバリー技術の恩恵を受け、夜間症状のコントロールや患者の服薬順守の向上により、CAGR6.98%で錠剤を上回る成長が見込まれています。エソメプラゾールの錠剤市場の規模は着実に拡大する見込みですが、2031年までにカプセル剤がその差を縮めるでしょう。液状懸濁液および静脈内製剤は、小児科や入院患者の急性期治療における特殊なニーズを満たしています。
カプセルメーカー各社は、pHゾーンに応じて順次薬剤を放出する腸溶ペレットを採用しており、即効性と持続効果をもたらすことで、粘膜治癒率の向上を図っています。一方、錠剤メーカーは、ブリスターパックの再設計や大量生産によるコスト効率化を通じて、シェアを守り抜こうとしています。病院の調達委員会は、価格上限と臨床的差別化を天秤にかけるため、エソメプラゾール市場内では激しい競合が続いています。
2025年時点で、20 mgセグメントはエソメプラゾール市場シェアの64.72%を占めており、これは典型的なGERD(胃食道逆流症)に対するガイドライン推奨の初期用量であり続けているためです。高用量の40mg製剤は、難治性症例において用量増量が粘膜治癒を促進するという臨床医の知見に支えられ、CAGR6.90%で拡大すると予測されています。そのため、40mgのエソメプラゾール市場規模は、低用量製品に比べてより速いペースで拡大しています。
10mgの分包製品は、小児の体重に応じた投与量に対応しており、一方、エソメプラゾール・ドンペリドンなどの配合剤は、運動機能障害をターゲットとしています。臨床医が症状の重症度、併存疾患、夜間の症状の悪化に合わせて投与量を調整するにつれ、用量の選択は個別化医療の動向をますます反映するようになっています。
地域別分析
北米は、GERD(胃食道逆流症)の啓発プログラム、広範な保険適用、成熟したジェネリック医薬品の流通に支えられ、2025年には売上高シェア40.12%で市場を独占しました。同地域のエソメプラゾール市場規模は、高齢化に伴い酸関連疾患の罹患率が高まることから、2031年まで引き続き大きな規模を維持する見込みです。欧州は、ジェネリック医薬品の普及が進む一方で、厳格な医薬品安全性監視が行われているというバランスの取れた状況にあり、販売量は高い水準を維持しているもの、価格競争は厳しい状況です。
アジア太平洋地域は、生活水準の向上、都市部における食生活の変容、内視鏡検査サービスの拡大を背景に、世界最速となるCAGR 7.08%を記録すると予測されています。現地の製薬メーカーはPPIとP-CABの両方を導入しており、価格競争を促進する一方で、治療の普及率も高めています。ラテンアメリカや中東の新興地域では、公的保険制度による処方薬リストの対象拡大に伴いPPIの使用が増加していますが、為替の変動や流通網の不備が成長の勢いを鈍らせています。欧州は、確立された医薬品製造能力と、慢性疾患管理プロトコルを支える包括的なヘルスケア制度を通じて、市場において重要な存在感を維持しています。同地域の規制環境は、品質基準を維持しつつジェネリック医薬品の競争を促進しており、革新性と手頃な価格の間のバランスの取れた市場力学を生み出しています。中東やアフリカ、そして南米の新興市場は、医療インフラの整備や医薬品へのアクセス拡大に牽引され、成長機会を秘めていますが、市場浸透率は依然として経済的要因や規制の複雑さによって制約されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- GERDの有病率の増加
- 高齢化に伴う胃の疾患
- 主要市場における処方薬から一般用医薬品への切り替えの勢い
- 小児用として承認されたPPIに対する需要の高まり
- 新興国におけるオンライン薬局の普及率
- ナノ・デュアルリリース製剤における画期的な進展
- 市場抑制要因
- ジェネリック医薬品の価格下落および利益率の低下
- 長期的な安全性への懸念
- P-CAB代替品の急速な普及
- APIサプライチェーンの変動性
- バリュー・サプライチェーン分析
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 剤形別
- タブレット
- カプセル
- その他
- 強度別
- 20 mg
- 40 mg
- その他
- 用途別
- 胃食道逆流症(GERD)
- 胃潰瘍
- その他
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AstraZeneca plc
- Daiichi Sankyo Co. Ltd.
- Teva Pharmaceutical Industries Ltd.
- Sun Pharmaceutical Industries Ltd.
- Dr. Reddy's Laboratories Ltd.
- Viatris Inc.
- Cadila Pharmaceuticals Ltd.
- Torrent Pharmaceuticals Ltd.
- Amneal Pharmaceuticals LLC
- Glenmark Pharmaceuticals Ltd.
- Alkem Laboratories Ltd.
- Aurobindo Pharma Ltd.
- Lupin Ltd.
- Perrigo Company plc
- Sandoz(Novartis AG)
- Takeda Pharmaceutical Co. Ltd.
- Cipla Ltd.
- Hikma Pharmaceuticals plc
- Pfizer Inc.
- Stada Arzneimittel AG
- Haleon Plc