


組織工学的皮膚代替材:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Tissue Engineered Skin Substitute - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115052
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の組織工学的皮膚代替材の市場規模は26億2,000万米ドルと推定されており、2025年の25億米ドルから成長し、2031年には33億3,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 4.88%で成長すると見込まれています。
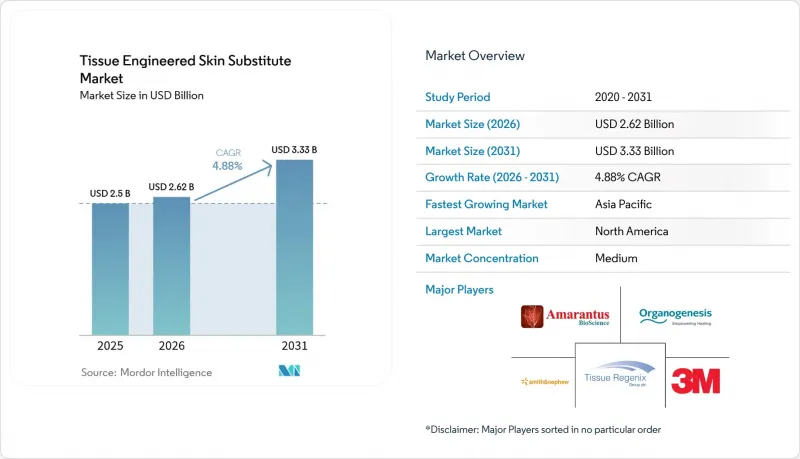
本レポートは、タイプ(自家細胞由来、その他)、素材(天然/生物由来、その他)、生体材料の原料(コラーゲン、その他)、製造技術(従来の手作業、その他)、用途(慢性創傷、その他)、エンドユーザー(病院、その他)、地域(北米、欧州、その他)ごとに分類されています。市場規模および予測は、金額(米ドル)ベースで提示されています。
世界の組織工学的皮膚代替材市場の動向と洞察
慢性創傷の有病率の増加
米国では約670万人が慢性創傷を抱えて生活しており、その治療費は毎年500億米ドルを超えています。2040年までに米国人の21%が65歳以上になると予想される中、糖尿病や血管疾患などの併存疾患が治療をさらに複雑化させています。そのため、病院では治癒期間を短縮し、高額な治療費を要する感染症を予防できる先進的な代替製品への投資が進められています。再入院率の低下を実証する実臨床データベースは、保険者の信頼を高め、保険適用リストへのより広範な組み入れを促進しています。
増加する火傷および外傷の発生率
熱傷、化学熱傷、電気熱傷は、生体材料による治療への差し迫ったニーズを生み出しています。2024年にAVITA Medical社のRECELL GOシステムがFDAの承認を取得したことで、ドナー部位の合併症を軽減し、皮膚の色調を一致させる自家由来のスプレー式治療法が提供されるようになりました。防衛および産業安全の予算が同様のプラットフォームに充てられており、その導入は専門の熱傷治療部門にとどまらず、地域の外傷センターへと広がっています。
新興市場における限られた保険償還
多くの発展途上国では、高度な創傷治療よりも一次医療が優先されており、臨床的ニーズが高いにもかかわらず、導入が遅れています。正式な医療技術評価制度が欠如しているため、体系的な価値分析が制限されており、公立病院ではしばしばガーゼや生理食塩水による処置がデフォルトとなっています。メーカー各社は現在、これらの地域向けにコストを抑えたバリエーションを設計していますが、利益率の低下が研究開発への再投資を脅かしています。
セグメント分析
無細胞マトリックスは、滅菌が容易で即納が可能な物流体制により、2025年には組織工学的皮膚代替材市場で24.35%のシェアを占めました。一方、細胞性自家移植片は、個別化医療の動向と免疫原性の低減に後押しされ、CAGR13.10%を記録しています。専用の組織ラボを有する病院では、薬物療法に反応しない潰瘍に対してこれらのソリューションを導入しています。2024年12月に承認された「RECELL GO mini」は、ドナーからの採取量を最小限に抑えつつ、最大480 cm²の創傷を治療することができ、自動化によって資源需要がどのように低減されるかを浮き彫りにしています。生産量が増加するにつれ、規模の経済によってコスト格差が縮小すると予想され、市場の選好はオーダーメイド型の構築物へとシフトしていくでしょう。
複合真皮・表皮製品は技術的に高度ですが、多層構造の製造には厳格な環境管理が求められるため、生産能力に制約があります。細胞由来の同種移植製品は、即用性と生物学的シグナル伝達のバランスが取れた中間的な位置を占めていますが、ドナーが病原体スクリーニング規制に適合しなければならないため、物流が複雑化します。そのため、業界の投資は、診療現場での迅速性と免疫適合性を兼ね備えた、バイオプリンティング技術を用いた自己由来細胞プラットフォームに集中しています。
ウシやブタの真皮を含む天然の生体スキャフォールドは、2025年に売上高の32.85%を占めました。その実績と既知の安全性プロファイルにより、病院の委員会による承認が円滑に進んでいます。しかし、供給の制限や動物由来に対する懸念から、組換えヒトコラーゲンと強靭なポリマーを組み合わせた生体合成代替品の市場は、CAGR11.05%で拡大しています。病院側は、一貫した機械的強度と予測可能な分解曲線を高く評価しており、これにより外科医のトレーニングが容易になります。
海洋由来コラーゲンの革新により、材料の多様性が拡大しています。Kerecis社は、オメガ3脂肪酸を豊富に含む魚の皮由来のマトリックスを活用し、2025年に迅速にメディケアのコード認定を取得しました。これは、持続可能な生体材料に対する保険者側の受容性を示すものです。一方、純粋な合成メッシュは、大量の火傷治療や野戦病院での緊急使用において、依然としてコスト面での優位性を維持しています。現在、研究開発パイプラインではハイブリッド生合成プラットフォームが主流となっており、生物学的シグナルを再現しつつ、産業規模での生産性を確保することを目指しています。
地域別分析
北米は2025年、組織工学的皮膚代替材市場において29.60%のシェアを確保しました。これは、メディケアコードQ4100~Q4180と、民間保険による堅調な採用に支えられたものです。ベンチャーキャピタルの供給は依然として豊富であり、米国の再生医療セグメントは2033年までに807億4,000万米ドルに達すると予測されています。2025年に「地域別給付決定(LCD)」が延期されたことで、短期的な償還圧力が緩和され、サプライヤーはコードに関するロビー活動よりも、治療成果データの生成に注力できるようになりました。ボストン、サンアントニオ、ロサンゼルスの大学附属熱傷治療センターでは、AIによる投与スケジュールのパイロット試験が行われており、この地域はエビデンスに基づく創傷ケアの最前線に位置づけられています。
アジア太平洋地域は、2031年までにCAGR9.02%という最も急速な伸びを見せています。中国の創傷ケア施設は、2010年の16か所から2019年には357か所に増加しており、専門医療に対する同国の取り組みがうかがえます。上海や広州の都市部病院では、糖尿病性潰瘍向けの生体合成シートの試験が行われており、地方の診療所ではコストを抑えたブタ由来マトリックスが導入されています。日本のPMDAは、細胞治療の申請書類を明確化するガイダンス案を公表し、米国開発企業に対する二重承認を加速させています。韓国は国防省の助成金を戦闘外傷のバイオプリンティングに投入し、地域のイノベーション基盤をさらに拡大しています。
欧州では、厳格な医療技術評価により価格規律が徹底されていることから、緩やかな拡大が見られます。ドイツの公的保険者は、新しい移植材を保険適用リストに追加する前に、決定的な費用対効果データを要求しており、これを受けてパイロット登録制度を通じて実世界データが収集されています。フランスや北欧諸国では、長期的なコスト削減効果を認識し、看護時間を短縮する生体合成マトリックスの保険適用を行っています。中東・アフリカ地域では、ドバイなどの医療観光の拠点で急速な普及が見られます。そこでは、私立病院が経済的に余裕のある火傷患者をターゲットにしています。南米の成長は、ブラジルやコロンビアにおけるマクロ経済の安定化と密接に関連しており、これらの国では公的保険者が慢性創傷管理のための予算を徐々に割り当てています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性創傷の有病率の増加
- 火傷および外傷の発生率の増加
- 3Dバイオプリンティング・ワークフローの急速な普及
- 肌の脆弱性や併存疾患を抱える高齢化人口
- 再生医療への資金提供の増加
- 獣医用創傷ケアにおけるクロスオーバー需要
- 市場抑制要因
- 新興市場における償還額の制限
- 皮膚付属器の再建が不可能なこと
- ドナー組織のサプライチェーンにおけるボトルネック
- 自己検体用ポイント・オブ・ケア印刷に関する規制上の不確実性
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 細胞由来の自家由来
- 細胞由来同種移植
- 無細胞マトリックス
- 複合型(真皮・表皮)
- 素材別
- 天然/生物由来
- 合成
- 生合成
- 生体材料の原料別
- コラーゲン
- キトサン
- ヒアルロン酸
- PEGおよびその他のポリマー
- 製造技術別
- 従来の手動式
- 3Dバイオプリンティング
- エレクトロスピニング法によるナノファイバー
- 脱細胞化ECM
- 用途別
- 慢性創傷
- 糖尿病性足潰瘍
- 下肢静脈性潰瘍
- 褥瘡
- 火傷・外傷
- 熱傷
- 化学・放射線による火傷
- 外科的創傷
- 美容整形
- 慢性創傷
- エンドユーザー別
- 病院
- 専門の火傷治療センター
- 外来手術センター
- 在宅ヘルスケア
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- 3M(Acelity)
- Smith & Nephew
- Organogenesis
- Integra LifeSciences
- Molnlycke Health Care
- Avita Medical
- Tissue Regenix
- Stratatech(Mallinckrodt)
- CryoLife
- Convatec Group
- Medtronic
- Vericel Corporation
- AxoGen
- RenovoDerm
- PolarityTE
- BSN medical
- Baxter International
- MiMedx Group
- Aroa Biosurgery
- Regenity Biosciences
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


