


世界の処置用トレイ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Global Procedure Trays - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 117 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115047
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、処置用トレイ市場の規模は、2025年の235億9,000万米ドルから2026年には259億6,000万米ドルへと拡大し、2026年から2031年にかけてCAGR10.03%で推移し、2031年には418億2,000万米ドルに達すると予測されています。
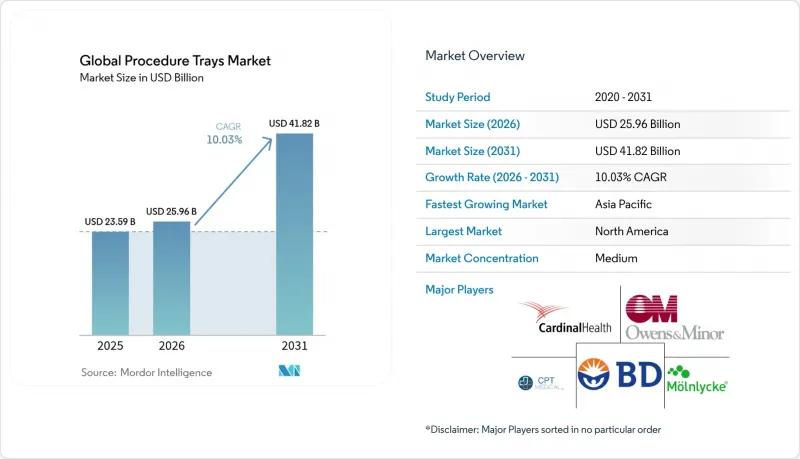
本レポートは、処置用トレイの種類(手術室用処置用トレイ、血管造影用トレイ、眼科用トレイ、麻酔用トレイ、その他の専門用トレイ)、エンドユーザー(病院、外来手術センター、診療所、その他)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の処置用トレイ市場の動向と洞察
低侵襲手術および日帰り手術件数の増加
外来手術センター(ASC)では、2024年から2034年にかけて手術処理件数が21%増加すると予測されており、この変化により、手術室の回転率向上を目的とした、軽量で1患者用のキットに対する需要が高まっています。CMS(米国医療保険サービスセンター)は、2026年のASC対象手術リストにすでに547の新しいコードを追加しており、外来手術の臨床範囲を拡大しています。ASCでの手術コストは病院の外来部門に比べて144%低いため、保険者や患者は引き続き、選択的手術を入院環境から外来環境へと移行させています。メーカー各社は現在、無菌状態を維持しつつ構成部品数を削減したコンパクトな処置用トレイ市を提供しており、これによりセットアップ時間が短縮され、症例数の増加が可能となっています。この動向は、特に麻酔トレイの供給業者にとって有益です。なぜなら、外来麻酔では、気道管理、神経ブロック、モニタリング用に専用に設計された消耗品が求められるからです。内視鏡検査、関節鏡検査、経皮的心血管インターベンションの継続的な拡大により、処置ごとに特化したセットへの需要が高まっています。
病院のコスト抑制に向けた単回使用型CPTへの移行
医療機関は、高まる財政的圧力や滅菌処理における慢性的なボトルネックへの直接的な対応策として、使い捨てのカスタム処置用トレイを採用しつつあります。主要な病院では、毎年少なくとも1,500万米ドル相当の未使用の外科用消耗品が廃棄されており、開封された物品の27%は患者に使用されることなく廃棄されています。カーディナル・ヘルス社の内部分析によると、処置カード上の誤りにより、年間手術用消耗品予算の3~5%が無駄になっています。大規模な施設の場合、これは300万米ドルを超える回避可能なコストに相当しますが、わずか7枚の処置カードを更新するだけで、年間6万8,000米ドル以上の節約が可能となります。使い捨てキットへの移行により、再処理費用が削減され、汚染リスクも低減されます。CensisAI2を導入している病院では、人員を増員することなく、毎月のトレイ処理量を20%増加させています。共同購入組織(GPO)は、使い捨て製品を経済的に実現可能なものにする大量購入契約を交渉することで、その導入を加速させています。手術室のワークフロー最適化に向けた人工知能ソリューションは、そのメリットをさらに拡大します。導入により、効率が向上し、廃棄物が削減された結果、手術室1室あたり年間50万米ドルのコスト削減が実現しています。人件費が高く、無菌性に関する規制要件が厳しい北米では、その経済的メリットが最も顕著です。
GPOの入札および一括購入による価格下落
米国の上位6つのGPOは、急性期医療の調達額の90%近くを扱っており、合計で1,080億米ドル以上の調達規模を交渉し、処置用トレイなどの回転率の高い品目に対して2桁の価格譲歩を迫っています。入札対象が包括的なキットポートフォリオを網羅する場合、1.22%~2.25%の管理手数料がメーカーの利益率をさらに圧迫します。現在、価値ベースの契約では、価格が術後感染(SSI)率やトレイに関連する手術遅延などの臨床指標に連動するようになり、成果に関するリスクがサプライヤーに転嫁されています。中小のベンダーは、入札価格で特注仕様を満たすために必要な金型の変更を規模拡大して対応することに苦戦しており、業界の再編が加速しています。樹脂、紙パルプ、人件費に対するインフレ圧力は、短期的にはGPOとの交渉を通じて完全に相殺される見込みは薄いです。
セグメント分析
2025年、手術室(OR)用処置用トレイは、カスタム処置用トレイ市場シェアの46.21%を占め、世界中で行われる外科手術の大部分において、その中心的な役割を果たしていることが浮き彫りになりました。その支配的な地位は、一般外科手術の幅広い適用可能性と、あらかじめ組み立てられた構成を好む標準化された手術室プロトコルへの着実な移行を反映しています。麻酔トレイは、周術期ケアがより複雑化し、高度に専門化された麻酔管理が不可欠となる外来手術への移行が進むにつれ、2031年までCAGR10.54%で拡大しています。血管造影トレイは、心臓インターベンション手技の件数増加の恩恵を受けています。カーディナル・ヘルス社のカテーテル室用および診療所用キットは、手技に特化したソリューションへと市場が進化していることを示しています。眼科用トレイは、規模は小さいもの着実に成長しているニッチ市場であり、硝子体網膜用器具の進歩や、外科的介入を必要とする加齢に伴う眼疾患の有病率の増加に支えられています。
カスタム処置用トレイ市場全体において、専門化の進展と臨床転帰への注目の高まりが、需要パターンを再構築しつつあります。一連のワークフロー調査によると、一般的な処置用トレイ市に含まれる器具のうち、実際に手術中に使用されるのはわずか14%に過ぎず、トレイの最適化を通じて大幅なコスト削減の余地があることが明らかになっています。さらに、トレイに関するミスの87%は人的点検の不備に起因しており、大規模病院においては、手術室の利用可能時間の損失により、年間670万~940万米ドルの経済的損失が生じています。2024年の系統的レビューによると、手術パックの見直しにより21.8%のコスト削減と8.06%の廃棄物削減が実現したことが報告されています。主要カテゴリー以外の専門トレイは、個々の規模は小さいもの、メーカーが新たな技術やサブスペシャリティの手術を支援するためのニッチなキットを開発することで、継続的なイノベーションを促進しています。
地域別分析
北米は、先進的な病院インフラ、AI在庫管理システムの早期導入、そして成熟したGPO(グループ購買組織)による調達体制のおかげで、2025年の売上高の37.95%を占めました。FDA(米国食品医薬品局)の「医療機器単一監査プログラム(Medical Device Single Audit Program)」などの政策枠組みが、各種トレイの市場参入を加速させている一方、デジタル手術室統合への投資が、RFIDタグ付きキットの需要をさらに高めています。また、米国の医療機関はベンダー管理在庫(VMI)の普及率でもトップを走っており、これによりサプライヤーとのより強固なパートナーシップが築かれ、予測可能な再発注サイクルが確立されています。カナダも米国の動向と似ていますが、州レベルの共同購入により価格が圧迫されているため、サプライヤーは器具削減分析を通じてコスト削減効果を実証することが求められています。
アジア太平洋地域は、2031年までにCAGR11.02%を記録する見通しで、これは全地域の中で最も高い成長率です。国民皆保険の拡大や、インドの「生産連動型インセンティブ(PLI)制度」に代表される政府による国内製造の推進により、カスタムトレイの現地組み立てが促進され、リードタイムの短縮と着荷コストの低減につながっています。中国の「Buy China」方針は、公共調達において国内調達キットを優先しており、これによりグローバル大手と現地の加工業者との合弁事業が促進されています。三次医療機関が欧米の手術プロトコルを採用するにつれ、内視鏡、腹腔鏡下婦人科手術、および整形外科外傷手術向けの術式別セットが普及しつつあります。特に東南アジアでは、滅菌能力の不均衡が依然としてボトルネックとなっていますが、そのギャップを埋めるため、移動式ガンマ線照射サービスやエチレンオキシド施設の共同利用が台頭しつつあります。
欧州は依然として規模は大きいもの成熟した市場であり、持続可能性に関する規制が購入基準を形作っています。EUによるリサイクル可能な包装材の義務化が迫っていることから、すでに多くの入札で環境評価が盛り込まれています。ドイツや北欧諸国の病院では、トレイ包装材のクローズドループ型リサイクルの試験運用が行われており、単一素材のラミネート材への需要を後押ししています。法定保険による価格規制により、全体的な成長は緩やかな水準にとどまっていますが、高度医療センターでは、症例ごとのばらつきを軽減するため、複雑な心臓・神経外科用トレイの標準化が進められています。南欧州では、財政的制約や設備投資サイクルの遅れにより、導入が遅れています。
南米および中東・アフリカでは、マクロ経済の変動や償還制度の不均一さが拡大を抑制しているため、成長率は単一桁台半ばにとどまっています。導入は、国際認証やSSI基準による差別化が鍵となる民間病院グループや医療観光の拠点に集中しています。現地調達可能な消耗品に適応できるモジュラー式トレイのコンセプトに注力するサプライヤーは、輸入関税を回避しつつ、市場での足場を固めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低侵襲手術および日帰り手術の件数の増加
- 病院のコスト抑制の動きが、使い捨てCPTへの移行を後押ししています
- 世界の手術部位感染(SSI)の基準の厳格化
- IDNにおけるベンダー管理在庫(VMI)の導入
- AIを活用したトレイ最適化ソフトウェアの急増
- ライフサイクルアセスメント(LCA)が実施されたキットを推奨するサステナビリティに関する要件
- 市場抑制要因
- GPO入札および一括購入による価格下落
- 手術キットに含まれるプラスチック廃棄物に対する規制当局の監視
- 滅菌能力におけるサプライチェーンの脆弱性
- 「画一的な」オーダーメイドキットに対する臨床医の抵抗感
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模および成長予測(金額ベース、2024年~2030年)
- 処置用トレイの種類別
- 手術室用処置用トレイ
- 血管造影トレイ
- 眼科用トレイ
- 麻酔トレイ
- その他の特殊トレイ
- エンドユーザー別
- 病院
- 外来手術センター
- クリニック
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Owens & Minor Inc.
- Cardinal Health Inc.
- Molnlycke Health Care AB
- Medline Industries LP
- 3M Co.
- B. Braun Melsungen AG
- Halyard Health Inc.
- Smith & Nephew plc
- Teleflex Inc.
- Medtronic plc
- STERIS plc
- Stryker Corp.
- Zimmer Biomet Holdings Inc.
- Becton, Dickinson and Co.
- Merit Medical Systems Inc.
- White-space & Unmet-Need Assessment



