


エピタキシー装置:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Epitaxy Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115045
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、エピタキシー装置の市場規模は2025年に57億米ドルと評価され、2026年の64億1,000万米ドルから2031年までに115億米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは12.43%となる見込みです。
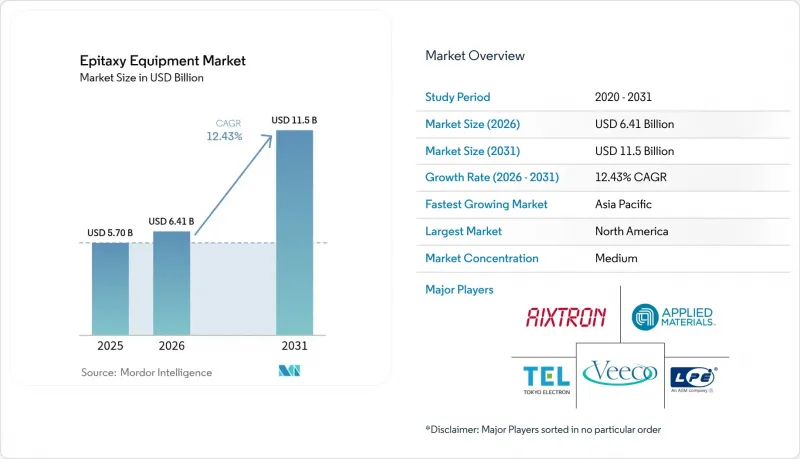
本レポートは、技術別(金属有機化学気相成長法(MOCVD)、水素化物気相エピタキシー法(HVPE)など)、用途(フォトニクス、半導体など)、ウェーハサイズ(4インチ以下、6インチ、8インチ、12インチ、12インチ超)、材料(III-V系(GaAs、InP)、GaN、SiCなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のエピタキシー装置市場の動向と洞察
高輝度LEDへの需要の高まり
プレミアムディスプレイや自動車用照明におけるMicroLEDおよびmini-LEDの採用により、San'an OptoelectronicsなどのLEDメーカーは、複数システムのMOCVD受注を獲得しています。スループットの向上には、6インチおよび8インチウェハー全体での欠陥密度の低減が不可欠であり、これによりVeeco社のLuminaプラットフォームの受注残は高水準を維持しています。自動車用デイタイムランニングランプやアダプティブビームヘッドランプも、より高い光束を必要としており、その結果、GaN層の均一性に関するエピタキシー仕様が引き上げられています。これらの要因が相まって、3~4年ごとの予測可能な装置更新サイクルが生まれ、中期的な出荷見通しを強固なものにしています。
EVにおけるパワートレインの急速な電動化
自動車メーカーは800Vアーキテクチャへの移行を進めており、これにより、1,600°C以上で成長させたエピタキシャル層を必要とする炭化ケイ素(SiC)MOSFETおよびダイオードの採用が加速しています。東京エレクトロン社の高温CVD装置の受注は、ボッシュ社がアラバマ州のSiC生産ライン向けにCHIPS法に基づく2億2,500万米ドルの助成金を確保したことに伴い増加しました。SiC基板が150 mmから200 mmへ移行する動きにより、世界中のファブにおいて、新規装置への投資とレトロフィットキットの導入が不可欠となっています。パワーモジュールの歩留まりは、マイクロパイプ密度やドーピングドリフトに極めて敏感であるため、デバイスメーカーは数ヶ月にわたるプロセスレシピの共同開発を経て初めて発注を行うため、収益認識は長期化しますが、その一方で確固たる導入基盤が構築されています。
リアクター設計に伴う複雑性
ファブからデュアルマテリアルや300mmチャンバーの要望が高まる中、計算流体力学(CFD)モデルでは、層流のガス流と急激な温度勾配を両立させる必要があり、研究開発サイクルが長期化しています。そのため、サプライヤーはマルチゾーンヒーター、電動式インジェクタープレナム、およびインサイチュ分光エリプソメトリーを統合しており、これにより部品表(BOM)コストやソフトウェアの検証コストが上昇しています。こうした技術的なハードルが収益の先送りにつながり、後発企業の参入障壁を高めています。
セグメント分析
金属有機化学気相成長(MOCVD)は、LEDおよびGaNパワーデバイス分野における確固たる地位を背景に、2025年にはエピタキシー装置市場シェアの46.73%を占めました。このセグメントの規模の大きさにより、大規模な再設計を伴わずにウェハサイズの段階的な拡大が可能となり、リピート注文が持続しています。一方、リモートプラズマCVDは、低温処理により脆弱な基板への適用や、より厳密な界面制御が可能となることから、CAGR13.35%を記録すると予測されています。RPCVD装置のエピタキシー装置市場規模は、2031年までに15億9,000万米ドルに達すると見込まれています。MBE(分子線エピタキシー)と水素化物気相エピタキシーは依然としてニッチな分野にとどまっていますが、前者は超高純度ヘテロ構造、後者は厚膜GaN基板の製造にそれぞれ適しています。一方、HT-CVDは、厚さ20µmを超えるSiC層の形成において主流となっています。すべてのプラットフォームにおいて、サプライヤーは、将来の技術ノードへの対応策として、多材料対応の柔軟性を強みとして位置づけています。
2つ目の競合上の焦点は、高度なプロセス制御スタックにあります。ティア1のファブでは、閉ループ方式の放射率補正付き測温や機械学習による故障検出をますます強く求めており、これらの機能はMOCVDおよびRPCVDアーキテクチャへの後付けが最も容易です。その結果、平均販売価格は販売数量の伸びを上回るペースで上昇しており、エントリーレベルの中国製装置がLEDサブセグメントに溢れている状況下でも、利益率を押し上げています。オープンプラットフォームのソフトウェアエコシステムもまた、差別化要因として台頭しており、これによりファブはベンダーを問わずハードウェア間でレシピを移植でき、認定サイクルを短縮することが可能になります。
2025年の売上高のうち、52.10%を化合物半導体デバイスの製造が占め、その原動力はRF増幅器、LiDAR用VCSEL、およびフォトニクス用トランシーバーでした。しかし、最も急速な成長を遂げているのは、電気自動車用インバータや通信用電源に使用されるワイドバンドギャップ材料であり、年率13.52%の伸びを示しています。ワイドバンドギャップ用途向けのエピタキシー装置市場規模は、2025年に22億8,000万米ドルに達し、2031年までに48億8,000万米ドルを超える可能性があります。フォトニクス分野、特にリン化インジウム(InP)PICは、ハイパースケールデータセンターの光通信技術の恩恵を受けており、コヒーレント社がテキサス州の拠点でInPの生産量を3倍に拡大したことがその証拠となっています。MEMS鋳造は規模は小さいもの、圧力センサーやRFフィルター向けのカスタムエピタキシャルスタックに依存しており、着実かつ専門性の高い装置のニッチ市場を切り開いています。
エンドユースの使用事例の多様化により、装置メーカーは、同一のファブ敷地内でSiC、GaN、InPの間で構成変更可能なモジュラー型リアクターを供給せざるを得なくなっています。このような適応性により、設備投資予算を急激な需要変動から守ることができます。同時に、装置ベンダーと化学薬品サプライヤーとの提携により、前駆体の流動ダイナミクスを共同で最適化し、膜の化学量論比を改善するとともに、GaN垂直トランジスタなどの新しいデバイスアーキテクチャの実現を目指しています。
地域別分析
北米は、テキサス州、アリゾナ州、ニューヨーク州北部に密集するクラスターに支えられ、2025年も売上高シェア43.25%を維持しました。「CHIPS法」による資金は、グリーンフィールドのファブとブラウンフィールドのアップグレードの両方に投入されており、国内のエピタキシー能力に対する長期的な需要を支えています。例えば、コヒーレント社のシャーマン・キャンパスでは、AI用光リンクの需要に応えるため、InPデバイスの生産量を3倍に増やしました。政府契約に盛り込まれた現地調達ルールにより、調達は現地サプライヤーに偏っており、為替レートの変動が輸出競争力を鈍化させているにもかかわらず、受注パイプラインを強化しています。
アジア太平洋地域は、2031年までのCAGRが15.22%と、最も急速に成長している市場です。HC SemiTekなどの中国のLEDメーカーは、MOCVD装置の導入台数をすでに2,500基以上に積み上げ、生産数量において主導的な地位を確立しています。同時に、韓国のメモリ大手各社は、CXLフォトニクスやHBM電力供給に向けた化合物半導体のロードマップに投資しており、この地域の潜在市場を拡大させています。東京エレクトロンの2025年第1四半期の売上高が6,545億円に達したことは、上流のベンダーに対する波及効果を如実に示しています。
欧州では、自動車の電動化と、強靭な航空宇宙サプライチェーンの構築に注力しています。「欧州チップ法」に基づくプログラムにより、ドイツやスウェーデンのSiCエピタキシャルファブに補助金が投入される一方、フランスの研究機関では、レーダーや衛星ペイロード向けの200mm GaN-on-Si生産ラインの試験運用が行われています。現地の環境規制により、地球温暖化係数の低いプロセスガスの採用が加速しており、欧州のファブでは、改良型排ガス処理モジュールの採用が進んでいます。同地域は生産数量では他地域に後れを取っていますが、高利益率の特殊装置や、量子コンピューティング用材料に特化した研究用MBEシステムにおいて優位性を発揮しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高輝度LEDへの需要の高まり
- EVにおけるパワートレインの急速な電動化
- 5G/6G用化合物半導体フロントエンドモジュールの拡大
- SiC/GaNの生産能力拡大に向けた政府の支援策
- 酸化ガリウム(B-Ga₂O₃)デバイスの採用
- 8インチおよび12インチのGaN-on-Siエピタキスラインへの移行
- 市場抑制要因
- 原子炉設計に伴う複雑性
- 特殊前駆体の価格および供給の変動
- IDMおよび鋳造におけるツール認定サイクルの長期化
- 次世代高温原子炉における多額の設備投資
- 業界のサプライチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因の影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 技術別
- 金属有機化学気相成長法(MOCVD)
- 水素化物気相エピタキシー(HVPE)
- 高温化学気相成長(HT-CVD)
- 分子ビームエピタキシー(MBE)
- リモートプラズマCVD(RPCVD)
- 用途別
- フォトニクス
- 半導体
- ワイドバンドギャップ材料
- 微小電気機械システム(MEMS)
- その他
- ウエハーサイズ別
- 4インチ以下
- 6インチ
- 8インチ
- 12インチ
- 12インチ超
- 材料別
- III-V(GaAs、InP)
- GaN
- SiC
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Aixtron SE
- Applied Materials, Inc.
- Tokyo Electron Limited
- Veeco Instruments Inc.
- LPE S.p.A.
- NuFlare Technology, Inc.(Toshiba Electronic Devices and Storage Corp.)
- II-VI Incorporated(Coherent Corp.)
- Intelligent Epitaxy Technology, Inc.
- DOWA Electronics Materials Co., Ltd.
- Siltronic AG
- RIBER S.A.
- Taiyo Nippon Sanso Corporation
- Chengdu Alight Optoelectronics Technology Co., Ltd.
- Advanced Epi Materials and Devices UK Ltd.
- NAURA Technology Group Co., Ltd.
- Shenzhen Topraysolar Co., Ltd.
- Suzhou Nano Epitaxy Inc.
- VEECO-Suzhou(CMI Suzhou)
- Jiangsu J-PEC Technology Co., Ltd.
- SkyWater Technology Foundry
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


