


油状態監視:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Oil Condition Monitoring - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115039
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、油状態監視市場の規模は、2025年の18億8,000万米ドルから2026年には19億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.78%で推移し、2031年には26億4,000万米ドルに達すると予測されています。
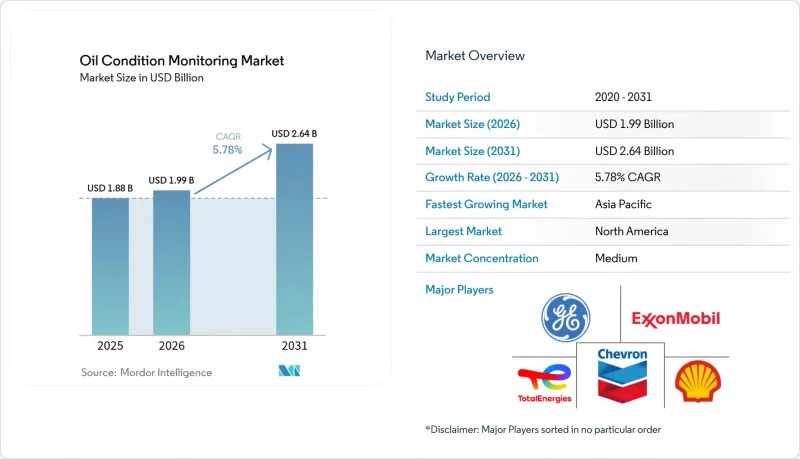
本レポートは、サンプリング方式(オンサイト、オフサイト)、製品タイプ(タービン、エンジン、ギアシステムなど)、センサー/測定方式(粘度センサー、温度センサー、圧力センサーなど)、サービス提供(ハードウェア、ソフトウェア、実験室試験サービス)、エンドユーザー産業、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の油状態監視市場の動向と洞察
OEMの保証要件
北米の大手商用車OEM各社は、エンジンの延長保証をオイル分光分析レポートの定期的な提出と結びつけるようになっています。これにより、ディーラーネットワーク内での油状態監視市場の導入が加速しています。このプログラムは、汚染や摩耗を早期に検知することでOEMの責任を軽減する一方、車両運営業者はエンジンの寿命延長とオイル交換間隔の最適化を実現できます。主要なクラス8トラックメーカーは現在、パワートレインのサービス契約にセンサーキットをバンドルしており、これにより独立系整備工場は、OEMのテレマティクスデータを取得できるクラウドベースのダッシュボードの導入へと向かっています。保証コストの削減効果が予測モデルで定量化されるにつれ、CFOは事後対応型の修理予算を、予測分析サービスのサブスクリプションへと再配分しています。センサーへの投資を迅速に償却できる、300台以上の車両を保有するフリートにおいて、導入率は依然として最も高くなっています。
洋上風力発電のギアボックス故障
欧州の洋上風力発電セグメントでは、タービン1基あたり20万米ドルを超えるギアボックスの交換コストが発生しており、これによってインライン式鉄粉モニタの導入に強力なビジネスケースが生まれています。事業者は、リアルタイムの金属粒子数データを活用して、カレンダーに基づくオイル交換からデータに基づいた介入へと移行し、過酷な北海の環境下でのクレーン船の投入を削減しています。センサーのレトロフィットはSCADAプラットフォームと統合され、トルク、振動、潤滑油の汚染を同時にモデル化するデジタルツインにデータを供給します。EUおよび英国の補助金制度では稼働停止が不利に扱われるため、事業者は高いサービスファクターを保証する技術を好んで採用しています。あらかじめ校正済みのAIモデルを提供するベンダーは、試運転の複雑さを軽減し、投資回収期間を18ヶ月未満に短縮できるため、支持を集めています。
ASEANの中小企業におけるオンラインセンサーの設備投資負担
ASEAN市場全体の中小企業は、運用上の明確なメリットがあるにもかかわらず、多額の設備投資の制約に直面しており、これがオンライン油状態監視システムの導入を妨げています。「ASEAN中小企業政策指数2024」によると、中小企業は地域の雇用の64.6%、GDPの38.3%を占めていますが、技術投資のための資金調達において根強い課題に直面しています。オンラインセンサーシステムは通常、監視ポイント1か所あたり5,000~1万5,000米ドルの初期投資を必要とし、これは利益率が低い製造業の中小企業にとって、大きな財政的障壁となっています。同地域は化石燃料への依存度が高く、2035年までに石油需要が20%増加し、年間の輸入代金が2,000億米ドルを超えると予想されており、これが追加的なコスト圧力を生み出し、技術投資への裁量的な支出を制限しています。
セグメント分析
2025年、重工業が包括的な元素分析や汚染分析のために認定試験所に依存し続けたことから、オフサイトでの試験所分析が石油状態監視市場の59.30%を占めました。このモデルは詳細なデータセットを提供しますが、サンプリングから意思決定までの間に遅れが生じ、場合によっては事後対応型のメンテナンスにつながることもあります。大規模な製油所や発電所では、ICP、FTIR、および鉄分密度試験をカバーする地域の実験室と年間契約を結んでいます。しかし、宅配便の遅延や手作業によるデータ入力が依然として課題となっています。
オンサイトシステムは最も急成長しているセグメントであり、IoT対応のミニラボにより設置面積とコストが削減されるにつれて、CAGR 9.02%で拡大しています。携帯型粘度計や赤外分光計は、現在では耐衝撃性ケースに収まるようになり、技術者は処理時間を数日から数分に短縮できるようになりました。連続プロセスを行うプラントでは、負荷プロファイルやろ過体制を即座に調整できる閉ループフィードバックが評価されています。サブスクリプションモデルでは、校正サービスや、複数の拠点にわたる過去の動向データをアーカイブするクラウドダッシュボードが提供されています。2031年までに、オンサイト導入の拡大により、中堅メーカーにおける外部ラボの油状態監視市場シェアが縮小する一方、ラボ側はデータサイエンスサービスへと事業を転換していく可能性があります。
エンジンは依然として最大の応用分野であり、2025年には潤滑油状態監視市場の31.80%を占めました。高速回転部品からは金属摩耗、煤、酸が発生するため、早期検出が求められています。商船、鉱山用運搬トラック、および予備発電機では、企業の保守計画にシリンダーライナーの摩耗モデルがますます組み込まれています。低硫黄燃料やバイオ混合燃料によるオイル交換間隔の延長は、潤滑油の化学的特性に関する正確な知見の必要性をさらに浮き彫りにしています。
工場の自動化や移動式機器の高度化が進むにつれ、油圧システム市場はCAGR8.72%で成長すると予測されています。射出成形ラインや精密プレスに搭載される電気油圧アクチュエータは、ミクロンレベルの公差を維持するために、汚染物質を含まない作動油に依存しています。現在、OEM各社は4~14µmの粒子カウンターや水分センサーを事前に設置し、制御室のPLCにリアルタイムで警報を送信しています。自動車プレス工場では、予定外の油圧系統の故障1件につき1時間あたり1万2,000米ドルの損失が発生するとされており、オペレーターは、たった1回の事故を未然に防ぐだけでセンサーへの投資を正当化しています。世界のモーションコントロールの導入基盤が拡大するにつれ、油圧システム向けの油状態監視市場の規模はさらに拡大していくでしょう。
地域別分析
2025年、北米は売上高シェア34.55%で油状態監視市場を牽引しました。厳格なCAFE燃費目標や、2027年に施行予定の大型エンジン油粘度基準により、車両フリートはリアルタイム粘度計の導入を余儀なくされており、これがサプライヤーの収益を押し上げています。中流パイプラインにおける旧式のSCADAシステムがセンサーの後付け導入を妨げていますが、重要インフラのアップグレードに向けた連邦政府の資金援助により、潜在的な需要が喚起される可能性があります。
欧州は依然として技術の温床であり、洋上風力発電の展開や循環型経済に関する規制を活かし、潤滑油の寿命延長ソリューションを推進しています。EUのCSRD(化学物質持続可能性報告指令)により、メーカーは潤滑油の保全指標を開示することが義務付けられ、コンプライアンスは取締役会レベルの優先課題となっています。また、スカンジナビアの船主は、カナダ運輸省による北極圏での重油使用禁止に備え、代替燃料の粘度が安全な範囲内に維持されるよう、状態監視への投資を進めています。
アジア太平洋地域は、工業化、LNG船隊の拡大、鉱業の自動化が相まって、CAGR8.05%と最も急速に成長している地域です。各国政府は石油化学コンビナートの安全基準を引き上げており、クラウド連携型センサーの機会を生み出しています。しかし、中小企業は資金面の制約に直面しているため、ベンダーはリース制度を導入しています。新興のASEAN市場では、依然としてオフサイトラボが主流ですが、ハードウェアコストの低下に伴い、シェアは徐々にプラント内設置型のオンラインセンサーへと移行し、油状態監視市場全体が拡大していく見込みです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 北米では、OEMの保証要件がオイル分析にまで拡大しています
- 洋上風力発電用ギアボックスの故障により、インライン異物検知センサーの普及が加速(欧州)
- LNG運搬船の船隊拡大に伴い、リアルタイムの潤滑油分析が必要となっています(アジアおよび中東)
- カナダのオイルサンドにおけるデジタルツインを活用した保守プログラム
- 摩耗カウンター付き鉱山用運搬トラックに対する保険割引(チリおよびペルー)
- EUのCSRDに基づく産業プラントにおけるオイル寿命延長目標
- 市場抑制要因
- ASEANの中小企業におけるオンラインセンサーの設備投資負担
- 米国中流パイプラインにおけるレガシーSCADAの統合に関する課題
- アフリカの電力事業におけるトライボロジストの不足
- 東欧におけるフェログラフィー用消耗品の供給混乱
- バリュー・サプライチェーン分析
- 規制および技術の展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サンプリング方式別
- オンサイト(車載型、固定式連続モニタリング)
- オフサイト(実験室ベース)
- 製品タイプ別
- タービン
- エンジン
- 歯車システム
- 油圧システム
- 圧縮機
- センサー/ 測定方式別
- 粘度センサー
- 温度センサー
- 圧力センサー
- 誘電率センサー
- 鉄くず計数器
- TAN/TBN分析装置
- 煤煙・酸化物質測定器
- 水および燃料希釈検知器
- サービス提供別
- ハードウェアおよびインライン計測機器
- ソフトウェアおよび分析プラットフォーム
- 実験室試験サービス
- エンドユーザー産業別
- 運輸(道路、鉄道、航空)
- 石油・ガス
- 工業製造
- 鉱業
- 発電
- 海事
- 航空宇宙・防衛
- 再生可能エネルギー(風力、太陽熱)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- General Electric Company
- Shell plc
- Chevron Corporation
- BP plc(Castrol)
- Exxon Mobil Corporation
- TotalEnergies SE
- Parker-Hannifin Corporation
- Eaton Corporation plc
- Emerson Electric Co.
- SKF AB
- Spectro Scientific(AMETEK Inc.)
- Intertek Group plc
- SGS SA
- Bureau Veritas SA
- ALS Limited
- Techenomics International
- TestOil(Insight Services Inc.)
- C.C. Jensen A/S
- Poseidon Systems LLC
- WearCheck International
- Delta Services Industriels(DSi)
- Lubrication Engineers Inc.
- Hy-Pro Filtration
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


