


外科用ブレード:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Surgical Blades - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115030
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、外科用ブレードの市場規模は2025年に2億2,331万米ドルと評価され、2026年の2億3,475万米ドルから2031年までに3億127万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.12%となる見込みです。
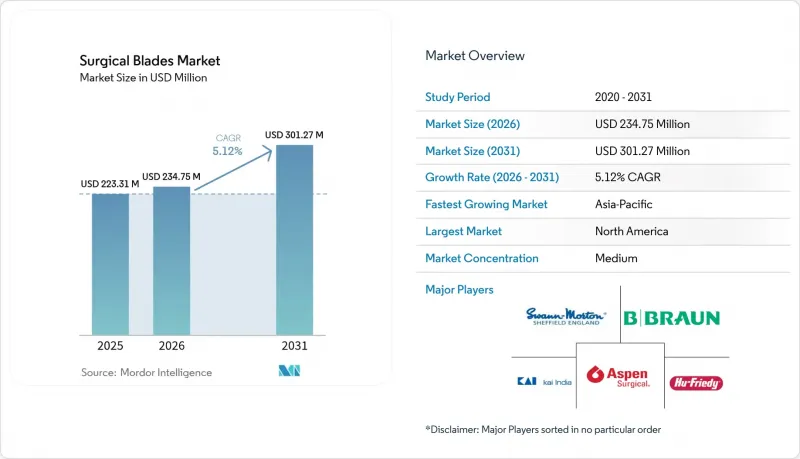
本レポートは、製品別(ステンレス製ブレードなど)、タイプ別(滅菌済み、非滅菌)、用途別(使い捨て、再利用可能)、外科専門分野別(一般外科など)、エンドユーザー別(病院・診療所など)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の外科用ブレード市場の動向と洞察
複雑かつ低侵襲な手術の増加
外科医が熱損傷を最小限に抑え、従来の鋼製器具と比較して術後の瘢痕を最大40%低減しようと努めるにつれ、超鋭利でナノメートル単位の研磨が施されたブレードへの需要が高まっています。ロボット支援システムでは現在、周辺組織に損傷を与えることなく、狭い解剖学的空間内を移動できるマイクロプロファイルブレードが採用されています。したがって、内視鏡下脊椎手術、肥満手術、およびシングルポート婦人科手術の増加により、セラミックやダイヤモンドコーティングなどの高級素材の潜在市場が拡大しています。また、病院側も、これらの繊細な手術において、無菌状態と一貫した刃先の品質を保証するため、使い捨て製品を好んで採用しています。画像診断プラットフォームの解像度が向上するにつれ、外科用ブレード市場では、低侵襲なワークフローに適合する、より小型で精密研磨された形状への移行が今後も続くと予想されます。
デイケア/外来手術センターの急速な拡大
外来手術センターでは、迅速な患者回転、人員の最適化、サプライチェーンの簡素化が優先されています。使い捨てブレードシステムは、再処理による遅延を排除し、滅菌装置への設備投資を削減するため、これらの目標に合致しています。米国およびアジア太平洋地域のいくつかの国では、有利な償還制度や「必要性証明書(CON)」に関する規制の緩和により、新規施設の建設が加速しており、各施設は予測可能な症例数に合わせて、使い捨てブレードの標準パックを調達しています。メーカーは、生産計画や在庫管理を円滑にする長期的な購入契約の恩恵を受けています。現在、競合他社との差別化の焦点は、包装の効率性、使用時点までの切れ味の維持、および開封済みだが未使用の在庫を監視するためのデジタル在庫管理プラットフォームとの連携にあります。
高品位特殊鋼の価格変動
関税や供給の混乱により、メーカーは医療用グレードの純度基準を満たす欧州や日本の合金に対して、大幅な割増価格を支払うことを余儀なくされています。ヘッジプログラムを持たない中小企業は、スポット価格が急騰するたびに利益率の圧迫に直面し、場合によっては製品の発売が遅れたり、新たな検証試験を必要とする材料の代替を余儀なくされたりしています。品質を重視するバイヤーは、硬度にばらつきがあったり、微量の不純物が含まれる可能性がある低コストの輸入品に対して、依然として慎重な姿勢を崩していません。今後2年間、複数年契約を結んでいる大手サプライヤーや、垂直統合型の製鉄所は、安定した価格設定と途切れない供給を提供することで、シェアを拡大すると予想されます。
セグメント分析
ステンレス鋼は、その加工性とコスト面での優位性が幅広い外科適応症に適しているため、2025年には61.32%のシェアを維持し、首位を維持しました。プレミアム素材の成長率が平均を上回る中でも、ステンレス鋼製品の外科用ブレード市場規模は、手術件数の増加に伴い着実に拡大すると予測されています。CAGR5.72%で拡大しているセラミックおよびダイヤモンドコーティング製品は、切れ味が長く持続し、摩擦が少ない刃先を求める外科医のニーズに応えています。TaMoNbTiZr高エントロピー合金は、熱処理後に最大984 HV0.5の硬度値に達し、耐久性において画期的な進歩をもたらす可能性があります。Ti-33Mo-0.2Cなどのチタン合金は、緻密なチタンカーバイドネットワークを形成し、過酷な洗浄サイクル下でも耐食性を向上させます。窒化チタン層を含む表面コーティング技術の進歩により、微粒子の剥離が低減され、検出可能な金属イオンの放出が事実上排除されるため、生体適合性が向上し、ブレードの寿命が延びます。
研究開発チームは、ロボットの手首に合わせて調整された微細プロファイルの刃を製造するために、積層造形とナノスケールの研磨を組み合わせるケースが増えています。炭素鋼は、特に基本的な使い捨てメスを大量に発注する新興市場において、耐久性のニーズよりも予算の制約が優先される場合、依然としてニッチな選択肢となっています。しかし、航空宇宙冶金分野からの急速な技術移転により、1つの基材内で硬度、柔軟性、抗菌性を両立させるハイブリッド複合材料の導入が加速しています。継続的なコスト削減により、これらの材料へのアクセスが拡大し、予測期間中に外科用ブレード市場はさらに多様化していくと見込まれます。
2025年には、滅菌済みブレードが売上高の71.96%を占め、これは集中治療の現場において、病院が「すぐに使用可能な器具」の使用を義務付けていることを反映しています。それにもかかわらず、FDAが再処理に関するガイダンスを更新したことで、検証済みの滅菌装置と厳格な文書管理ワークフローを備えた施設において、非滅菌製品への関心が高まっています。その結果、非滅菌カテゴリーは7.35%という最も高いCAGRで推移する見込みです。大規模な統合医療ネットワークは、需要を集約して、中央で処理可能なバルク包装の非滅菌ブレードについて数量割引価格を交渉し、1件あたりのコストを削減しています。現在、サプライチェーン管理ソフトウェアは部品の有効期限をリアルタイムで通知し、内部での再処理サイクルが推奨される回転期間を超えないようにしています。
低温過酸化水素プラズマ装置や気化過酢酸システムの進歩により、院内滅菌の結果に対する信頼性が高まっています。非滅菌製品を販売するメーカー各社は現在、病院でのバリデーションを支援するため、詳細なサイクルパラメータや材料適合性データシートを提供しています。一方で、高度な再処理設備を持たない救急部門や小規模な診療所では、到着後すぐに使用可能な単体包装の滅菌済みブレードが依然として好まれています。したがって、競争上の優位性は、滅菌処理部門向けのバルクカートンから、診療現場向けのピール式パウチ包装に至るまで、柔軟な包装形態を提供できるかどうかにかかっています。
地域別分析
北米は2025年に36.74%のシェアを占めました。これは、高い施術件数、保険適用範囲の広さ、および高品質な素材の早期導入に支えられたものです。使い捨て医療機器の再処理に関する連邦政府の指針は、コンプライアンス遵守のための明確な道筋を示しており、調達担当者に滅菌保証に対する安心感を与えています。外来診療センターの急速な拡大と、価値に基づく支払いモデルへの継続的な移行により、使い捨てで追跡可能なブレードに対する需要が支えられています。国内メーカーは、物流上の近接性という利点も享受しており、これにより繁忙期においても病院の在庫を迅速に補充することが可能となっています。
アジア太平洋地域は、2031年までのCAGRが7.58%と、最も急速に成長している地域です。中国、インド、東南アジアにおける所得の増加と外科インフラへの大規模な投資により、選択的手術へのアクセスが拡大しています。現地企業は、価格競争力のあるステンレス製の製品で外科用ブレード市場に参入している一方、多国籍サプライヤーは、三次医療機関向けに高級なセラミックやチタン製の製品ラインを導入しています。規制のばらつきにより、市場ごとに適した登録戦略が必要とされていますが、日本やオーストラリアにおける規制改革により、革新的な医療機器の市場投入までの期間が短縮されつつあります。
欧州では、サステナビリティ政策が購買行動に影響を与える中、着実な成長を維持しています。病院側はライフサイクルコストや環境への影響を慎重に検討しており、初期費用は高くなるもの、再利用可能なチタン製ブレードの試験導入を進める施設も見られます。ドイツ、フランス、英国は依然として最先端素材の主要な輸入国である一方、南欧市場ではコストパフォーマンスに優れたステンレス製使い捨て製品が好まれています。中東・アフリカ、南米の新興医療システムでは、手術室の増設や外科医の研修プログラムが拡大していますが、為替相場の変動や予算の制約により、高級ブレードの普及は限定的です。それでも、これらの地域全体で感染管理プロトコルが段階的に改善されるにつれ、単位需要は徐々に増加していくものと見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 複雑で低侵襲な手術件数の増加
- デイケア/外来手術センターの急速な拡大
- 感染対策基準の強化が使い捨てブレードの需要を後押し
- 価値に基づく医療への移行が、医療機器追跡システムの導入を後押ししています
- ロボット手術用アディティブ・マニュファクチャリング(3Dプリント)マイクロブレード
- 病院による「グリーン・スチール」ブレードのESG連動型調達
- 市場抑制要因
- 高品質特殊鋼の価格変動
- エネルギー式切断装置の普及拡大
- 使い捨て製品を規制する廃棄物管理規制
- 低所得地域における滅菌処理技術者の不足
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- ステンレス製ブレード
- 炭素鋼製ブレード
- チタン合金ブレード
- セラミック/ダイヤモンドコーティング刃
- タイプ別
- 滅菌済み
- 非滅菌
- 用途別
- ディスポーザブル
- リユーザブル
- 外科専門分野別
- 一般手術
- 整形外科手術
- 心臓血管手術
- 脳神経外科
- 眼科手術
- 形成・再建外科
- エンドユーザー別
- 病院・クリニック
- 外来手術センター
- 専門外科センター
- 学術研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Aspen Surgical
- B. Braun SE
- Swann-Morton Limited
- KAI Industries Co., Ltd.
- Hu-Friedy Mfg. Co., LLC
- PL Medical Co., LLC
- VOGT Medical
- Entrepix Medical
- Feather Safety Razor Co.
- Hill-Rom Holdings
- Surgical Specialties Corp.
- Medline Industries
- Mani Inc.
- BD (Bard-Parker)
- Beaver-Visitec International
- SteriLance Medical
- Cincinnati Surgical
- Southmedic Inc.
- Shanghai Surgical
- VWR (Avantor)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


