


ガラス接着剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Glass Bonding Adhesives - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115015
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のガラス接着剤の市場規模は44億5,000万米ドルと推定されており、2025年の42億1,000万米ドルから拡大し、2031年には58億6,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは5.68%となる見込みです。
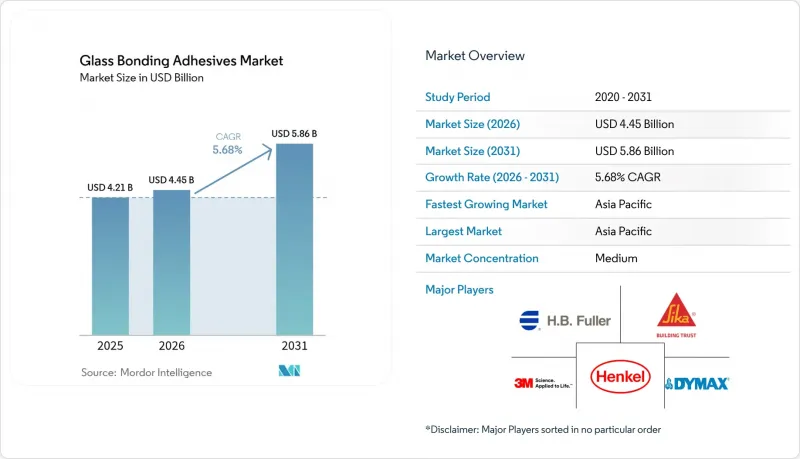
本レポートは、タイプ別(エポキシ、シリコーン、ポリウレタン、UV硬化型など)、エンドユーザー産業別(家具、医療、電気・電子、自動車・輸送、建築・建設、その他のエンドユーザー産業)、および地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のガラス接着剤市場の動向と洞察
自動車用ガラスにおける合わせガラスおよびスマートガラスの採用が急増
自動車メーカー各社は、ヘッドアップディスプレイ、エレクトロクロミック層、センサーアレイをフロントガラスに直接組み込んでおり、ブラケットやクランプを排除し、透明な構造接合を採用しています。シーカ社の「PowerCure」技術は、従来のウレタン系接着剤と比較して硬化時間を50%短縮し、先進運転支援システム(ADAS)のレーダーに対する電磁透過性を維持するとともに、-40°Cから+120°Cの範囲での周期的な熱負荷に耐えることができます。接着剤は、ガラスと金属フレーム間の熱膨張の差を吸収すると同時に、継続的な紫外線照射下でも透明性を維持しなければなりません。高級車プログラムでは、量産モデルよりも早くスマートガラスが導入されていますが、ティア1のガラスサプライヤーが紫外線安定性のあるシリコーンを標準化していることから、下流市場での採用も加速しています。この移行により、1台あたりの消費量が上昇しています。これは、各合わせガラスに、個別に密封しなければならない機能層が増えているためです。これらの要因が相まって、ガラス接着剤市場の予測CAGRに1.2パーセントポイントを上乗せすることになります。
拡大するMini-LEDおよびMicro-LEDディスプレイ組立ライン
スマートフォン、ノートパソコン、車載インフォテインメント機器のメーカー各社は、サブミリメートル単位のダイ配置精度が求められる高スループットのMini-LEDバックプレーン生産ラインを稼働させています。アウトガスが5 ppm未満のUV硬化型アクリレート樹脂は、敏感な接合部を保護し、低収縮性のシリコーンハイブリッド樹脂は、後硬化時の極薄カバーガラスの反りを防ぎます。X Display Companyのマイクロ転写印刷に関する特許によると、接着剤のフィレットの高さが2μm未満の場合、歩留まりは99.99%に達します。この技術の応用範囲は、産業用ヒューマン・マシン・インターフェース(HMI)や航空電子機器にも及んでおり、これらの分野では、振動耐性や-55°Cから+85°Cまでの熱サイクルに耐えるため、弾性率が0.5~1.2 MPaの範囲にある材料が求められます。UV露光時間が2秒未満であることが多く、迅速な組立サイクルは、パネルメーカーにとって測定可能な総合設備効率(OEE)の向上につながり、市場のCAGRをさらに0.8パーセントポイント押し上げる要因となります。
エネルギー価格の変動がエポキシおよびシリコーンの原料コストを押し上げ
地政学的緊張や製油所の操業停止により、2024年後半にはブレント原油価格が1バレルあたり97米ドルまで上昇し、ベンゼンや金属シリコン由来の中間体の価格が上昇しました。複合樹脂サプライヤーのAOCは、欧州においてトン当たり150~200ユーロの価格引き上げを実施し、下流の接着剤製品ラインの利益率を圧迫しています。中小の配合メーカーは長期契約を結んでいないことが多く、より多くの在庫バッファーを確保せざるを得ず、その結果、運転資金が増加し、イノベーションプロジェクトが遅延しています。その結果生じるコスト転嫁は、価格に敏感なガラス・ディスプレイ用途を脅かし、予測CAGRを推定で0.7パーセントポイント押し下げる要因となっています。
セグメント分析
2025年には、UV硬化型システムが売上高の29.78%を占め、中心的な役割を果たしています。これは、1秒のフラッシュ硬化により、自動車用フロントガラスやテレビ用バックライトバーのタクトタイムが短縮されるためです。OEM各社が水銀フリーのLEDランプやインライン検査センサーへの切り替えを進めるにつれ、UV製品に関連するガラス接着剤市場の規模は年率5.72%で拡大する見込みです。12 N/mm以上の剥離強度が義務付けられている鉄道車両の窓の構造接合部では、依然としてエポキシ樹脂が主流ですが、欧州におけるジイソシアネートの規制により、ポリウレタンの使用は減少傾向にあります。シリコーン系製品は、極めて高い熱的柔軟性が求められるフレームレスファサードプロジェクトを背景に、CAGR6.86%を記録すると予想されます。ホットメルトおよび嫌気性系樹脂は依然としてニッチな分野にとどまっていますが、光学的な完璧さよりもプロセスの簡便性が優先される家電製品のガラスパネルやコンプレッサーのサイトグラスにおいては、不可欠な存在となっています。
OEM各社は総所有コスト(TCO)を重視しています。UV硬化装置は、対流式オーブンに比べてエネルギー消費量を95%削減し、かつて対流式オーブンが占めていた貴重な床面積を解放します。信越化学工業のUV硬化型液体シリコーンゴム(LSR)は、硬化収縮率が0.1%未満であり、光学的な歪みのない超薄型カメラカバーガラスの接着を可能にします。接着剤とプログラム可能な塗布・ディスペンスロボットをセットで販売するサプライヤーは、顧客の切り替えコストを高めると同時に、ライフサイクルにわたるサービス収益源を確保しています。
地域別分析
アジア太平洋地域は2025年の売上高の41.02%を占め、2031年までCAGR6.54%で推移すると見込まれています。これは、中国の1兆米ドル規模のインフラ計画や、インドの自動車生産台数の2桁成長に支えられています。電気自動車(EV)用ガラスへの地元調達を義務付ける政府の規制により、需要が増加するとともに、シーラントの輸入代替が促進されています。シーカ社が稼働させたシンガポールおよび西安の工場は、リードタイムを短縮し、高温多湿な熱帯地域の建築環境に合わせた配合を実現しています。日本と韓国では、欠陥許容度が10億分の1単位で測定されるマイクロLEDや半導体ウェハーの接着において、高付加価値の売上をもたらしています。
北米では、軽トラックの堅調な需要に加え、低弾性率のシリコーン封止材を必要とするグラスコックピットディスプレイを活用する航空宇宙分野の堅調な受注残が追い風となっています。カリフォルニア州のVOC規制により、UV硬化型製品の採用が加速しており、中西部にあるフロントガラス工場では改修が進められています。米国は医療機器の消費において圧倒的なシェアを占めており、これはFDAの厳格な監督と、充実した受託製造エコシステムを反映したものです。
欧州では、ドイツの高級車セクターや英国の先進的なファサード設計手法において、強力なイノベーション基盤が維持されていますが、天然ガス価格の高騰により利益率は依然として圧迫されています。同地域におけるジイソシアネートの規制により、OEM各社はシリコーンやUV改質ポリアクリレート配合への移行を迫られています。南米では、ブラジルの乗用車市場の回復やコロンビアの都市鉄道プロジェクトにより、ガラス接着剤の市場需要が徐々に拡大しており、新たな成長の兆しが見られます。中東・アフリカ地域の成長は、ドバイ、ドーハ、リヤドにおける湾岸諸国の超高層ビル建設計画にかかっており、これらの地域では、砂漠の強い紫外線や温度変化に対応するため、高品質なシリコーン系シーラントが不可欠です。ゲレスハイマー社の2025年上半期におけるガラス包装事業の売上高11億2,070万ユーロも、同地域の医療用消耗品分野における垂直的なシナジー効果を裏付けています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動車用ガラスにおける合わせガラスおよびスマートガラスの採用が急増
- 拡大するMini-LEDおよびMicro-LEDディスプレイの組立ライン
- アジア太平洋地域におけるフレームレス建築ファサードの急速な拡大
- 厳格なVOC削減規制が、UV硬化型化学物質の普及を後押ししています
- ポイント・オブ・ケア医療診断機器への需要の高まり
- 市場抑制要因
- エネルギー価格の変動により、エポキシおよびシリコーンの原料コストが上昇しています
- 医療用途における特定のシアノアクリレートに関する細胞毒性の懸念
- 大型ガラスパネル向け高精度ディスペンシングにおけるスキルギャップ
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- エポキシ
- シリコーン
- ポリウレタン
- UV硬化型
- その他のタイプ
- エンドユーザー産業別
- 家具
- ヘルスケア
- 電気・電子機器
- 自動車・輸送産業
- 建築・建設
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア(%)/順位分析
- 企業プロファイル
- 3M
- Arkema(Bostik)
- Ashland
- Dow
- DuPont
- Dymax Corporation
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- Momentive
- Panacol-Elosol GmbH
- Parker Hannifin Corp
- Permabond LLC
- Saint-Gobain
- Sika AG
- ThreeBond Holdings Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日