


ドデカン二酸(DDDA):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Dodecanedioic Acid (DDDA) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115006
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、2026年のドデカン二酸の市場規模は6億3,554万米ドルと推定されており、2025年の6億516万米ドルから成長し、2031年には8億1,202万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは5.02%となる見込みです。
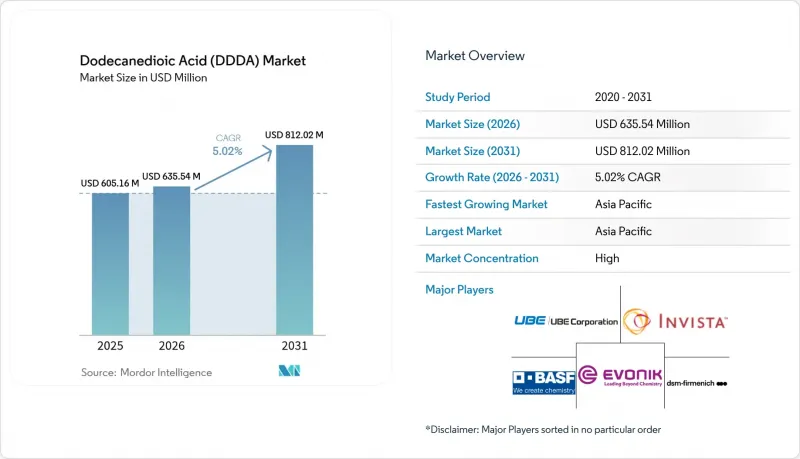
本レポートは、製造プロセス(石油化学系、バイオベース)、用途(樹脂、粉体塗装、接着剤、潤滑剤、その他の用途)、エンドユーザー産業(自動車・輸送、電気・電子、産業用機械、建築・建設、ヘルスケア・パーソナルケア)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。
世界のドデカン二酸(DDDA)市場の動向と洞察
自動車の軽量化による高性能ナイロン-12およびナイロン-6,12の需要拡大
自動車メーカーは、車両総重量の削減目標をさらに厳格化しており、その結果、高性能ポリアミド、特にナイロン-12およびナイロン-6,12の使用量が増加しています。BASFがヘキサメチレンジアミンの新規生産能力拡大に2億6,000万米ドルを投じていることや、INVISTAがHMD(ヘキサメチレンジアミン)資産の再稼働を進めていることは、現在進行中のサプライチェーンへの投資を象徴する事例です。自動車メーカーは、衝突安全性を損なうことなく、2030年までに車両の空車重量を7~10%削減することを目指しており、DDDAをベースとしたポリアミド配合材を提供する統合化学サプライヤーが、優先的なパートナーとして台頭しています。この要因により、予測CAGRは1.7ポイント上昇し、燃料ライン、ブレーキホース、バッテリーエンクロージャーなどの用途において、具体的な需要の伸びが見込まれています。
粉体塗装が採用される家電・家庭用電化製品の拡大
家電ブランド各社は、VOC(揮発性有機化合物)排出量の削減と、より薄く、傷がつきにくい仕上げの実現を目指し、溶剤系塗料から粉体塗装へと移行しています。DDDAは、超薄型のアクリル粉体塗膜を支える硬化剤として機能し、メーカーが小型化と持続可能性の目標を達成するのを支援しています。欧州および北米における規制圧力に加え、アジア太平洋地域のエレクトロニクス拠点が享受する生産規模の優位性が相まって、特殊なDDDAグレードへの需要が高まっています。粉体塗装された家電製品とスマートフォンが相まって、全体のCAGRを0.8ポイント押し上げています。
DDDAの取り扱いおよび毒性上の危険性
DDDAはREACH規制の下で「重度の眼刺激性物質」に分類されており、2025年の改正により、文書化および現場監査の要件が厳格化されます。専用のEH&S(環境・健康・安全)インフラを持たない中小企業は、コンプライアンスコストの増加に直面し、製品承認サイクルが最大18ヶ月長引く可能性があります。この物質は急性毒性が低く、生分解性も良好ですが、眼保護プログラム、自動積載システム、継続的なモニタリングといった義務的なリスク管理措置により、運営経費が増加します。この制約要因により、予測成長率は0.9パーセントポイント押し下げられます。
セグメント分析
シクロドデカトリエンを介する石油化学ルートは、北米および中東における天然ガスの経済性の優位性に支えられ、2025年にドデカン二酸市場シェアの60.58%を占めました。バイオベースの経路は、絶対的な生産量は少ないもの、自動車およびエレクトロニクス分野における持続可能性を重視したプレミアム需要を取り込み、CAGR8.60%を記録すると予測されています。遺伝子組み換えされたWickerhamiella sorbophila菌株を活用するバイオ生産者は、2024年以降、変換コストを約3分の1削減しており、さらなる市場シェア拡大の基盤を築いています。
現在の競合環境は二極化しているようです。大量生産され、コストに敏感な樹脂や接着剤用グレードは引き続き石油化学製品が供給する一方、低炭素で高純度のバイオグレードは、EV用潤滑油、航空宇宙用フォトポリマー、高級粉体塗装において仕様採用が進んでいます。したがって、資本配分の決定は、地域のエネルギー価格、規制の動向、および顧客の持続可能性に関する公約に左右されます。二つの生産ルートを併せ持つ企業は、原料スプレッドや炭素価格制度に大幅な変化が生じた際、より収益性の高い生産ルートへと切り替える柔軟性を確保しています。
地域別分析
2025年、アジア太平洋地域はドデカン二酸市場で52.86%のシェアを占めて主導的な地位にあり、2031年までCAGR5.28%で拡大すると予想されています。中国の広大な化学製造基盤と、日本の先進材料エコシステムが相まって、同地域では持続的な生産能力の拡大が見込まれています。各地域の企業は、統合された石油化学コンビナート、電子機器および自動車の輸出拠点への近接性、熟練労働力の確保といったメリットを享受しており、これにより原料輸入の変動が部分的に相殺されています。
北米は、石油化学ルートに有利なシェールガスのコスト優位性に支えられ、規模は小さいもの堅調なシェアを確保しています。米国国防総省による8,620万米ドルのセバシン酸リショアリング助成金は、同地域の供給安定性への懸念を浮き彫りにしており、主要なバリューチェーンにおける後方統合を促進する可能性があります。また、生産者は大量生産品ではなく、高付加価値のニッチグレードに設備投資を集中させており、これは差別化された製品への戦略的シフトを反映しています。市場参入は、研究開発(R&D)の収益を保護する包括的な規制および知的財産権の枠組みによって支えられています。
欧州は成熟しているもの、イノベーション主導の市場環境を呈しています。厳格化されたREACH規制の改定、エネルギーコストの上昇、および「グリーン・ディール」によるバイオ含有率の義務化が相まって、メーカーはバイオベースの製造経路や特殊用途へと誘導されています。BASFのフランス拠点における設備更新は、構造的なコスト圧力にもかかわらず、現地の供給レジリエンスに対する同社の取り組みを示しています。成長ペースはアジア太平洋地域に比べて緩やかですが、同地域は先進的なポリアミド、EV用流体、および循環型経済の取り組みにおいて、技術的リーダーシップを維持しています。南米および中東・アフリカは、合わせてシェアは控えめですが、工業化やインフラ整備に関連した好機が点在しています。ただし、為替の変動や政治的リスクが懸念材料となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動車の軽量化に伴う、高性能ナイロン12およびナイロン6,12の需要の伸び
- 粉体塗装が施された家電製品および家庭用電化製品の拡大
- DDDA系エステルを採用したEV用熱管理潤滑剤
- 合成生物学の飛躍的進歩によるバイオルートプロセスのコスト低減
- 航空宇宙分野における3Dプリンティング用光硬化性樹脂の採用
- 市場抑制要因
- DDDAの取り扱い上の危険性および毒性学的危険性
- 原料価格の変動(セバシン酸/シクロドデカン)
- シクロドデカンの供給停止事案に起因するサプライチェーンリスク
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 生産プロセス別
- 石油化学(シクロドデカトリエン法)
- バイオベース(セバシン酸および微生物由来)
- 用途別
- 樹脂
- 粉体塗装
- 接着剤
- 潤滑剤
- その他の用途(医薬品、化粧品など)
- エンドユーザー産業別
- 自動車・輸送産業
- 電気・電子機器
- 産業機械
- 建築・建設
- ヘルスケアおよびパーソナルケア
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア(%)/順位分析
- 企業プロファイル
- Arkema
- BASF
- China Petroleum & Chemical Corporation
- DSM
- Evonik Industries AG
- Haihang Industry
- INVISTA
- Merck KGaA
- Shandong Guangtong New Materials Co.,Ltd.
- Tokyo Chemical Industry(India)Pvt. Ltd.
- UBE Corporation
- Verdezyne
第7章 市場機会と将来の展望



