


長鎖ジカルボン酸:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Long-chain Dicarboxylic Acid - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114996
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、長鎖ジカルボン酸の市場規模は、2025年の2億3,250万米ドルから2026年には2億4,378万米ドルへと拡大し、2026年から2031年にかけてCAGR 4.85%で推移し、2031年には3億892万米ドルに達すると予測されています。
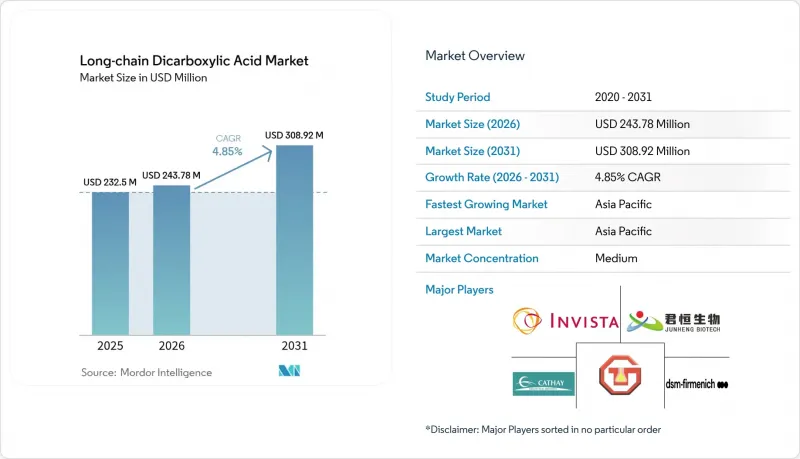
本レポートは、製品タイプ別(C11ウンデカン二酸、C12ドデカン二酸、C18オクタデカン二酸など)、用途(粉体塗料、ナイロンおよびその他のポリアミド、接着剤、潤滑剤、医薬品、腐食防止剤など)、地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の長鎖ジカルボン酸市場の動向と洞察
EVバッテリー筐体向け粉体塗料の成長
安全性が極めて重要な電気自動車用バッテリーハウジングでは、絶縁耐力、耐食性、および熱衝撃耐久性を確保するため、長鎖ジカルボン酸を配合した粉体塗料の採用がますます求められています。アクゾノーベル社は2024年、IEC(Importer Exporter Code)のバッテリー絶縁基準を満たしつつ、工程数を削減するシングルスプレー塗装ラインを導入しました。自動車メーカーは現在、コーティング性能をバッテリー安全性の機能的要素として位置づけており、C11を豊富に含む架橋剤に対するプレミアム需要を後押ししています。商用車フリートの電動化が進み、固定型エネルギー貯蔵システムが堅牢な筐体を必要とするにつれて、対象市場は拡大しています。中国、米国、欧州連合(EU)におけるバッテリー火災リスクに関する規制の強化も、この成長要因をさらに後押ししています。
eモビリティにおける耐熱ナイロンの需要
電動ドライブトレインのモーターハウジング、インバーターコネクタ、急速充電用コンポーネントは、200°Cを超える温度で動作するため、従来のポリアミドの耐熱限界を上回っています。長鎖ジカルボン酸が分子の柔軟性を付与することで、ナイロン6Tおよび9Tは230°Cでの連続使用においても機械的完全性を維持することができます。BASF社の「Ultramid ENDURE」プラットフォームは、軽量化とグリコール系冷却液に対する耐化学性を兼ね備えており、こうした樹脂の商業的な普及を裏付けています。充電インフラの更なる整備により、グリッド規模の筐体や熱管理システムへの需要が高まっており、ラウリン酸二酸(LCDA)改質ポリアミドの出荷量は二桁の成長を維持しています。
不安定なトールオイル供給がコスト基盤に影響
トールオイルの供給変動は、長鎖ジカルボン酸メーカーに大きなコスト圧力をもたらしています。これは、クラフトパルプ製造の製品別であるトールオイルが、バイオベースの生産ルートの主要な原料となっているためです。トールオイルの世界生産量は年間約120万トンで、その供給の変動は製紙業界の動向や林産物の需要サイクルに直接結びついています。林業部門、特に北米およびスカンジナビアにおけるサプライチェーンの混乱は、トールオイル由来の脂肪酸の供給状況や価格に連鎖的な影響を与え、下流のジカルボン酸の生産コストに直接的な影響を及ぼしています。持続可能性の要件を満たすため、生産者がバイオベースの原料へと移行するにつれ、この制約はさらに顕著になり、限られたトールオイルの供給をめぐる競合が激化しています。この課題は、製紙生産が減少する時期にはさらに深刻化します。その時期には、トールオイルの生産量が減少する一方で、バイオベース化学品への需要は引き続き増加しているためです。
セグメント分析
2025年、C11酸は長鎖ジカルボン酸市場の41.51%を占め、粉体塗料や反応性接着剤向けの主要な架橋剤としての地位を確固たるものにしました。この鎖長は最適な溶融粘度と架橋密度をもたらし、EVバッテリー筐体向けの硬くかつ柔軟なフィルムを実現しています。自動車メーカーが電気自動車(EV)のラインナップを拡大し、産業用OEM(相手先ブランド製造業者)が溶剤系塗料を段階的に廃止するにつれ、C11用途における長鎖ジカルボン酸の市場規模は着実に拡大していく見込みです。C18酸は、2025年の市場規模に占める割合は19.62%にとどまりますが、eモビリティや航空宇宙用ワイヤーハーネスに使用される高温ポリアミド繊維における役割により、CAGR5.22%で漸増を牽引しています。
バイオ発酵技術が競合環境に変化をもたらしています。Cathay Industrial Biotech社や中国の複数のスタートアップ企業は、単位エネルギー消費量を30%削減しながらC11およびC12二酸を生産する独自の酵母株を活用しており、大手塗料メーカーやコンパウンダーとの契約を確保しています。これに対し、欧米の生産者は、石油化学的な酸化プロセスの改善や、発酵ノウハウのライセンシングを通じて対応しています。知的財産の充実度と一貫した製品純度は、製品全般にわたって決定的な競争優位性となる要素であり続けています。
地域別分析
アジア太平洋地域は2025年に世界売上高の43.98%を占め、2031年まで6.05%という地域で最も高いCAGRを維持しています。同地域には、トールオイル誘導体から電気自動車(EV)やスマートフォンの組み立てに至るまで、統合されたバリューチェーンが存在しており、C11~C18ジ酸に対する内需が確保されています。キャセイ・インダストリアル・バイオテックによるウース生産能力の5億米ドル規模の倍増は、下流ユーザーにとっての供給安定性を確保するための、政府支援による生産能力拡大の好例です。インドとベトナムでは、砂糖・エタノール回廊と連携した発酵ハブを展開しており、中国以外の地域における多様化を拡大しています。
北米はイノベーション主導の拠点であり、航空宇宙および医療分野のOEM各社が、厳格な性能プロトコルに基づきLCDAベースの材料を採用しています。INVISTA社は、高温ナイロン事業への後方統合を確保するため、2,300万米ドルを投じてヘキサメチレンジアミン製造設備のアップグレードを行い、再稼働させています。イーストマン・ケミカル社が第2のメタノール分解プラント建設のために米国エネルギー省から3億7,500万米ドルの助成金を受けたことは、循環型経済の目標に向けて活用されている連邦政府のインセンティブを如実に示しています。こうした動きは、戦略的素材に対する政策的な重視が高まる中、国内供給のレジリエンスを強化するものです。
欧州では、エネルギー価格の高騰により酸化法に基づくLCDA製造ルートの利益率が圧迫されていますが、持続可能性に関する規制面での主導的姿勢により、バイオ由来の輸入品や現地のバイオテクノロジー企業との提携が後押しされています。クロダ・インターナショナルは英国の大学と提携し、家庭用および農作物用製剤向けにウンデカン二酸を組み込んだ生分解性ポリマープラットフォームの開発を目指しています。欧州委員会のバイオテクノロジー・ロードマップは、より高付加価値のニッチ市場をターゲットとしており、企業が特殊なLCDA誘導体への取り組みを強化するよう促しています。南米および中東・アフリカの新興市場では、鉱業用車両向けの潤滑油やインフラ拡張向けの腐食防止剤を中心に、低い水準から需要が拡大しつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EV用バッテリー筐体向け粉体塗装の成長
- eモビリティ分野における耐熱ナイロンの需要
- 航空宇宙分野における耐食性ポリアミドの利用拡大
- アジア太平洋地域における特殊ポリアミドの生産能力増強
- LCDAを素材としたインプラントに対するニッチな医療需要
- 市場抑制要因
- 変動の激しいトールオイルの供給がコスト基盤に影響を及ぼしています
- 航空宇宙および医療分野における認定プロセスの長期化
- 世界の生産能力の集中が限定的であること
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ(鎖長)別
- C11(ウンデカンジオ酸)
- C12(ドデカン二酸)
- C18(オクタデカン二酸)
- C36ダイマー酸
- 用途別
- 粉体塗装
- ナイロンおよびその他のポリアミド
- 接着剤
- 潤滑剤
- 医薬品
- 腐食防止剤
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア(%)/順位分析
- 企業プロファイル
- Cathay Biotech Inc.
- Croda International Plc
- dsm-firmenich
- Eastman Chemical Company
- Henan Junheng Industrial Group Biotechnology Co. Ltd
- INVISTA
- Nantong Senos Biotechnology Co., Ltd.
- Shandong Hilead Biotechnology Co., Ltd.
- TIANJIN ZHONGXIN CHEMTECH CO., LTD.(ZX CHEMTECH)
- Verdezyne
- Zibo Guangtong Chemical Co., Ltd.
第7章 市場機会と将来の展望



