


乳化防止剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Demulsifier - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114995
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の乳化防止剤の市場規模は29億3,000万米ドルと推定されており、2025年の28億2,000万米ドルから成長し、2031年には35億7,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR4.01%で成長すると見込まれています。
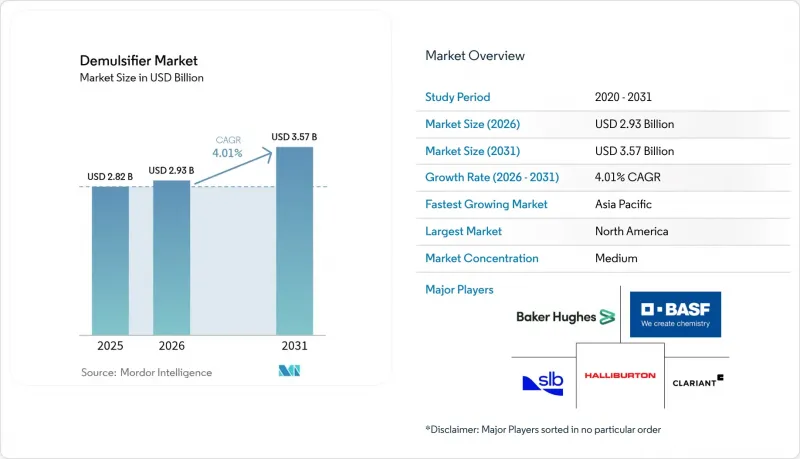
本レポートは、溶解性(水溶性および油溶性)、化学的性質(アニオン性、カチオン性など)、油田の立地(陸上および海上)、用途(原油処理、石油精製所など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の乳化防止剤市場の動向と洞察
成熟油田におけるサプライチェーンのセキュリティニーズ
減産傾向にある貯留層における水分の割合の上昇により、生産者は既存の資産を維持するための、個別に調整された分離プログラムの導入を余儀なくされています。ベイカー・ヒューズ社の報告によると、現在、世界の原油生産量の70%は成熟油田に由来しており、この割合の高まりが、高効率の乳化防止剤への依存度を高めています。実地試験によると、スクイーズ処理パッケージにより生産量を50%から200%向上させつつ、1坑井あたりの薬品コストを2,500米ドルに抑えることが可能であり、化学的介入の費用対効果の高さが裏付けられています。オペレーター各社は、これらのメリットを、貯留層圧力の低下や利益率の縮小を相殺するために不可欠なものだと捉えています。その結果、乳化防止剤市場の需要は、既存資産の寿命延長プログラムと密接に結びついています。世界の生産者が原油価格の変動リスクをヘッジするためにブラウンフィールドのポートフォリオを最適化していく中、この傾向は中期的な成長の柱であり続けると予想されます。
より深海での生産および高水分の井戸へのシフト
メキシコ湾、北海、およびブラジルのプレソルト層における深海投資は、乳化防止剤技術に対して極めて厳しい性能要件を課しています。浮体式生産システムの分離装置は、水分含有率が80%を超える可能性のある乳化液を処理しつつ、1リットルあたり40 mg未満の油分排出制限を満たさなければなりません。そのため、乳化防止剤市場では、脱水効率を損なうことなく高圧・高温に耐えることができる配合の革新が進められています。オペレーター各社が、トップサイドの重量を削減するために化学薬品をコンパクトなコアレッサーや膜スキッドと組み合わせていることから、オフショア用途はCAGR5.08%を記録しています。これらのプロジェクトは本質的に長期にわたるものであり、油田のライフサイクル全体を通じて持続的な化学薬品の需要が確保されています。過酷な海底環境下で実証済みの性能を提供するサプライヤーは、複数年にわたる契約を獲得し、収益の見通しを確固たるものにしています。
原油価格の変動が生産用化学薬品の設備投資を抑制
国際エネルギーフォーラム(IEF)は、2025年に140万バレル/日の供給過剰が見込まれると予測しており、このシナリオにより、オペレーターは裁量的な化学薬品への支出を先送りせざるを得ない状況に追い込まれています。スポット価格が損益分岐点を下回ると、調達チームはベースロードの調達量を優先し、価格指数連動型契約の再交渉を行うため、サプライヤーの利益率が圧迫されます。イオン液体など、単位コストの高い特殊ブレンド製品は、短期的な削減の主要な対象となります。この周期的な後退は、短期的に最も大きな逆風であり、予測されるCAGRを1.1ポイント押し下げています。価格の回復に伴い化学製品の採用は回復するもの、この抑制傾向は、乳化防止剤市場が石油のマクロサイクルに敏感であることを浮き彫りにしています。
セグメント分析
2025年の売上高のうち、油溶性製品が63.62%を占めており、一次脱水ユニットや分離装置への注入において、その確固たる役割が浮き彫りになっています。その優位性は、坑口での遊離水の分離を促進する迅速な界面作用に根ざしており、これは腐食や脱塩装置のトラブルを最小限に抑えるための重要なステップです。水溶性製品は、現時点ではシェアが小さいもの、より厳しい廃棄制限に対応するため、事業者が生産水処理インフラを拡充していることから、CAGR5.78%で急速に拡大しています。この急増は、原油の品質のみに焦点を当てるのではなく、包括的な水管理へと移行しつつある乳化防止剤市場の動向と一致しています。
第2世代の膜生物反応器(MBR)システムでは、供給流を前処理するために水溶性乳化防止剤の使用がますます指定されており、水中油の精製段階の効率が向上しています。凝集媒体や高分子吸着剤を採用したハイブリッド処理ラインは、上流工程で水溶性化学物質が乳化の不安定化を促進することで、効率が向上します。その結果、サプライヤー各社は、従来の樹脂系製品にとどまらず、幅広いpH範囲で性能を発揮するポリエチレングリコール、ポリエーテルアミン、生分解性エステルを主成分とする製品へとポートフォリオを拡大しています。この動向は、仕様パターンの緩やかではあるが紛れもない変化を示しており、将来の乳化防止剤市場の需要構造を再構築することになるでしょう。
2025年には、非イオン性ブレンドが売上高の34.74%を占め、ライト・タイトオイルから超重質原油に至るまで、あらゆる原油グレードに対応できる汎用性が高く評価されています。これらは、腐食防止剤、スケール抑制剤、パラフィン溶剤とシームレスに統合され、複数井戸のパッドにおける化学薬品管理を簡素化します。対照的に、イオン液体はCAGR 6.47%という目覚ましい成長を見せており、200°Cまでの貯留層条件や200,000 ppmを超える塩分濃度下でも優れた安定性を示す実験室データに支えられています。
コスト面の障壁やサプライチェーンの未成熟さにより、商業化の勢いはやや鈍化していますが、南シナ海やメキシコ湾でのパイロット試験の成功は、その潜在力を裏付けています。両性およびカチオン性製品は、電荷に基づく分離メカニズムが酸性原油においてより高い効率をもたらすため、ニッチな分野での需要を維持しています。一方、アニオン性界面活性剤は、製油所の脱塩回路において安定した需要が見込まれており、塩水脱塩との相性が良く、塩化物の除去に寄与しています。今後10年間、競合上の優位性は、イオン液体の機能性と非イオン性界面活性剤のコスト効率を融合させるサプライヤーの能力にかかっており、この展望は乳化防止剤市場にさらなる変革をもたらす可能性があります。
地域別分析
北米は、豊富なシェール液体の生産量と、メキシコ湾の複雑な深海資産に支えられ、2025年には売上高の30.24%を占め、世界の乳化防止剤市場を牽引しました。米国のオペレーターは2025年の生産量を増やす見込みであり、ESG規制により排出許可の要件が厳格化される中でも、分離用化学薬品への安定した需要が維持されるでしょう。カナダにおけるPAH(多環芳香族炭化水素)に対する規制の強化は、フェノール系前駆体を回避する環境に優しい化学物質への移行をサプライヤーにさらに促しています。地域サービス企業は大手化学メーカーと提携し、統合的な最適化ソリューションを提供しており、パーミアンおよびモントニー層全域で掘削パッド数が増加する中、乳化防止剤の選定を包括的な水管理戦略に組み込んでいます。
アジア太平洋地域は、中国の精製処理量が過去最高の1,480万バレル/日(bpd)に達し、浙江省や広東省のクラスターで石油化学への投資が持続していることを背景に、CAGR 6.52%という顕著な伸びを見せています。統合型複合施設では、安定した乳化液を生成する重質原油や残渣系原料を処理することで、乳化防止剤の使用量が増加しています。東南アジアの化学市場は、2030年までに4,480億米ドルへとほぼ倍増する見込みであり、これにより特殊化学品メーカーがベトナム、インドネシア、マレーシアに進出しています。インドでは、製油所の生産ライン拡大や石炭層メタン(CBM)開発が進んでおり、現地の事業者が「バーラト・ステージVI」燃料基準を満たすために先進パッケージングを導入するにつれ、需要量のさらなる増加が見込まれます。
欧州および中東・アフリカ地域では、厳格なREACH規制への準拠や、北海およびアラビア半島における大規模な既存施設の改修を背景に、成熟しつつも堅調な需要が見られます。欧州の事業者は、「水枠組み指令」の基準を満たすために生分解性乳化防止剤を優先的に採用している一方、中東の生産者は、高塩分濃度の貯留層における水処理コストの削減に注力しています。南米では、ブラジルのプレソルト層ポートフォリオの拡大やアルゼンチンの非在来型資源開発を牽引役として、緩やかな成長が見込まれます。こうした地域ごとの差異は、現地の生産状況、規制体制、投資サイクルが、乳化防止剤市場の動向をどのように形作っているかを如実に示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 成熟した油田におけるサプライチェーンのセキュリティ要件
- より深海での生産および高水分の井戸への移行
- 厳しい排水基準により、分離性能の仕様が引き上げられています
- 原油生産量の増加に伴う需要の拡大
- 生分解性ポリエステル系乳化防止剤の商用化
- 市場抑制要因
- 原油価格の変動が、生産用化学品の設備投資を抑制しています
- アルキルフェノールエトキシレートの使用禁止措置の増加
- イオン液体製剤のスケールアップにおける課題
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 溶解度別
- 水溶性
- 油溶性
- 溶解性別
- アニオン系
- カチオン系
- 非イオン性
- 両性
- イオン液体
- 油田の立地別
- オンショア
- オフショア
- 用途別
- 原油処理
- 石油精製所
- 汚泥油処理
- 石油火力発電所
- 潤滑油製造
- その他の用途(石油増進回収など)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Baker Hughes Company
- BASF
- Clariant
- Croda International Plc
- Dorf Ketal
- Dow
- Ecolab
- Halliburton Company
- Innospec
- NCPIQ8(National Chemical & Petroleum Industries Co.)
- PT Eonchemicals Putra
- Sasol
- SLB
- Solvay
- Stepan Company
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


