


両面テープ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Double-sided Tape - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114980
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の両面テープ市場規模は154億米ドルと推定されており、2025年の145億6,000万米ドルから拡大し、2031年には204億米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは5.78%となる見込みです。
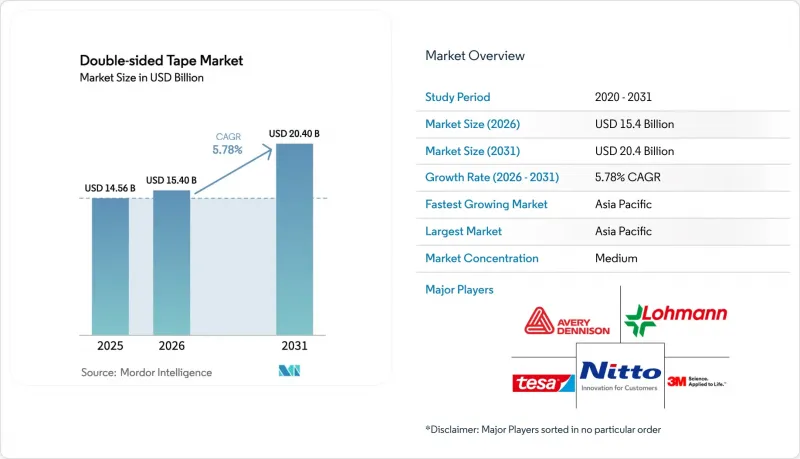
本レポートは、接着剤の化学組成(アクリル、ゴム、シリコーンなど)、基材(フォーム、フィルム、紙など)、テープの厚さ(100 Mm未満、100~200 Mm、200 Mm超)、エンドユーザー産業(自動車、建設など)、用途(取り付け、接着・接合など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。
世界の両面テープ市場の動向と洞察
屋内および屋外の建設現場における用途の拡大
建設の専門家たちは、下地の損傷を防ぎ、施工を迅速化するために、ネジや釘の代わりに感圧テープを採用しています。防水性アクリルフォームタイプのテープは、厳しい建築基準を満たしつつ、ファサードや内装パネルを固定します。モジュール式建築業者は、接着ラインを均一に制御でき、現場での労力を削減できる工場貼付済みテープを好んで使用しています。バイオベースの接着剤は、埋め込み炭素量の削減を目指す高級なグリーンプロジェクトに採用され始めています。フォームコアタイプの製品は、改修工事でよく見られる凹凸のある壁面にも対応しており、アジア太平洋地域における都市再生ブームを背景に需要を押し上げています。これらの動向が相まって、両面テープ市場における建設関連の受注を押し上げています。
自動車の軽量化要件
自動車メーカー各社は、重量増加やガルバニック腐食の原因となるリベットを排除するため、接着接合の採用を進めています。EVでは、高せん断強度を持つアクリル系テープがアルミニウム製のルーフパネルと炭素繊維フレームを接着し、エネルギー効率を向上させています。バッテリーパックにおいては、熱伝導性テープがセル間の絶縁を図りながら熱を放散し、中国における厳しい車内VOC規制に準拠しています。CO2排出規制が強化されている欧州では成長が加速しており、OEM各社はより軽量なアセンブリの実現を迫られています。低VOCの化学組成により、剥離強度を損なうことなく車内環境の規制準拠を確保できます。こうした動向が、両面テープ市場における自動車分野からの需要拡大を支えています。
ゴム系テープの耐熱性の限界
標準的なゴム系接着剤は、150°Cを超えると凝集力を失うため、エンジン周辺や工業用オーブン付近での使用が制限されます。OEM各社は、より高価なシリコーン系やアクリル系製品への切り替えを余儀なくされ、システムコストが増加します。バッテリーメーカーは、幅広い温度サイクルにわたって安定性を維持できるテープを必要としており、ゴム系グレードは不向きです。ハイブリッドポリマーに関する調査には将来性が期待されていますが、依然として高コストです。その結果、コストを重視する購入者は、最高温度が許容限界を超える場面では機械式締結部品からの切り替えを躊躇しており、両面テープ市場における全体的な普及を鈍らせています。
セグメント分析
アクリル系は、金属、プラスチック、ガラスとの幅広い相溶性により、2025年には両面テープ市場の51.20%を占めました。優れた耐紫外線性と光学透明性が、民生用電子機器や自動車の外装トリム分野における主導的地位を支えています。ゴム系は低価格帯の包装分野でシェアを維持している一方、シリコーン系はエンジンルームや医療用途で優れています。特殊ブチルおよびEVAテープは、EVバッテリーの封止や高温工業用ラインの需要に後押しされ、CAGR 6.92%が見込まれています。低表面エネルギーのポリオレフィンに濡れ性を示す変性アクリレート系樹脂は、アクリル系テープの適用範囲を拡大し、その基幹的な役割を維持しています。
アクリル系製品の革新は、低圧下での速やかなウェットアウトを目標としており、これにより高速ロボットによる塗布が可能となります。また、サプライヤー各社は、カリフォルニア州のVOC(揮発性有機化合物)上限値である70 g/L未満を満たすため、残留モノマーの低減にも取り組んでいます。ハイブリッドなシリコーン・アクリル系プラットフォームは、初期粘着性と200°Cの耐熱性を兼ね備え、電子パワーモジュールへの対応を実現しています。こうした改良により、両面テープ市場においてニッチな化学技術が新たな性能ギャップを埋めている状況下でも、アクリル系の戦略的優位性がさらに強化されています。
2025年には、発泡基材が売上高の29.74%を占め、CAGR6.95%と最も高い伸びが予測されています。微細気泡構造のPEおよびアクリル発泡体は、応力を均一化し、隙間を埋め、振動を吸収するため、ファサードパネルやEV用バッテリーハウジングに最適です。次いで、寸法安定性が重視されるカメラモジュールの組み立てには、フィルム裏打ち材が使用されています。紙は、文房具やグラフィックアーツ分野において依然として低コストのライナーとして利用されていますが、リサイクル可能なPET素材にシェアを奪われつつあります。
シュルテープ社が消費後リサイクルPETを90%使用したテープを発売したことを受け、サステナビリティへの関心が高まっており、循環型裏材への需要拡大が示唆されています。発泡材サプライヤーは、凝集力を損なうことなく密度を低減し、材料使用量を削減しています。金属箔裏材は、5GアンテナのEMIシールドというニッチ市場に定着しています。これらの進歩が相まって、適用可能な使用事例が広がり、両面テープ市場における発泡材の地位が強化されています。
地域別分析
アジア太平洋地域は2025年に世界売上高の41.80%を占め、2031年までCAGR7.01%で推移すると予測されています。EV生産の拡大、電子機器のアウトソーシングの活発化、および都市インフラプロジェクトが、この地域における二大牽引役を支えています。中国における接着剤を多用するバッテリーパックの生産や、日本のスマートデバイス生産ラインの拡大が、大量導入を支えています。テサ社は、自動車およびエレクトロニクス分野への支援を強化するため、ムンバイとバンガロールに拠点を開設し、地域での存在感を高めました。
北米では、建設需要の刺激と電子機器組立の国内回帰が追い風となっています。3M社がネブラスカ州で行った6,700万米ドルの設備更新により、産業用テープの生産能力が拡大し、地域の供給安定性が向上しました。米国各地でEV用バッテリー工場が増加していることから、耐熱テープの需要も拡大しています。
欧州では持続可能性が重視されており、EUグリーンディールに沿った無溶剤ラインへの移行がサプライヤーに求められています。2024年に約20億ユーロ規模と見込まれるドイツの接着剤市場は、DIYによるリフォームや梱包活動の活況から恩恵を受けています。
南米、中東・アフリカでは、導入はまだ初期段階ですが、インフラの拡充や自動車組立の拡大により、勢いを増しています。ブラジルやアラブ首長国連邦における現地での電子機器製造に対する政府の優遇措置により、両面テープ市場に新たな販路が開かれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 屋内および屋外の建設分野における用途の拡大
- 自動車の軽量化要件
- 民生用電子機器の組立における小型化
- プレハブ・モジュラー建築の拡大
- EV用バッテリーセルのボンディングおよびサーマルギャップの充填
- 市場抑制要因
- ゴム系テープの耐熱性が限られていること
- 石油化学原料価格の変動
- 溶剤系接着剤製造ラインにおけるVOC規制の厳格化
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 接着剤の化学別
- アクリル
- ゴム
- シリコーン
- その他の接着剤化学(ブチル、EVAなど)
- 基材別
- 発泡材
- フィルム
- 紙
- 布
- 金属箔およびその他
- テープの厚さ別
- 100µm未満
- 100~200µm
- 200µm以上
- エンドユーザー産業別
- 自動車
- 建設
- 電子機器
- その他のエンドユーザー産業(包装・グラフィックなど)
- 用途別
- 取り付け
- 接着・接合
- シーリングおよび隙間充填
- 断熱・防振
- その他の用途(スプライシング、タビングなど)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Advance Tapes International
- Amcor plc
- Arkema
- AVERY DENNISON CORPORATION
- Daehyun ST co., Ltd.
- Dongguan Haixiang Adhesive Products Co., Ltd.
- Duraco Inc.
- GUANGZHOU BROADYA NEW MATERIALS MANUFACTURING CO.,LTD.
- Henkel AG and Co. KGaA
- IPG(Intertape Polymer Group)
- LINTEC Corporation
- Lohmann
- Nitto Denko Corporation
- SEKISUI CHEMICAL CO., LTD.
- Shurtape Technologies, LLC
- Soken Chemical Asia Co., Ltd.
- Tape-Rite Co., Inc.
- tesa SE
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日