


アンチブロック添加剤:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Antiblock Additive - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114976
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のアンチブロック添加剤市場の規模は10億3,000万米ドルと推定されており、2025年の9億8,000万米ドルから拡大し、2031年には13億3,000万米ドルに達すると予測されています。
2026~2031年にかけてのCAGRは5.18%となる見込みです。
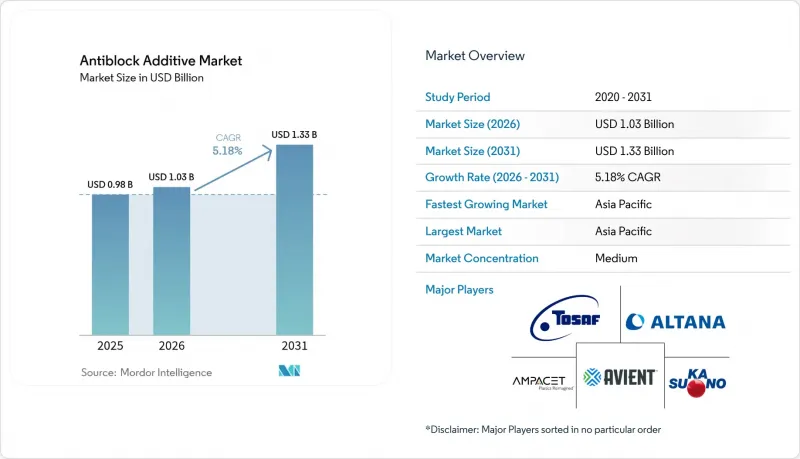
本レポートは、製品タイプ(有機系と無機系)、ポリマータイプ(低密度ポリエチレン(LDPE)、直鎖状低密度ポリエチレン(LLDPE)、高密度ポリエチレン(HDPE)、ポリ塩化ビニル(PVC)、その他)、用途(食品包装、農業、その他)、地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のアンチブロック添加剤市場の動向と洞察
軟質・硬質食品包装フィルムの需要急増
食品メーカー各社は、即食製品や分量調整済み製品ラインに対応するため、軟質フィルムと硬質フィルムの採用を加速し続けています。現代の高速フォーム・フィル・シール(FFS)装置では、透明性やシール性を損なうことなくフィルム層を分離させるアンチブロック剤が求められています。バイオベース「Optislip」グレードは、表面移動層が低添加量でもブロック現象を低減することを実証しています。フィルム厚の薄型化が進むにつれ、表面同士の接触が増加し、表面粗さを制御することの重要性がさらに高まっています。世界のレディミールの売上成長と、保存期間の延長を求める規制の動きが相まって、繰り返しの温度サイクルに耐える高品質なアンチブロックシステムへの需要が高まっています。その結果、アンチブロック添加剤は単なるコスト項目から、性能向上を可能にする要素へと移行しており、サプライヤーは付加価値の高い包装契約において、より高い価格設定を維持できるようになっています。
温室とマルチフィルム農業の拡大
精密農業や気候制御栽培の普及により、展開や回収を容易にするアンチブロック技術を採用した温室用カバーやマルチフィルムの急速な普及が進んでいます。光合成を最適化するためには、光透過率を高く保つ必要があります。そのため、2,000~3,000ppm(parts per million)の添加量を必要とするものの、市販のシリカと同等のアンチブロック性能を備え、かつ廃棄物の有価化という目標にも貢献する、籾殻灰由来のシリカなどの添加剤が注目を集めています。生分解性マルチフィルムは、土壌分解性ポリマーマトリックスにシームレスに統合される有機アンチブロックソリューションにとって、魅力的なニッチ市場を創出しています。インド、中国、湾岸協力会議(GCC)加盟国における市場の拡大は、各国政府が食料安全保障の向上を目指す中、この促進要因が長期的なものであることを裏付けています。
光学フィルムにおけるヘイズと光沢の劣化
ハイエンドのディスプレイ用フィルムや透明バリアフィルムは、ヘイズを許容できる範囲が極めて狭いため、アンチブロック添加量を産業標準レベルをはるかに下回る水準に抑える必要があります。従来型シリカやタルク粒子は可視光を散乱させ、エルカミドとの相互作用により変色を引き起こす複合体が形成され、陳列時の魅力を損なう可能性があります。電子機器用ラミネートには、高度低移行性スリップ剤を用いて表面の凹凸の喪失を補う二重機能の配合が求められますが、研究開発コストや認定までのリードタイムが商業化を遅らせています。この制約はプレミアムセグメントに特に大きな影響を及ぼしており、単位当たりの収益性は良好であるにもかかわらず、添加剤の数量の伸びを鈍らせています。
セグメント分析
2025年、無機系薬剤は世界のアンチブロック添加剤市場シェアの64.10%を占めました。これは主に、ポリエチレンやポリプロピレンに容易に混和する、コスト効率に優れたシリカ、珪藻土、タルクによるソリューションによるものです。しかし、欧州化学品庁(ECHA)が結晶性シリカの曝露限度値の引き締めを検討していることから、このセグメントは規制面での逆風に直面しています。有機系ソリューション、脂肪酸アミド、植物性ワックス、デンプン・炭酸カルシウム複合材は、CAGR 6.00%で拡大しており、サプライヤーが粒子形態や表面エネルギーを改良するにつれて、性能面の差を縮めつつあります。微粉化されたシェル型ワックスとナノシリカを組み合わせたハイブリッドシステムは、配合設計者がブロッキング抵抗性や光学的透明性を損なうことなく、鉱物添加量を30%削減できることを示しています。フィルムリサイクル業者は、これらのバイオベース代替品を好んで採用しています。これらは再粉砕時に残留摩耗を引き起こさないため、循環型経済の目標達成に寄与するからです。その結果、汎用とプレミアム用途の双方において有機材料のシェア拡大が見込まれ、総需要が拡大する中でも数量ベース格差は縮小する見込みです。
有機系製品の勢いは、脂肪酸鎖をポリマー主鎖に固定し、移行やブルームを抑制する反応性押出グラフト化などの分散技術の向上によって、さらに後押しされています。原油価格が1バレルあたり75米ドルを超える水準では、石油化学原料による無機系加工コストが上昇するため、コスト面での同等性が達成可能になりつつあります。したがって、特にリサイクル規制が厳格な地域や、消費者用のエコラベル制度が整備されている地域において、アンチブロック添加剤市場は、緩やかではあるものの、不可逆的な有機系への移行を示しています。
地域別分析
アジア太平洋は、2025年に世界のアンチブロック添加剤市場シェアの30.30%を占め、中国の樹脂からフィルムまでの統合クラスターやインドのeコマースブームに牽引され、CAGR6.05%で拡大しています。エチレン、プロピレン、鉱物系充填剤の現地供給が構造的なコスト優位性をもたらす一方、国内ブランドはより薄い厚さの製品へ移行しており、これにより添加剤の単位消費量が増加しています。エボニック(Evonik)などの多国籍企業は、有機改質添加剤の原料を地域内で確保するため、南京の特殊アミン生産能力に2億米ドルを投資しました。
北米では、冷凍食品メーカーがより軽量な袋への切り替えを進め、医薬品包装メーカーが厳格な仕様の固定化を維持したことから、2025年には単一桁台半ばの着実な成長が見込まれます。FDAのコンプライアンス要件は既存企業に有利に働き、米国を拠点とするマスターバッチ企業に安定した利益率をもたらしています。また、同地域は使用済みリサイクル(PCR)フィルムの循環利用を先導しており、これには再加工時の熱履歴に耐性のある堅牢なアンチブロック包装が求められます。
欧州では、試験コストを押し上げる厳しいREACH(化学品の登録、評価、認可、制限)の文書作成負担があるにもかかわらず、アンチブロック剤の需要は緩やかに増加しました。包装のリサイクル可能性に関する目標により、バイオワックスソリューションの採用が加速しており、ECHAが提案するシリカ含有量の上限規制がこの転換をさらに後押ししています。西欧のコンバータは単一材料ラミネートの採用を主導しており、下流プロセスとの互換性を検証するために、添加剤サプライヤーとリサイクルコンソーシアムとの連携が促進されています。
南米では、特にブラジルの保護栽培プロジェクトにおいて、農業用フィルムの消費量が増加しました。特殊なアンチブロックグレードについては依然として輸入依存度が高く、コンバータは為替変動のリスクにさらされています。中東・アフリカは、市場規模こそ小さいものの、湾岸諸国や北アフリカの柑橘類産地において、温室栽培への採用が堅調です。サウジアラビアの地域樹脂生産能力は、リードタイムを管理するために現地で添加剤を調達する傾向が強まっているフィルム工場を支えています。
こうした地域による多様な状況は、原料への近接性、規制体制、最終用途産業が需要の推移をいかに形作っているかを浮き彫りにしており、アジアが数量面で主導的な地位を強める一方で、欧州と北米は持続可能性を原動力としたイノベーションを牽引しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3か月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 軟質・硬質食品包装フィルムの需要急増
- 温室とマルチフィルム農業の拡大
- 高透明度BOPP生産ラインの急速な拡大
- ブランドオーナーによる単一材料のリサイクル可能性へのシフト
- 非粘着性包装フィルムの需要を生み出すeコマースセグメントの拡大
- 市場抑制要因
- 光学フィルムにおけるヘイズと光沢の劣化
- 医薬品ブリスターパックにおける厳しい移行制限
- 高純度ナトリウム系無機薬剤の供給リスク
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 有機系
- 無機系
- ポリマータイプ別
- 低密度ポリエチレン(LDPE)
- 直鎖状低密度ポリエチレン(LLDPE)
- 高密度ポリエチレン(HDPE)
- 二軸延伸ポリプロピレン(BOPP)
- ポリ塩化ビニル(PVC)
- その他のポリマータイプ(ポリエチレンテレフタレート(PET)、その他)
- 用途別
- 食品包装
- 医薬品
- 産業
- 農業
- その他の用途(消費財、その他)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Ampacet Corporation
- ATLANTA
- Avient Corporation
- Cargill, Incorporated
- Evonik Industries AG
- Fine Organic Industries Limited
- Imerys
- Lifeline Technologies
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals Inc.
- Momentive
- National Plastics Color, Inc.
- RTP Company
- Sukano
- Tosaf Compounds Ltd.
- W. R. Grace and Co.