


食品用潤滑油:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Food Grade Lubricants - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114974
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、食品用潤滑油の市場規模は2025年に6,418万リットルと評価され、2026年の6,751万リットルから2031年までに8,695万リットルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは5.19%となる見込みです。
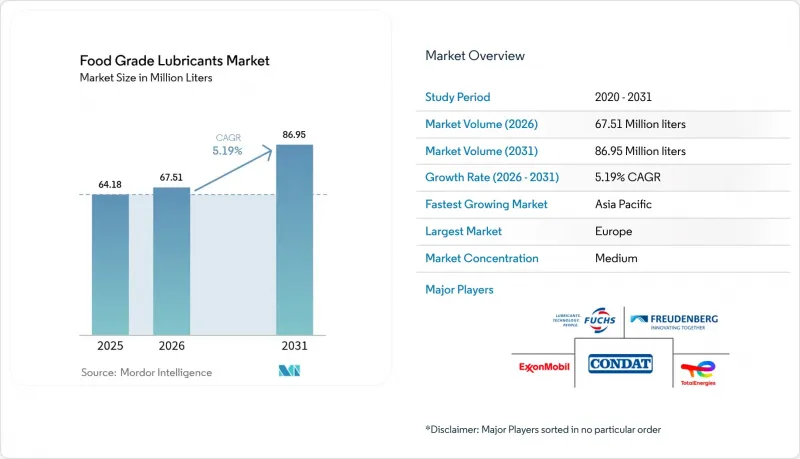
本レポートは、分類(H1、H2、H3)、基油(鉱物油、合成油、バイオベース油)、製品タイプ(グリース、作動油、ギアオイル、その他製品)、エンドユーザー産業(飲食品、化粧品、食用油、その他)、地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。
世界の食品用潤滑油市場の動向と洞察
世界的に厳格化する食品安全規制
各国政府は、食品接触に関する規制をより厳格化する方向で足並みを揃えており、潤滑油サプライヤーは配合の改良を余儀なくされており、そうでなければ登録抹消のリスクに直面します。中国で改訂されたGB 2760~2024は、同国のポジティブリストを拡大し、加工助剤に関する抜け穴を塞ぐものであり、これにより、NSFとISO 21469の監査に準拠した、完全な文書化が施されたH1流体への需要が高まっています。欧州では、EFSAによるMOSHとMOAHの評価を受け、加工業者は鉱物油の微量混入を排除した合成潤滑油を好むようになっています。また、ISO 21469認証は、基本的なNSF登録よりも高い保証レベルを示すものとなっています。米国FDAは引き続き21 CFR 178.3570のモニタリングを強化しており、30以上の州がPFAS禁止条例を制定しており、これが間接的に潤滑油の化学組成に影響を与えています。世界の規制対応チームを擁するサプライヤーは、この複雑さを、社内に専門知識を持たない顧客用の付加価値の高いコンサルティングへと転換しています。こうした相乗効果により、参入障壁が低減され、長期契約が確固たるものとなり、食品用潤滑油市場全体での数量の拡大を後押ししています。
食品用潤滑油を必要とする加工食品と即食食品の需要急増
食生活は、高スループットの機械に依存するコンビニエンスフード、1人前パック、オムニチャネルの食料品販売モデルへと移行しつつあります。AIを活用した予知保全などの「フードインダストリー5.0」の概念により、許容されるダウンタイムの幅が短縮されています。そのため、潤滑油は、選定の正当性を示すために、より長い交換間隔と汚染に対する耐性を提供しなければなりません。製品のSKU数が増加するにつれて、切り替え頻度も高まり、潤滑油には変動する負荷や温度への耐性が求められています。こうしたコンビニエンスフードの成長と工場自動化の相乗効果により、食品用潤滑油市場全体において、潤滑油の需要量だけでなく、性能に対する期待も高まっています。
従来型産業用オイルに対する高価格プレミアム
合成H1潤滑油は、依然として通常の鉱物油に比べて25%の割増価格が設定されており、利益率が極めて薄い小規模な加工業者にとっては障壁となっています。総数量のわずか1~5%を占めるバイオベースグリースは、生分解性の利点があるにもかかわらず、さらに高い価格プレミアムが課されています。人件費が低く、設備の更新サイクルが長い地域では、経営陣は監査や大手小売顧客からの要請があるまで、潤滑油のアップグレードを先送りすることがよくあります。現地での混合、基油の収率向上、競合により、食品用潤滑油市場全体の利益率が圧迫されるにつれて、この価格のハードルは徐々に解消されていくものと予想されます。
セグメント分析
H1潤滑油は2025年の数量の64.70%を占めており、2031年までCAGR5.52%でそのリードを拡大し、食品用潤滑油市場において、支配的なセグメントであると同時に最も急成長しているセグメントという二重の役割を確固たるものにする見込みです。加工業者は、メンテナンス時や部品故障時の汚染リスクを軽減するため、非接触とみなされる機器であってもH1登録を好んで選択しています。したがって、H1製品に起因する食品用潤滑油市場の規模は、生物学的と化学的ハザードを厳格に精査するようになった、より厳格なISO 21469監査の進展に伴い拡大していくと考えられます。
かつて密閉システムで人気を博したH2系潤滑油は、調達部門が理論的な曝露評価よりも包括的なコンプライアンスを優先するようになったため、現在は守勢的なニッチ市場に留まっています。H3系可溶性オイルは、水洗浄性が最優先される食肉加工工場でのフック潤滑など、特殊なセグメントに限定されたままです。差し迫ったPFAS禁止措置は、間接的にH1への支持を強めています。これは、再配合された合成潤滑油が、より広い動作温度範囲で高い負荷容量を発揮し、H2グレードとの性能格差という認識をさらに薄めているためです。その結果、予測期間を通じて分類構成はH1にさらに大きく傾くことが予想され、認証に関する専門知識が食品用潤滑油市場における競合の不可欠な柱となると考えられます。
鉱物油混合は2025年に52.08%のシェアを維持し、食品用潤滑油市場における数量の基軸としての役割を確固たるものにしました。この地位は、確立されたサプライチェーン、予測可能な添加剤の反応、大量生産を行う製パン・乳製品メーカーに適した単価に支えられています。それでも、バイオベース代替品の採用率は、割合的には合成潤滑油を上回っており、市場全体を上回る5.86%のCAGRを記録しています。したがって、バイオベース製品に関連する食品用潤滑油市場の規模は依然として小さいものの、企業のカーボン目標や小売業者からの「地球に優しい」調達を求める圧力に後押しされ、急速に拡大しています。
合成基油は高価格ではありますが、ダウンタイムのリスクが潤滑油のコストをはるかに上回る24時間365日稼働の自動化設備を運用する加工業者にとって魅力的です。優れた温度範囲と強力な洗浄剤に対する耐性により、オイル交換間隔が延長され、多くの工場において潤滑油関連のメンテナンス作業総量を2桁の割合で削減しています。
地域別分析
2025年に欧州が38.80%のシェアを占める背景には、数十年にわたる規制の充実、密な加工インフラ、高品質な配合を重視する継続的改善の文化があります。EFSAによるMOSHとMOAHの厳格な審査により、加工業者は完全合成の低芳香族混合への移行を迫られており、これが平均を上回る単価と、PFASフリー製品の早期導入を後押ししています。
アジア太平洋は、現時点では規模は小さいものの、工業化、食生活の変化、規制の厳格化に後押しされ、CAGR5.74%という最速のペースで成長しています。中国で改訂されたGB 2760~2024は、コンプライアンスの基準を引き上げ、多層的な認証に精通した多国籍サプライヤーを優遇しています。ASEANの食品輸出業者は、EUと米国市場へのアクセスを獲得するために国際基準を採用しており、H1流体の対象市場を拡大しています。
北米では、FDAによる偶発的接触に関する規則の施行や、配合変更を加速させる州レベルのPFAS禁止措置に支えられ、成熟しつつも依然としてダイナミック需要が見られます。メキシコの加工業者基盤はNAFTAのサプライチェーンを活用しており、越境監査要件を満たすために二重認証済みの潤滑油を必要としています。
南米、中東・アフリカは依然として初期段階にありますが、インフラ投資やスーパーマーケットの拡大により、汎用産業用オイルから認証製品への切り替えが促進されています。ブラジルにおけるユニバーソリューションズとアルクサダの流通提携は、偽造リスクが高い地域において、信頼できる供給体制を確立するための競争が激化していることを浮き彫りにしています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界的に厳格化する食品安全規制
- 食品用潤滑油を必要とする加工食品と即食食品の需要急増
- 飲食品工場の急速な自動化による潤滑油の稼働サイクルの厳格化
- 発展途上地域における食品加工インフラの拡充
- PFAS化学品の段階的廃止による製品配合の見直し需要の拡大
- 市場抑制要因
- 従来型産業用オイルに対する高価格プレミアム
- 新興国におけるユーザーの認知度と研修の不足
- 偽造品・非認証H1製品の氾濫
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 分類別
- H1(偶発的な接触)
- H2(非接触)
- H3(可溶性油脂)
- 基油別
- 鉱物油
- 合成油
- バイオベース油
- 製品タイプ別
- グリース
- 作動油
- ギアオイル
- その他の製品タイプ(コンプレッサーオイル、チェーンオイル、その他)
- エンドユーザー産業別
- 飲食品
- 化粧品
- 食用油
- その他のエンドユーザー産業(包装・物流機器、その他)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- CITGO Petroleum Corporation
- Condat
- Dow
- DuPont
- Exxon Mobil Corporation
- Freudenberg SE
- FUCHS
- Interflon Belgium NV
- Lubrication Engineers
- Lubriplate Lubricants Company.
- Matrix Specialty Lubricants
- Petro-カナダ Lubricants Inc.
- Renewable Lubricants, Inc.
- Schaeffer Manufacturing Co.
- TotalEnergies
- UMW GRANTT International Sdn Bhd.
第7章 市場機会と将来の展望



