


ポリマーバインダー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Polymer Binder - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114958
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のポリマーバインダー市場規模は398億4,000万米ドルと推定されており、2025年の381億7,000万米ドルから拡大し、2031年には493億6,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは4.38%となる見込みです。
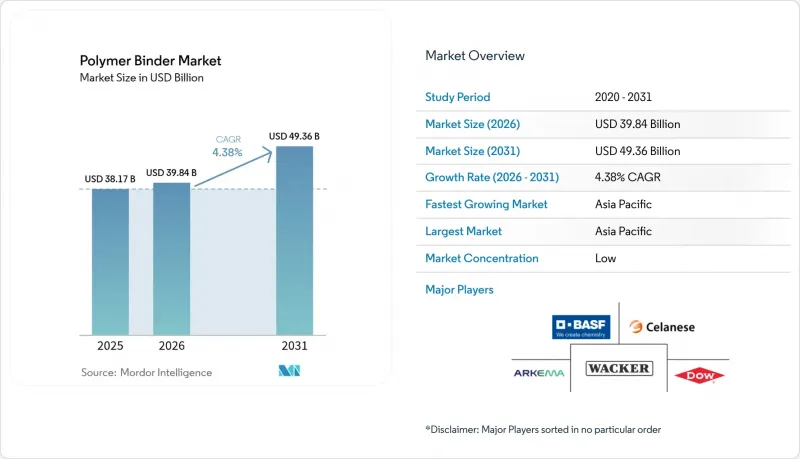
本レポートは、種類(酢酸ビニル、アクリル、スチレン・アクリル、ラテックス)、形態(粉末、液体、高固形分)、用途(コーティング、接着剤、繊維、インク、金属、その他の用途)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のポリマーバインダー市場の動向と洞察
建築用および工業用コーティングからの需要急増
都市化、インフラの更新、および過酷な気候下での性能に対する期待の高まりにより、コーティングの配合開発者は、熱帯の湿気や厳しい冬の凍結・融解サイクル下でも耐久性、耐汚染性、および色保持性を発揮する高度なポリマーバインダーを指定するよう迫られています。2025年には、新規の建築用塗料配合のほぼ3分の2を水性エマルジョンが占める見込みであり、これは排出規制の厳格化や、低臭気製品を好むエンドユーザーの嗜好を反映した画期的な出来事です。産業施設では、化学薬品への浸漬や熱衝撃に耐えるバインダーの化学的特性を活かし、橋梁、パイプライン、鉄道車両のメンテナンス間隔を延長するために、高固形分エポキシ・アクリルハイブリッド塗料が採用されています。高級外装用塗料には、自己架橋型酢酸ビニル系システムが組み込まれており、これによって共役剤の使用量を削減し、塗膜の完全性を損なうことなくVOC排出量を低減しています。この高性能化の動向は、中国、インド、インドネシアで特に顕著であり、これらの国々では大規模な住宅建設プログラムと可処分所得の増加が相まって、建物の外壁の耐久性に対する期待が高まっています。多国籍塗料グループはサプライチェーンの現地化を進めており、信頼性の高いバインダー原料に対する地域的な需要を確固たるものにしています。
水性・低VOC配合への急速な移行
規制当局は現在、建築用塗料のVOC上限値を50 g/Lを大幅に下回る水準に引き下げており、カリフォルニア州やEUのいくつかの加盟国では、従来の溶剤系システムが2年以内にニッチ製品へと転じることになります。これに対し、バインダーメーカーは、室温で硬く耐薬品性に優れた塗膜を形成しつつ、VOCを5 g/Lを大幅に下回る水準に抑えることができるアクリルおよびビニルアクリルエマルジョンを開発しました。例えば、ダウ社のアクリルバインダー「ML-520」は、長年使用されてきた溶剤系アルキド樹脂に匹敵する屋外耐久性を発揮します。建築家や健康志向の住宅所有者が、学校や病院向けに無臭塗料を指定したことで採用が加速し、規制対象地域を超えて需要が拡大するプル効果が生まれました。機器サプライヤーもこれに対応し、スプレーガンメーカーは低粘度の水性塗料に最適化されたノズルを発売し、オーバースプレーを低減することで、施工業者による切り替えを容易にしました。輸出志向の塗料メーカーがEUのエコラベル基準を満たすよう配合を調整したことで、アジアの建設市場も急速に追随しています。その結果、水系バインダーに対する需要が急増し、受注サイクルが短縮されたため、一部のサプライヤーは工場をほぼフル稼働させざるを得なくなっています。
製紙・カーペット製造業における構造的な衰退
デジタル化の進展により、グラフィック印刷用紙の需要は縮小の一途をたどっており、表面サイズ処理に使用されるデンプン・酢酸ビニル共重合体バインダーの、かつては安定していた需要量が失われつつあります。住宅リフォームにおけるカーペットの需要も、異なる接着剤化学組成を用いる高級ビニールタイルやラミネートフローリングに取って代わられつつあり、北米および西欧におけるラテックスバインダーの販売を圧迫しています。包装用紙およびティッシュ分野は依然として成長していますが、これらの分野ではより高い湿潤強度を持つ添加剤やバイオベースのバインダーが必要とされ、これらは異なる配合バランスを要求するため、メーカーは生産ラインの再設計を余儀なくされています。インターナショナル・ペーパー社はDSスミス社との合併を発表し、繊維系包装材をEコマース向けに位置づけることで、新しい水性バインダーに新たな機会が生まれています。新興グレードは単価は高いもの、湿潤吸収率が低いため、総ポリマーバインダーの販売量に対する純影響はわずかにマイナスとなります。2023年以降稼働を停止している地域工場の再稼働は見込めず、この構造的な変化が定着しつつあります。
セグメント分析
酢酸ビニルは2025年にポリマーバインダー市場の37.68%を占め、2031年までCAGR5.83%を記録すると予測されており、水性・低VOC塗料や、安定したコロイド分散が求められる新興のバッテリースラリーへの適応性を裏付けています。純アクリル系などの補完的な化学系は、チョーキング耐性が求められる高級トップコート配合で主流を占めていますが、スチレン・アクリル系は、経済的な内装用塗料や特定の紙用含浸剤に使用されています。最近のバイオ由来のパイロットバッチ試験では、酢酸ビニルが発酵由来の酢酸を配合してもポリマーの性能を損なわないことが実証されており、マトリックスをスコープ3の脱炭素化目標に整合させることが可能となっています。
自己架橋技術に関する継続的な調査により、かつては純アクリル系塗料にのみ見られた特性であった、屋外用塗料におけるブロック耐性や初期耐水性が向上し、酢酸ビニルの競合力がさらに高まっています。反応性界面活性剤を配合することで、耐擦洗性が向上するとともに、遊離界面活性剤の移行が低減され、これにより室内壁の耐汚染性が向上します。
地域別分析
アジア太平洋地域は2025年の売上高の54.20%を占め、CAGR5.19%で全地域を上回る成長が見込まれており、販売量のリーダーかつ成長の原動力という二重の役割を確固たるものにしています。中国における大都市圏の拡大や老朽化した集合住宅の改修により、汎用性の高い酢酸ビニルバインダーに依存する外壁用塗料に対する膨大な需要が維持されています。同時に、同国のバッテリーメーカー各社は、過去最高のペースで正極活性物質の生産ラインを稼働させており、それぞれが厳格な不純物許容値を満たした専用のバインダー供給を必要としています。
北米では、規制主導の配合変更によって抑制されつつも、成熟した、更新需要主導の需要動向が見られます。米国の州政府機関は、連邦基準よりも厳しいVOC(揮発性有機化合物)の閾値を設定しており、カナダの建築基準では、現在、組み込み炭素(エンボディド・カーボン)の目標値が参照されています。欧州は規制面での先導役としての役割を維持しており、フッ素を含まない水性アクリル系およびシリコーンハイブリッド系バインダーの早期採用を迫っています。PFAS(パーフルオロアルキル物質)に関する規制案が事態に緊迫感をもたらしており、配合メーカーは在庫の処分や代替化学物質の確保を迫られています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 建築用および工業用塗料からの需要の急増
- 水性・低VOC配合への急速な移行
- リチウムイオン電池の電極におけるポリマーバインダーの採用拡大
- 粉末床積層造形プロセスにおける利用の拡大
- 循環型経済への適合に向けたバイオ由来バインダーの研究開発
- 市場抑制要因
- 紙およびカーペット製造業における構造的な衰退
- 主要モノマー原料価格の変動
- フッ素樹脂バインダーに関するPFAS関連規制の強化
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- 酢酸ビニル
- アクリル
- スチレン・アクリル
- ラテックス
- フォーム別
- パウダー
- 液体
- 高固形分
- 用途別
- コーティング
- 接着剤
- テキスタイル
- インク
- 金属
- その他の用途(積層造形用粉末、エネルギー貯蔵など)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- AkzoNobel N.V.
- Arkema
- Ashland
- BASF
- Celanese Corporation
- Covestro AG
- DCC(Dairen Chemical Corp.)
- Dow
- Eastman Chemical Company
- Evonik Industries AG
- H.B. Fuller Co.
- Solvay
- Synthomer Plc
- The Lubrizol Corporation
- Toagosei Co., Ltd.
- Trinseo
- Wacker Chemie AG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日

