


ライフルスコープ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Riflescopes - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114950
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ライフルスコープの市場規模は、2025年の76億2,000万米ドルから2026年には82億2,000万米ドルへと拡大し、2026~2031年にかけてCAGR7.95%で推移し、2031年には120億5,000万米ドルに達すると予測されています。
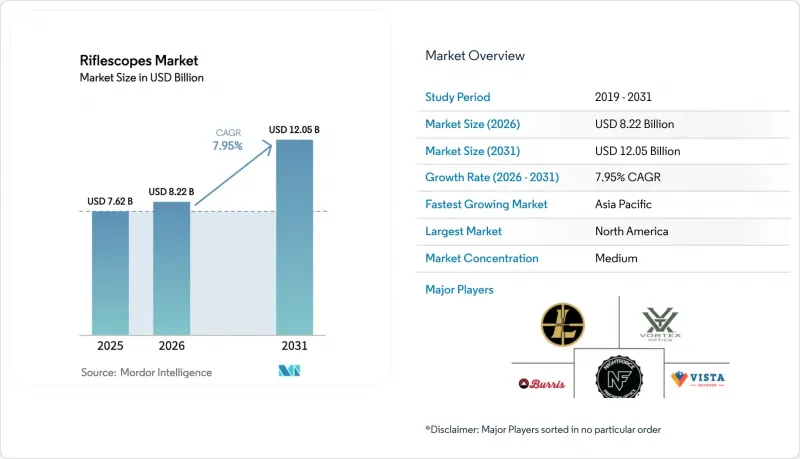
本レポートは、用途別(スポーツ・狩猟、法執行機関、軍事)、照準タイプ別(望遠、リフレックス・レッドドット)、倍率範囲別(8倍未満、8倍~15倍、15倍超)、技術別(電気光学、サーマルイメージング、レーザー)、地域別(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のライフルスコープ市場の動向と洞察
レクリエーション射撃スポーツへの参加者の増加
2022年、米国の対象射撃の参加者は4,700万人の愛好家という水準で安定しており、これにより中級とプレミアムクラスのスコープにおいて、確実な買い替えサイクルが形成されています。多くの射撃愛好家が、エントリーレベルの3~9倍のスコープから、精密射撃競技に対応した高倍率のファーストフォーカルプレーンモデルへと移行しています。欧州では、ドイツの140万人の有免許射撃愛好家が許可証の更新を定期的に行う必要に迫られており、限られた銃器の価値を最大限に引き出すために光学機器への支出を増やす動機となっています。その結果、ライフルスコープ市場では、中央欧州において欧州製の高級スコープに対する堅調な需要が見られる一方、北米では販売数量が競合ミッドティアブランドを支えています。女性の参加増加や大学射撃プログラムの拡大により、軽量で低倍率の可変倍率型光学機器を好む新たな顧客層が生まれています。これらの要因が相まって、ライフルスコープ市場全体の平均販売価格と販売数量を押し上げています。
世界の防衛費の増加と歩兵部隊の近代化プログラム
2024年の世界の軍事支出は2兆7,180億米ドルへと急増し、統計開始以来で最大の年間増加率を記録しました。そのかなりの部分が、兵士が携行する光学機器に充てられています。米国陸軍のXM157プログラムは、レーザー測距と大気センシングを融合させた電気光学式射撃管制システムに対する、軍事教義上の需要の高さを示しています。同盟国もこれに追随しています。日本は2025年度の防衛予算を16.4%増額し、インドは1,300億米ドルを国産機器に投入しており、オーストラリアの2024~2025年度予算では、AUKUSに沿ったライフル用光学機器のアップグレードが優先されています。昼間・熱画像・レーザーの各チャネルを統合したマルチスペクトルソリューションは、現在、特殊作戦用の調達案件において標準要件となっており、これまでにNATOの品目番号を取得している企業にとっては、高利益率の追加発注が保証されています。こうした調達ブームは、当面の売上を押し上げるだけでなく、予備部品、訓練、ライフサイクルアップグレードを通じて、長期的な収益も生み出しています。
銃器の所有と狩猟に関する厳格な規制
ドイツで狩猟免許を取得するには、120時間の講習と2,000ユーロ(2,328.42米ドル)を超える費用が必要であり、これにより光学機器の潜在的な購入者層が狭まっています。フランスでは、年間150~390ユーロ(174.63~454.04米ドル)のライセンス費用が課され、弾倉の装弾数は3発に制限されているため、タクティカルスタイルのスコープに対する需要が抑制されています。EUの2017/853指令により、更新手続きや健康診断の要件が厳格化され、民間人の銃器へのアクセスがさらに制限されています。こうした行政・金銭的な障壁により販売台数は減少しますが、残りの購入者はハイエンドの光学機器を選ぶ傾向があり、その結果、収益の落ち込みを和らげつつ、ライフルスコープ市場の拡大を抑制しています。
セグメント分析
法執行機関における電気光学式と熱画像融合サイトの需要は、2026~2031年にかけてCAGR9.78%で拡大すると予測されており、ライフルスコープ市場全体を上回る見込みです。スポーツと狩猟用途は、2025年においても依然としてライフルスコープ市場シェアの43.78%を占めており、これは米国における4,700万人のレクリエーション射撃愛好家と、欧州の150万人の免許を持つ狩猟者に牽引されています。法執行機関による調達では、光学機器が新型制式小銃とセットで導入されており、ナイトフォース社のスコープを含む129万米ドルのNYPD(ニューヨーク市警)用包装がその一例です。軍事契約は依然として不規則ながら収益性が高く、2024年にSOCOM(特殊作戦コマンド)が9,600万米ドルで発注した多用途スコープ契約は、高価格帯の需要を裏付けています。
法執行機関におけるライフルスコープ市場の拡大は、アクティブシューター事態に備え、低倍率の可変倍率スコープやクリップオン式サーマルデバイスを優先する近代化予算を反映しています。スポーツ用光学機器市場は二極化しています。価格に敏感な購入者は中国製の500米ドル以下のスコープを選ぶ一方、富裕層のハンターは2,000米ドル以上のスコープを購入しています。政府用の販売パイプラインでは、GSA(一般調達局)の契約枠を持ち、耐久性が実証されているベンダーが優遇されるため、新規ブランドにとっては参入障壁となっています。その結果、民間用の数量と機関用契約のバランスを取っている光学機器メーカーが、ライフルスコープ市場において市場シェアを大幅に拡大することになると考えられます。
2025年時点でも、ライフルスコープ市場の売上高の74.78%は依然としてテレスコピック型が占めていましたが、リフレックス型とレッドドット型プラットフォームは、2031年までCAGR10.94%で成長すると予測されています。AimpointとGlockの工場提携により、制式拳銃に密閉型レッドドットサイトが採用され、非拡大光学機器に対する機関側の信頼の高まりを示しています。一方、ホロサン社の太陽充電式レッドドットサイト(価格235米ドル)は、メンテナンスの負担を軽減します。
狩猟や長距離射撃競技においては、従来型のライフルスコープが依然として市場規模の大部分を占めています。エントリーレベルの3倍~9倍のSKUは、1倍~8倍の低倍率可変光学機器や手頃な価格のレッドドットサイトへと販売数量を奪われつつあります。そのため、市場をリードする各社は、光ファイバー照明やクイックスローレバーを組み込んだハイブリッド設計へと多角化を図り、競合を維持しようとしています。一方、望遠スコープセグメントのプレミアムサブカテゴリーは、堅牢型ターレットや生涯保証を重視する精密射撃競技者やハイエンドハンターの間で、堅調な需要を維持しています。
地域別分析
2025年のライフルスコープ市場において、北米が占める40.12%のシェアは、米国の防衛調達パイプラインと4,700万人のレクリエーション射撃愛好家に支えられていました。2026年からの米陸軍によるXM157の導入は、継続的な予備部品の需要を保証するものであり、一方、2024年にSOCOMが9,600万米ドル規模のナイトスコープ契約を締結したことは、マルチスペクトルシステムへの需要の高さを裏付けています。カナダにおけるライセンス販売の8%減は人口動態の変化を反映していますが、熱心なハンター層の存在により、高級光学機器の販売は安定しています。メキシコの消費者市場は、厳格な所有規制により、光学機器の需要が公的機関に限定されているため、無視できるほど小さいものです。
アジア太平洋は、インドの1,300億米ドルの国防予算、日本の16.4%の防衛費増額、オーストラリアのAUKUSに沿った近代化に牽引され、2031年までCAGR9.54%を記録する見込みです。韓国は449億米ドルの予算配分の一部を高度な射撃管制システムに充てており、これにより国内の光学機器製造が活性化しています。中国の国内ナイトビジョン市場は2019年に10億人民元(1億4,310万米ドル)を超え、検出器の現地生産に支えられて、年間20%を超えるペースで成長を続けています。
欧州のライフルスコープ市場の拡大は、厳格なライセンシング制度によって抑制されています。ドイツには40万人の猟師が、フランスには110万人の猟師がおり、高いコンプライアンスコストを正当化するプレミアム光学機器が好まれています。フィンランドの規制変更やドイツの州による特例措置を受けて、サーマルスコープの普及が進んでいます。一方、英国では銃器所持許可証の保有者が71万人に過ぎないにもかかわらず、競技射撃界において高倍率スコープへの需要が持続しています。欧州以外では、アラブ首長国連邦とサウジアラビアが2024年の防衛費としてそれぞれ280億米ドルと758億米ドルを計上しており、歩兵用光学機器が調達リストの上位を占めています。南米市場は依然として発展途上ですが、ブラジルにおける規制緩和により、法執行機関用の光学機器の購入が緩やかに増加しています。アフリカでは、南アフリカにおけるニッチな狩猟観光需要を除き、経済の分断化が広範な普及を妨げています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- レクリエーション射撃スポーツへの参加者の増加
- 光学技術の急速な進化(HDガラス、統合型測距機能)
- 世界の防衛費の増加と歩兵部隊の近代化プログラム
- 狩猟用光学機器のeコマースチャネルの拡大
- イノシシの個体数増加による夜間狩猟需要の拡大
- AIを搭載した「スマートライフル」プラットフォームの登場
- 市場抑制要因
- 銃器の所有と狩猟に関する厳格な規制
- 東アジアからの低価格な偽造スコープの氾濫
- 現代のスポーツ用ライフルにおける、非倍率型レッドドットサイトの普及傾向
- 鉛ガラスに関する環境規制の強化による生産コストの上昇
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- スポーツ・狩猟
- 法執行機関
- 軍事
- 照準タイプ別
- 望遠
- リフレックス・レッドドット
- 倍率範囲別
- 8倍未満
- 8倍~15倍
- 15倍超
- 技術別
- 電気光学
- サーマルイメージング
- レーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Leupold & Stevens, Inc.
- Sheltered Wings, Inc. d/b/a Vortex Optics
- Burris Company(Beretta Holding S.A.)
- Nightforce Optics
- HENSOLDT AG
- SIG SAUER, Inc.
- Carl Zeiss AG
- Swarovski-Optik AG & Co KG
- Steiner Optik GmbH(Beretta Holding S.A.)
- Trijicon, Inc.
- Aimpoint AB
- Holosun Technologies, Inc.
- KAHLES GmbH
- Meopta s.r.o.
- BSA Optics
- Revelyst(Vista Outdoor Operations LLC)
- The Kinetic Group(Czechoslovak Group)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


